
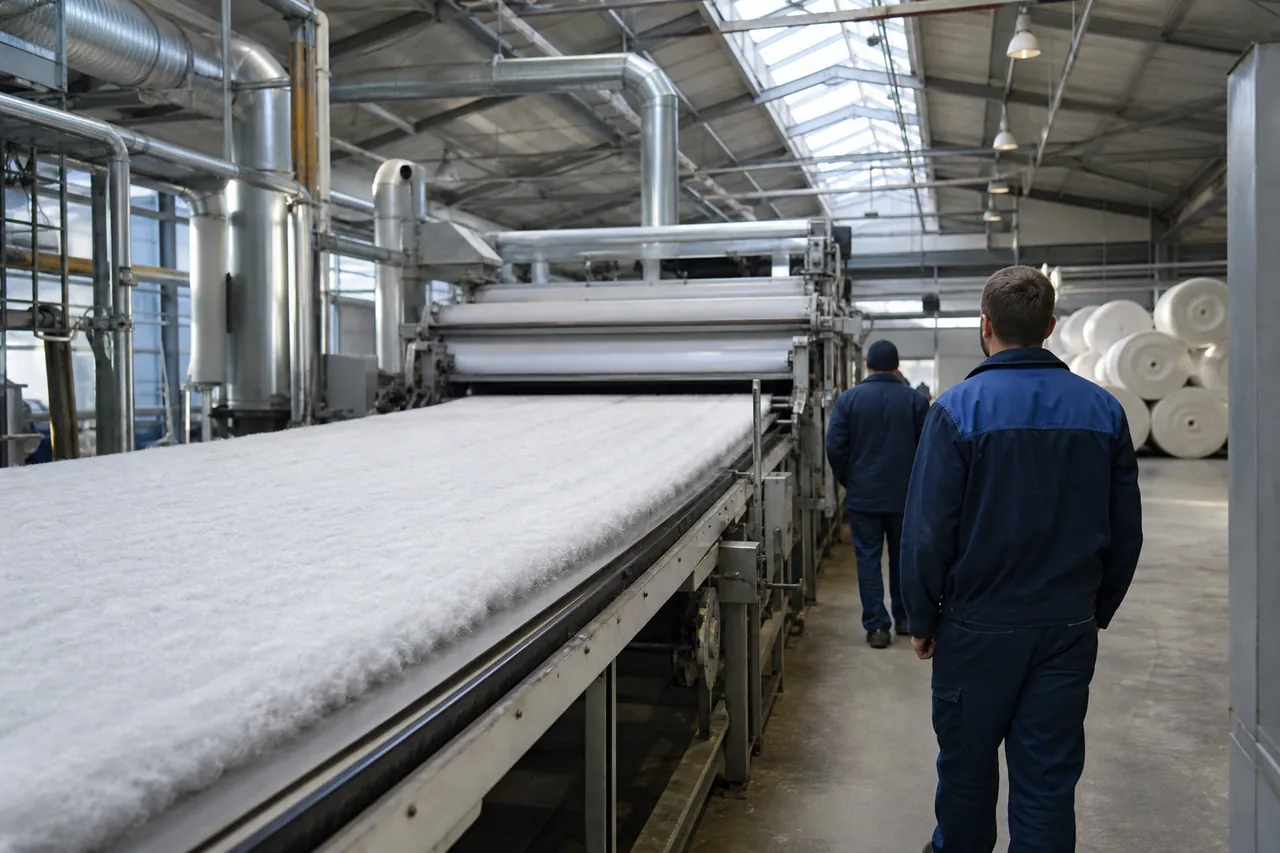
Herstellen oder handeln: zugekaufte Vliese und integrierte Betriebe
Zum Wirtschaftszweig Vliesstoff gehören auch Erzeugnisse daraus. Wer zugekaufte Vliese im eigenen Betrieb zu Erzeugnissen weiterverarbeitet, etwa zu Filtern, Tüchern oder Formteilen, stellt her. Maßgeblich ist, ob im Betrieb eine wirkliche Umwandlung stattfindet. Kritisch wird es bei Handelsware, bei Verarbeitung ohne wirkliche Umwandlung und wenn Sie unter eigener Marke fertigen lassen oder Ihre Stoffe bei Dritten verarbeiten lassen, statt selbst zu fertigen. Für Stromsteuer und Energiesteuer muss die Herstellung im Unternehmen nach einer der wählbaren Bezugsgrößen den größten Anteil haben. Die Zuordnung trifft das Hauptzollamt.
Stellt ein Unternehmen Fasern selbst her und verarbeitet sie zu Vlies, prüfen wir die Strompreiskompensation je Anlage und Produkt. Zur Faserherstellung siehe unsere Seite zu Chemiefasern.
Mehr dazu: Produzierendes Gewerbe und Stromsteuer
Industriestrompreis je Abnahmestelle
Der Industriestrompreis wird je Abnahmestelle geprüft. Vliesstoffe und technische Textilien stehen beide auf der maßgeblichen Liste. Für 2026 ergibt sich rechnerisch ein Zuschuss von 18,72 Euro je Megawattstunde auf den anrechenbaren Verbrauch, einschließlich gemessenem Eigenverbrauch aus der eigenen Photovoltaik. Einen Rechtsanspruch gibt es nicht: Das BAFA entscheidet nach Ermessen, die Beträge können bei knappen Haushaltsmitteln anteilig gekürzt werden. Mindestens die Hälfte der Beihilfe muss in Maßnahmen zur Dekarbonisierung fließen, die ab dem 01.01.2026 umgesetzt werden; frei verfügbar ist nur der Teil darüber. Wer die Pflicht nicht erfüllt, zahlt den Anteil mit Zinsen zurück.
Umlagenbegrenzung und Energiemanagement
Beide Wirtschaftszweige stehen auf Liste 1 der Anlage 2 EnFG. Liegt der umlagepflichtige Selbstverbrauch an einer Abnahmestelle im letzten abgeschlossenen Geschäftsjahr über 1 GWh, lassen sich KWKG- und Offshore-Netzumlage oberhalb der ersten Gigawattstunde auf 15 % begrenzen, mindestens bleiben 0,05 ct je Kilowattstunde. 2026 betragen beide Umlagen zusammen 1,387 ct/kWh. Verlangt werden ein Energiemanagement und eine Gegenleistung. Mehrere Standorte werden nicht addiert.
Umweltmanagement genügt nicht
Ein Umweltmanagement nach ISO 14001 allein erfüllt die Anforderung nicht. Nachweis ist ein zertifiziertes Energiemanagement nach ISO 50001 oder EMAS; Unternehmen mit weniger als 5 GWh Stromverbrauch im letzten abgeschlossenen Geschäftsjahr können stattdessen ein System nach ISO 50005 oder die Mitgliedschaft in einem angemeldeten Energieeffizienz-Netzwerk nutzen. Knapp über 1 GWh bleibt wenig zu begrenzen; den Vorteil rechnen wir gegen die Kosten der Nachweise.
Textilhersteller, kein Vliesstoffbetrieb
Ein Textilhersteller aus unserer Praxis, kein Vliesstoffbetrieb, hatte seine Photovoltaik kurz zuvor deutlich ausgebaut.
Sein Netzbezug rückt damit an die 1-GWh-Schwelle. Wie wir solche Fälle rechnen, zeigen wir auf unserer Seite zur Textilindustrie.
Strompreiskompensation und CO2-Kompensation für Vliesstoffe
Seit dem Abrechnungsjahr 2025 stehen Vliesstoffe auf der EU-Liste für die Strompreiskompensation. Sie knüpft an das Produkt der Anlage an. Verlangt werden ein Energiemanagement und Gegenleistungen; wirtschaftlich wird es meist erst ab einigen Gigawattstunden Strom (Einschätzung). Vor jedem Antrag prüfen wir den aktuellen Stand der nationalen Richtlinie. Industriestrompreis und Strompreiskompensation lassen sich kombinieren, aber nicht für dieselbe Strommenge; zusammen gilt ein gemeinsamer Höchstbetrag.
CO2-Kompensation für Brennstoffe
Für Gas, das in Trocknung, Thermobonding oder Thermofixierung eingesetzt wird, erstattet die CO2-Kompensation für Brennstoffe einen Teil des nationalen CO2-Preises. Für Vliesstoffe nennt die Verordnung 65 %, dieser Wert setzt einen Nachweis der Emissionsintensität voraus, sonst gelten 60 %. Ein Selbstbehalt bleibt außer Betracht: 150 Tonnen CO2, bei einem fossilen Energieverbrauch unter 10 GWh gestaffelt bis 50 Tonnen (§ 9 BECV). Verlangt werden ein Energiemanagement nach ISO 50001 oder EMAS, bei weniger als 10 GWh fossiler Energie auch nach ISO 50005 oder über ein Netzwerk, und Investitionen in wirtschaftliche Effizienzmaßnahmen von mindestens 80 % der Beihilfe des Vorjahres. ISO 14001 allein genügt auch hier nicht. Der Antrag braucht die Bescheinigung eines Wirtschaftsprüfers; Anlagen im EU-Emissionshandel sind ausgenommen. Bei kleinen Gasmengen bleibt wenig übrig, dann raten wir ab.
Soll eine Investition die Pflichten mehrerer Entlastungen erfüllen, prüfen wir die Anrechnung vorab.
Mehr dazu: Strompreiskompensation · Sektoren · CO2-Preis
Stromsteuer und Gas
Für Strom zu betrieblichen Zwecken gibt es 20 Euro je Megawattstunde Entlastung, abzüglich 250 Euro Selbstbehalt (§ 9b StromStG), für Erdgas 1,38 Euro je Megawattstunde, ebenfalls abzüglich 250 Euro (§ 54 EnergieStG). Beides setzt voraus, dass das Unternehmen dem Produzierenden Gewerbe zugeordnet wird. Steuerfrei selbst verbrauchter Solarstrom bringt bei der Stromsteuer keine Entlastung; entlastet wird nur versteuerter Strom.
Mehr dazu: Stromsteuer · Energiesteuer auf Gas
Rechenweg: max(0; 400 MWh × 20 € − 250 €) = 7.750 € · Überschlag ohne Gewähr; maßgeblich ist die Prüfung im Einzelfall.
Rechenweg: max(0; 2.000 MWh × 1,38 € − 250 €) = 2.510 € · Überschlag ohne Gewähr; maßgeblich ist die Prüfung im Einzelfall.
Netzentgelt
Laufen die Linien durchgehend, auch in den Hochlastzeiten des Netzbetreibers, ist die atypische Netznutzung meist schwierig; ohne Lastgang ist das nur eine Einschätzung, wir prüfen sie mit Ihren Viertelstundenwerten. Sie setzt voraus, dass die Jahreshöchstlast mindestens 100 kW über der höchsten Last im Hochlastzeitfenster liegt, die Erheblichkeitsschwelle überschritten wird und mindestens 500 Euro im Jahr herauskommen, jeweils im Ist; mindestens 20 % des allgemeinen Netzentgelts bleiben. Das Bandlast-Privileg verlangt 7.000 Benutzungsstunden und über 10 GWh an einer Abnahmestelle. Häufiger relevant ist der Aufschlag für besondere Netznutzung: Für den Verbrauch oberhalb der ersten Gigawattstunde je Abnahmestelle sinkt er 2026 von 1,559 auf 0,050 ct je Kilowattstunde, bei Unternehmen des Produzierenden Gewerbes mit Stromkosten über 4 % des Umsatzes auf 0,025 ct. Die StromNEV tritt mit Ablauf des 31.12.2028 außer Kraft, ab 2029 prüfen wir die geltenden Regeln neu.
Mehr dazu: Atypische Netznutzung · Aufschlag besondere Netznutzung · Bandlastprivileg · Lastgang-Check
Fristen für Vliesstoff und technische Textilien
- 31.03.2027
Industriestrompreis: Antrag für das Abrechnungsjahr 2026
Mehr dazu - 30. Juni für das Folgejahr
- 17.08.2026
Strompreiskompensation für das Abrechnungsjahr 2025
Mehr dazuDie Frist für das Abrechnungsjahr 2025 lief am 17.08.2026 ab.
- 31.12.2028
Die StromNEV tritt außer Kraft
Ab 2029 prüfen wir die geltenden Regeln neu.
Was für Vliesstoff und technische Textilien nicht gilt
- Technische Textilien haben keine Strompreiskompensation und keine CO2-Kompensation.
- Die Frist für die Strompreiskompensation 2025 ist abgelaufen.
- Reiner Handel mit Textilien ist kein Produzierendes Gewerbe, ebenso wenig Vertrieb unter eigener Marke ohne eigene Produktion.
- Unternehmen in Schwierigkeiten erhalten keine Steuerentlastungen.
So läuft die Prüfung ab
Rechnungen hochladen
Sie laden Strom- und Gasrechnungen je Standort hoch, bei Leistungsmessung den Lastgang, dazu Angaben zur Photovoltaik und zu zugekauften Vorprodukten.
Prüfung
Wir prüfen Wirtschaftszweig je Anlage und Abnahmestelle, die Zuordnung des Unternehmens, Netzbezug und Eigenverbrauch je Abnahmestelle, laufende Entlastungen und Fristen und nennen das Potenzial pro Jahr.
Umsetzung
Umsetzung je Hebel.
| Hebel | Umsetzung |
|---|---|
| Energiesteuer auf Gas, Konzessionsabgabe, Netzentgelte und Rechnungsprüfung | setzen wir selbst um. Anzeigen zum reduzierten Netzentgelt erstattet Ihr Unternehmen, wir bereiten sie vor. |
| Stromsteuer-Entlastung | Den Antrag stellen unsere Partnerkanzleien. |
| Industriestrompreis, Umlagenbegrenzung, Strompreiskompensation und CO2-Kompensation | setzen wir gemeinsam mit unseren Partnerkanzleien um, Bescheinigungen erstellen Wirtschaftsprüfer. |
| Rechtsberatung | bleibt bei den Partnerkanzleien. |
Häufige Fragen
Die Herstellung von Vliesstoff steht auf den Listen für Industriestrompreis, Umlagenbegrenzung, Strompreiskompensation und CO2-Kompensation für Brennstoffe. Stromsteuer- und Energiesteuer-Entlastung kommen hinzu, wenn Ihr Unternehmen dem Produzierenden Gewerbe zugeordnet wird. Welche Hebel sich lohnen, hängt von Mengen je Standort und Nachweisen ab.
Teilweise. Technische Textilien stehen auf den Listen für Industriestrompreis und Umlagenbegrenzung, nicht aber bei Strompreiskompensation und CO2-Kompensation. Stromsteuer und Energiesteuer auf Gas kommen bei Zuordnung zum Produzierenden Gewerbe in Frage.
Oft ja. Wer zugekaufte Vliese im eigenen Betrieb zu Erzeugnissen weiterverarbeitet, etwa zu Filtern, Tüchern oder Formteilen, stellt her. Kritisch wird es bei Handelsware, bei Verarbeitung ohne wirkliche Umwandlung und wenn Sie fertigen lassen, statt selbst zu fertigen. Die Zuordnung trifft das Hauptzollamt.
Weniger Netzbezug kann dazu führen, dass eine Abnahmestelle unter 1 GWh fällt, die Schwelle für Umlagenbegrenzung und den niedrigeren Aufschlag im Netzentgelt. Beim Industriestrompreis zählt gemessener Eigenverbrauch aus der eigenen Photovoltaik dagegen mit, bei der Stromsteuer bringt steuerfrei selbst verbrauchter Solarstrom keine Entlastung. Wir rechnen alle Seiten.
Nein. Für die Umlagenbegrenzung braucht es ein zertifiziertes Energiemanagement nach ISO 50001 oder EMAS; nur bei weniger als 5 GWh Stromverbrauch genügt auch ein System nach ISO 50005 oder die Mitgliedschaft in einem angemeldeten Effizienznetzwerk. Für die CO2-Kompensation gilt ISO 50001 oder EMAS, bei weniger als 10 GWh fossiler Energie auch ISO 50005 oder ein Netzwerk.
Nein. Gelistete Abnahmestellen können leistungsberechtigt sein, das BAFA entscheidet nach Ermessen und kürzt bei knappen Mitteln anteilig. Mindestens die Hälfte des Betrags ist in Dekarbonisierung zu investieren.
Energiesteuer auf Gas, Konzessionsabgabe, Netzentgelte und Rechnungsprüfung setzen wir selbst um. Den Antrag auf Stromsteuer-Entlastung stellen unsere Partnerkanzleien. Industriestrompreis, Umlagenbegrenzung, Strompreiskompensation und CO2-Kompensation setzen wir gemeinsam mit unseren Partnerkanzleien um, Bescheinigungen erstellen Wirtschaftsprüfer.
Potenzial je Hebel prüfen lassen
Rechnungen hochladen, wir nennen das Potenzial je Hebel und wer es umsetzt.
Quellen
- 1Stromsteuer-Entlastung § 9b
- 2StromStG: Begünstigte Unternehmen
- 3StromStV: Zuordnung, Converter, Auftragsverarbeitung
- 4Energiesteuer-Entlastung § 54 EnergieStG
- 5StromStV: Zuständiges Hauptzollamt
- 6StromStV: Antragsfrist
- 7AO: Festsetzungsfrist
- 8StromStG: Unternehmen in Schwierigkeiten
- 9§ 51 EnergieStG
- 10KUEBLL-Liste (Industriestrompreis)
- 11EnFG: Besondere Ausgleichsregelung, Liste
- 12EnFG: Begrenzung der Umlagen
- 13EnFG: Voraussetzungen der Umlagenbegrenzung
- 14EnFG: Energiemanagement-Nachweis
- 15EnFG: Antragsfrist
- 16Mitteilung C/2026/196: Strompreiskompensation, Sektoren
- 17BECV: CO2-Preis-Kompensation, Anlage
- 18BECV: Zuordnung
- 19BECV: Kompensationsgrad
- 20BECV: Selbstbehalt
- 21BECV: Energiemanagement
- 22BECV: Gegenleistung
- 23BECV: Frist und Testat
- 24StromNEV: Atypische Netznutzung und Bandlast