
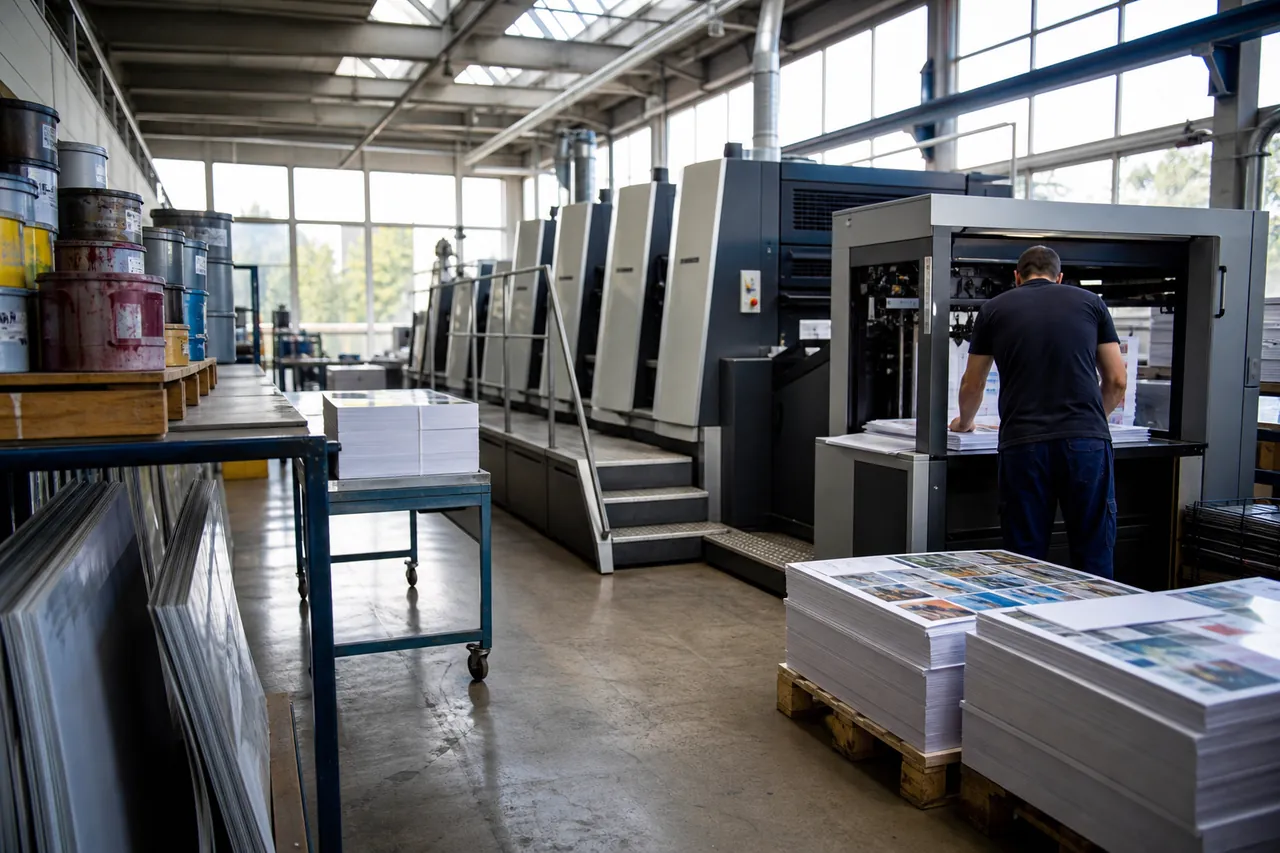
Stromsteuer: je Gesellschaft, nicht je Gruppe
Die Entlastung beträgt 20 Euro je Megawattstunde versteuerten Stroms, abzüglich 250 Euro Selbstbehalt im Jahr (§ 9b StromStG). Ein frei gewähltes Rechenbeispiel: Eine Druckerei mit 500 MWh im Jahr käme auf 10.000 Euro minus 250 Euro, also 9.750 Euro pro Jahr, jedes Jahr neu. Ab 10.000 Euro Entlastung verlangt das Hauptzollamt zusätzlich eine Selbsterklärung zu Beihilfen. Voraussetzung ist, dass der Schwerpunkt der Gesellschaft im Produzierenden Gewerbe liegt; die Zuordnung trifft das Hauptzollamt.
Gerechnet wird je Rechtsträger. Viele Druckereien sind Gruppen mit mehreren Gesellschaften und Standorten.
Rechenweg: max(0; 400 MWh × 20 € − 250 €) = 7.750 € · Überschlag ohne Gewähr; maßgeblich ist die Prüfung im Einzelfall.
Druckgruppe mit mehreren deutschen Gesellschaften
Bei einer Druckgruppe mit mehreren deutschen Gesellschaften ergab unser Vorab-Scan ohne Rechnung für die größte Gesellschaft mit rund 1 GWh eine Entlastung von rund 22.000 Euro pro Jahr, für die übrigen Gesellschaften zusammen geschätzt weitere 9.000 bis 21.000 Euro.
rund 22.000 Euro pro Jahr
Weil diese Gesellschaft ein zertifiziertes Energiemanagement hat, war ein laufender Antrag wahrscheinlich. Deshalb fragen wir zuerst, was schon beantragt ist, bevor wir eine Zahl als Potenzial nennen.
Etiketten, Karten, Kunststoff: warum der Industriestrompreis nicht greift
Der Industriestrompreis, die Umlagenbegrenzung und die Strompreiskompensation knüpfen an amtliche Listen von Wirtschaftszweigen. Druck steht auf keiner davon. Das gilt auch für Druckereien, die auf Kunststoff drucken: Die Erläuterungen des Statistischen Bundesamts ordnen das Bedrucken von Kunststoff, selbstklebenden Etiketten und Chipkarten dem Drucken zu.
Druckgruppe, jeder Standort einzeln
Bei der genannten Druckgruppe haben wir jeden Standort einzeln gegen die Liste geprüft, weil der Industriestrompreis je Abnahmestelle vergeben wird.
Ergebnis: für den Druck an keinem Standort ein Ansatz. Belastbar blieben die Stromsteuer und kleinere Posten.
Wann es anders aussehen kann
Anders kann es aussehen, wenn ein Werk nicht nur druckt, sondern schwerpunktmäßig Verpackungen aus Kunststoff herstellt oder Tapeten produziert; beides steht auf den Listen. Wer Stoffe im Rahmen der Textilveredlung bedruckt, gehört zur Textilveredlung, die ebenfalls gelistet ist. Bei der Umlagenbegrenzung zählt dabei die Branche des Unternehmens, nicht der einzelne Standort. Faltschachteln, Papierwaren und unbedruckte Etiketten gehören zur Papierverarbeitung. Für alle diese Fälle gibt es eigene Seiten.
Mehr dazu: Industriestrompreis · Papierverarbeitung · Kunststoffverpackungen · Papierindustrie · Textilveredlung · Farben und Lacke
Netzentgelt und Aufschlag ab 1 GWh
Oberhalb von 1 GWh je Abnahmestelle gilt für den Aufschlag für besondere Netznutzung ein deutlich niedrigerer Satz: 2026 höchstens 0,050 statt 1,559 ct/kWh für die selbst verbrauchte Menge über 1 GWh. Unternehmen des Produzierenden Gewerbes, deren Stromkosten über 4 % des Umsatzes liegen, zahlen für diese Menge höchstens 0,025 ct/kWh. Netzbetreiber verlangen dafür Angaben des Unternehmens; wir bereiten sie vor und prüfen, ob der richtige Satz auf der Rechnung ankommt. Bei der genannten Gruppe war das zusammen mit der Energiesteuer der Teil, der sicher neu war.
Atypische Netznutzung nur mit Lastgang
Ob sich Druckläufe aus den Hochlastzeitfenstern verschieben lassen, ist eine Annahme, die nur der Lastgang bestätigt. Ein reduziertes Netzentgelt über die atypische Netznutzung (§ 19 Abs. 2 S. 1 StromNEV) setzt voraus, dass die Jahreshöchstlast mindestens 100 kW über der höchsten Last in den Hochlastzeitfenstern des Netzbetreibers liegt, die Erheblichkeitsschwelle erreicht wird und mindestens 500 Euro Vorteil entstehen. Die Vereinbarung steht unter dem Vorbehalt, dass die Voraussetzungen im Ist erfüllt werden. Die Anzeige erstattet Ihr Unternehmen bis 30. September bei der Regulierungsbehörde, wir bereiten sie vor.
Gas und Heizöl für Trockner und Hallen
Für Gas und Heizöl gibt es die Energiesteuer-Entlastung nach § 54 EnergieStG, bei Erdgas 1,38 Euro je Megawattstunde, abzüglich 250 Euro Selbstbehalt. Bei Gas bleibt ein Betrag ab rund 181 MWh im Jahr. Weil die Sätze niedrig sind, bleibt auch bei größeren Mengen oft nur ein dreistelliger Betrag; in einem Scan waren es bei rund 45.000 Litern Heizöl und etwas Gas knapp 500 Euro im Jahr.
Rechenweg: max(0; 2.000 MWh × 1,38 € − 250 €) = 2.510 € · Überschlag ohne Gewähr; maßgeblich ist die Prüfung im Einzelfall.
Fristen für Druckereien
- bis Ende des Folgejahres
- 30. SeptemberWiederkehrend
Anzeige zur atypischen Netznutzung
Mehr dazuIhr Unternehmen erstattet die Anzeige bei der Regulierungsbehörde, wir bereiten sie vor.
- 31.12.2028
Die StromNEV tritt außer Kraft
Wer keinen Anspruch hat
- Wer Druck nur einkauft und weiterverkauft, ist kein Produzierendes Gewerbe.
- Veredelt, schneidet oder bindet Ihr Betrieb selbst, prüfen wir den Schwerpunkt.
Werbeunternehmen mit vermuteter Druckerei
Ein Werbeunternehmen, bei dem eine eigene Druckerei vermutet wurde, war nach Prüfung der Gruppe eindeutig der Werbung zuzuordnen.
Alle Entlastungen für das Produzierende Gewerbe fielen weg.
So läuft die Prüfung ab
Hochladen
Sie laden die Jahresrechnungen aller Gesellschaften und Standorte hoch und sagen uns, was schon beantragt ist.
Prüfen
Wir prüfen jeden Rechtsträger und jede Lieferstelle und trennen sicher von zu prüfen.
Umsetzen
Mit Ihrer Vollmacht setzen wir um: Stromsteuer über unsere Partnerkanzleien; Energiesteuer, Netzentgelte, Konzessionsabgabe und Rechnungsprüfung selbst.
Häufige Fragen
In der Regel ja. Drucken zählt zum Produzierenden Gewerbe, ob Zeitungsdruck, Akzidenz, Verpackungs- oder Etikettendruck, ebenso Druckvorstufe und Buchbinderei. Maßgeblich ist der Schwerpunkt jeder Gesellschaft, die Zuordnung trifft das Hauptzollamt. Entlastet werden 20 Euro je Megawattstunde versteuerten Stroms, abzüglich 250 Euro Selbstbehalt im Jahr. Ab 10.000 Euro Entlastung, also ab rund 513 MWh, verlangt das Hauptzollamt eine Selbsterklärung zu Beihilfen.
Nein. Druck steht nicht auf der amtlichen Liste der begünstigten Wirtschaftszweige, auch nicht Etiketten-, Ticket- oder Chipkartendruck. Das gilt ebenso für Umlagenbegrenzung und Strompreiskompensation. Anders kann es nur aussehen, wenn ein Standort schwerpunktmäßig etwas Gelistetes herstellt, etwa Kunststoffverpackungen, oder wenn Textilien im Rahmen der Textilveredlung bedruckt werden.
Das hängt am Schwerpunkt des Rechtsträgers. Das Verlegen gedruckter Bücher, Zeitungen und Zeitschriften zählt nach der maßgeblichen Klassifikation zum Produzierenden Gewerbe, mit eigener Druckerei sowieso. Online-, Datenbank- und Werbegeschäft zählen nicht. Lassen Sie extern drucken, kommt die Entlastung in Betracht, ist aber ein Einzelfall, den unsere Partnerkanzleien prüfen. Wir klären vor dem Antrag, welcher Teil nach einer wählbaren Bezugsgröße den größten Anteil hat; die Zuordnung trifft das Hauptzollamt.
Für Gas und Heizöl gibt es die Entlastung nach § 54 EnergieStG, bei Erdgas 1,38 Euro je Megawattstunde abzüglich 250 Euro Selbstbehalt. Ein Betrag bleibt bei Gas ab rund 181 MWh im Jahr. Die vollständige Erstattung nach § 51 gibt es für Druck nicht. Auch die thermische Nachverbrennung von Abluft reicht nach der Rechtsprechung des Bundesfinanzhofs in der Regel nicht, wenn das Gas dabei nur verheizt wird.
Oberhalb von 1 GWh je Abnahmestelle zahlen Sie für die selbst verbrauchte Menge darüber 2026 höchstens 0,050 statt 1,559 ct/kWh Aufschlag für besondere Netznutzung. Unternehmen des Produzierenden Gewerbes, deren Stromkosten über 4 % des Umsatzes liegen, zahlen für diese Menge höchstens 0,025 ct/kWh. Wir prüfen, welche Angaben Ihr Netzbetreiber dafür verlangt, bereiten sie vor und kontrollieren, ob der Satz auf der Rechnung ankommt.
Energiesteuer, Netzentgelte, Konzessionsabgabe und Rechnungsprüfung setzen wir selbst um. Den Stromsteuer-Antrag bereiten wir vor, gestellt wird er über unsere Partnerkanzleien. Die Anzeige zur atypischen Netznutzung erstattet Ihr Unternehmen, wir bereiten sie vor.
Druckerei prüfen lassen
Die Vergütung ist erfolgsabhängig, keine Vorkasse.
Quellen
- 1Stromsteuer-Entlastung § 9b
- 2Amtliches WZ-2003-Verzeichnis
- 3StromStV: Converter und Mischbetrieb
- 4StromStG: Prüfeinheit und Mischbetrieb
- 5StromStV: Antragsfrist
- 6Industriestrompreis: Beihilferahmen
- 7EnFG: Besondere Ausgleichsregelung, Liste
- 8BECV, Anlage
- 9EnFG: Voraussetzungen der Umlagenbegrenzung
- 10KAV: Konzessionsabgabe
- 11Energiesteuer-Entlastung § 54 EnergieStG
- 12§ 51 EnergieStG
- 13BFH-Urteil VII R 1/21 zur Abluftbehandlung
- 14StromNEV: Aufschlag und atypische Netznutzung