
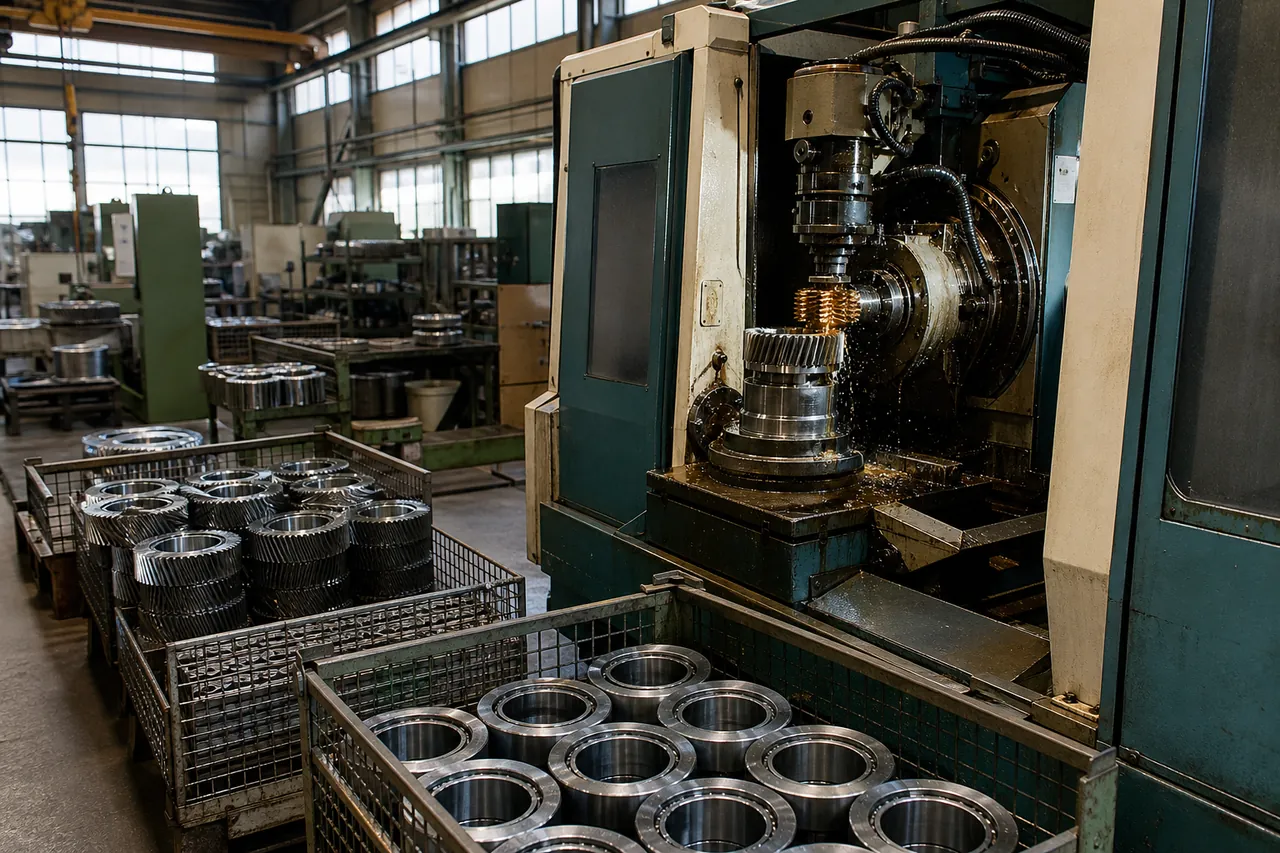
Industriestrompreis: nur für Lager, Getriebe, Zahnräder
Begünstigt sind nur Wirtschaftszweige auf Teilliste 1 der europäischen Leitlinien. Aus dem Maschinenbau steht dort allein die Klasse 28.15.
Gehört Ihr Werk zu 28.15, wird je Abnahmestelle geprüft. Für 2026 ergibt sich rechnerisch ein Zuschuss von 18,72 Euro je Megawattstunde vor möglicher Kürzung. Einen Rechtsanspruch gibt es nicht, das BAFA entscheidet nach Ermessen. Mindestens die Hälfte der Beihilfe muss in Dekarbonisierung fließen; anerkannt werden Maßnahmen ab 01.01.2026, und wer die Pflicht nicht erfüllt, muss den Anteil mit Zinsen zurückzahlen.
Werkzeugmaschinenbauer, gut 2 GWh
Ein Werkzeugmaschinenbauer mit gut 2 GWh Strom im Jahr war auf den Industriestrompreis angesprochen worden.
gut 2 GWh Strom im Jahr
Wir haben ihm vor jedem Aufwand offen gesagt, dass seine Klasse nicht gelistet ist. Das erspart einen aussichtslosen Antrag.
Begrenzung von KWKG- und Offshore-Umlage
Unabhängig davon kann bei 28.15 die Begrenzung von KWKG- und Offshore-Umlage greifen: Die erste Gigawattstunde je Abnahmestelle zahlt voll, für den Verbrauch darüber sinken die Umlagen auf 15 Prozent, mindestens 0,05 ct/kWh. Voraussetzungen sind unter anderem ein anerkanntes Energie- oder Umweltmanagement und eine Gegenleistung, etwa wirtschaftliche Effizienzmaßnahmen. Antrags- und Begrenzungsjahr weichen voneinander ab, die Weichen werden ein Jahr und mehr im Voraus gestellt. Bei wenigen Gigawattstunden rechnen wir ehrlich durch, ob der Vorteil die Kosten für Nachweise trägt. Beides setzen wir gemeinsam mit unseren Partnerkanzleien und Wirtschaftsprüfern um.
Mehr dazu: Industriestrompreis · KUEBLL-Liste · Besondere Ausgleichsregelung
Stromsteuer: der breiteste Hebel
Die Entlastung beträgt 20 Euro je Megawattstunde versteuerten Stroms, abzüglich 250 Euro Selbstbehalt im Jahr (§ 9b StromStG). Geprüft wird je Unternehmen, also je Rechtsträger. Unternehmen in Schwierigkeiten sind ausgeschlossen, und selbst erzeugter, steuerfreier Strom zählt nicht mit. Ab 10.000 Euro Entlastung im Jahr verlangt der Zoll zusätzlich eine Selbsterklärung zu Beihilfen. Den Antrag stellen unsere Partnerkanzleien, wir bereiten Mengen und Unterlagen vor.
Gesellschaft und Tätigkeit
Zwei Punkte entscheiden im Maschinenbau oft über den Anspruch. Erstens die Gesellschaft: Bei mehreren Gesellschaften an einem Standort zählt die, die den Strom entnimmt, mit dem, was sie tatsächlich tut. Zweitens die Tätigkeit: Nach der für die Stromsteuer maßgeblichen Klassifikation (WZ 2003) gehören Montage, Reparatur und Instandhaltung von Maschinen zum Verarbeitenden Gewerbe, reiner Handel nicht. Bei gemischten Betrieben entscheidet der größte Anteil nach einer von vier Bezugsgrößen, in der Regel für das Vorjahr (§ 15 Abs. 4 StromStV). Die Bezugsgröße wählt Ihr Unternehmen, die Zuordnung trifft das Hauptzollamt. Wer gar nicht selbst fertigt, sondern vollständig fertigen lässt, muss mit einer Absage rechnen; die Regeln dazu wurden 2026 neu gefasst, wir prüfen den Einzelfall.
Rechenweg: max(0; 400 MWh × 20 € − 250 €) = 7.750 € · Überschlag ohne Gewähr; maßgeblich ist die Prüfung im Einzelfall.
Hersteller von Elektromotoren, Betriebsübergang
Bei einem Hersteller von Elektromotoren lief die Stromrechnung auf eine Immobiliengesellschaft, und der Betrieb war im Laufe des Jahres auf eine andere Gesellschaft übergegangen.
Deshalb wird der Antrag getrennt je Gesellschaft für ihren Zeitraum vorbereitet.
Netzentgelt: Tagschicht gegen Hochlastzeitfenster
Netzbetreiber legen jedes Jahr Hochlastzeitfenster fest: tägliche Zeitfenster je Jahreszeit, montags bis freitags, Feiertage, Brückentage in begrenztem Umfang und die Zeit vom 24.12. bis 01.01. ausgenommen. In manchen Jahreszeiten gibt es gar kein Fenster. Liegt Ihre höchste Last in diesen Fenstern deutlich unter der Jahreshöchstlast, ist ein individuelles Netzentgelt möglich (§ 19 Abs. 2 S. 1 StromNEV). Voraussetzungen: Leistungsmessung, mindestens 100 kW Abstand zwischen Jahreshöchstlast und höchster Last im Fenster, die Erheblichkeitsschwelle der Spannungsebene und mindestens 500 Euro Vorteil im Jahr. Mindestens 20 Prozent des allgemeinen Netzentgelts bleiben.
Maschinenbauer mit Tagschicht passen oft gut, wenn die Fenster am Abend liegen.
Aufschlag für besondere Netznutzung
Über 1 GWh je Abnahmestelle prüfen wir zusätzlich den Aufschlag für besondere Netznutzung: 2026 gilt für den Verbrauch oberhalb der ersten GWh höchstens 0,050 statt 1,559 ct/kWh.
Werte gerundet, kein Versprechen für Ihren Betrieb.
Hersteller von Elektromotoren, Mittelspannung (Analogfall)
Ein Hersteller von Elektromotoren in der Mittelspannung arbeitete vor allem tagsüber, die Hochlastzeiten seines Netzbetreibers lagen nur am späten Nachmittag und frühen Abend, im Sommer gar nicht. Im Fenster lagen höchstens rund 50 kW an, die Jahresspitze bei gut 220 kW.
rund 7.500 Euro pro Jahr
Die Vereinbarung ist geschlossen und angezeigt, das berechnete Potenzial liegt bei rund 7.500 Euro pro Jahr, endgültig erst nach Jahresende im Ist.
Hersteller lufttechnischer Anlagen, rund 240 MWh
Ein Hersteller lufttechnischer Anlagen mit nur rund 240 MWh zahlte fast die Hälfte seiner Stromkosten als Netzentgelt.
im fünfstelligen Bereich pro Jahr
Weil die Hochlastzeitfenster seines Netzbetreibers im Analysejahr sehr kurz waren, ergab sich mit einem kleinen Speicher, der vor jedem Fenster geladen ist, ein berechnetes Potenzial im fünfstelligen Bereich pro Jahr, vor Investitions- und Betriebskosten und nicht umgesetzt.
Prüfstände, Spitzen, Blindarbeit
Prüfstände und große Einzelantriebe erzeugen hohe Spitzen. Ohne individuelles Netzentgelt bestimmt die höchste Viertelstunde im Abrechnungszeitraum den Leistungspreis, schon ein einziger ungeplanter Prüflauf kann ihn hochtreiben. Planbare Prüfläufe außerhalb der Hochlastzeitfenster schaden der atypischen Netznutzung nicht. Große Motoren können außerdem Blindarbeit verursachen, die bei Leistungsmessung abgerechnet wird. Ob das bei Ihnen der Fall ist, steht in der Netzabrechnung.
Mehr dazu: Leistungspreis senken · Blindarbeit · Lastgang-Check
Gas und Wärmebehandlung
Gehört Ihr Unternehmen zum Produzierenden Gewerbe und heizen Sie Hallen mit Gas, entlastet § 54 EnergieStG 1,38 Euro je Megawattstunde, ein Betrag bleibt ab rund 181 MWh.
Rechenweg: max(0; 2.000 MWh × 1,38 € − 250 €) = 2.510 € · Überschlag ohne Gewähr; maßgeblich ist die Prüfung im Einzelfall.
Fristen für Maschinenbauer
- 31.12.2026Ausschlussfrist
Stromsteuer-Entlastung für das Jahr 2025
Mehr dazuDas Jahr 2025 kann noch bis 31.12.2026 beantragt werden.
- 31.03.2027
- 30.09.2027
Anzeige der Vereinbarung zur atypischen Netznutzung
Mehr dazuFür 2026 ist die Anzeigefrist abgelaufen, die nächste endet am 30.09.2027.
- 30. Juni des Folgejahres
- 31.12.2028
Die StromNEV tritt außer Kraft
Ab 2029 prüfen wir die dann geltenden Regeln neu.
So läuft die Prüfung ab
Rechnungen hochladen
Sie laden Strom- und Gasrechnungen hoch, bei Leistungsmessung den Lastgang des Vorjahres.
Prüfung
Wir prüfen Wirtschaftsklasse, Gesellschaft und jeden Hebel und nennen das berechnete Potenzial pro Jahr.
Umsetzung
Mit Ihrer Vollmacht setzen wir um.
| Hebel | Umsetzung |
|---|---|
| Netzentgelte, Energiesteuer, Konzessionsabgabe und Rechnungsprüfung | setzen wir selbst um |
| Stromsteuer | über unsere Partnerkanzleien |
| Industriestrompreis und Umlagenbegrenzung | gemeinsam mit Partnerkanzleien und, wo ein Testat nötig ist, Wirtschaftsprüfern |
| Rechtsberatung | bleibt bei den Partnerkanzleien |
Häufige Fragen
Nur ein Teil kommt in Betracht. Aus dem Maschinenbau steht allein die Herstellung von Lagern, Getrieben, Zahnrädern und Antriebselementen (WZ 2008 28.15) auf der amtlichen Liste. Werkzeugmaschinen, Hebezeuge, Motoren und Turbinen sowie Sondermaschinen stehen dort nicht. Auch bei 28.15 gibt es keinen Rechtsanspruch: Das BAFA entscheidet nach Ermessen, und mindestens die Hälfte der Beihilfe muss in Dekarbonisierung fließen, sonst droht die Rückzahlung.
Die Stromsteuer-Entlastung für das Produzierende Gewerbe: 20 Euro je Megawattstunde versteuerten Stroms abzüglich 250 Euro im Jahr, geprüft je Unternehmen. Voraussetzung ist der Schwerpunkt im Produzierenden Gewerbe; Unternehmen in Schwierigkeiten sind ausgeschlossen. Das Jahr 2025 kann noch bis 31.12.2026 beantragt werden. Mit Gasheizung kommt die Energiesteuer-Entlastung nach § 54 dazu, ein Betrag bleibt dort ab rund 181 MWh Gas.
Oft ja. Nach der für die Stromsteuer maßgeblichen Klassifikation (WZ 2003) gehören Montage, Reparatur und Instandhaltung von Maschinen zum Verarbeitenden Gewerbe. Bei einem Hersteller lufttechnischer Anlagen war das in der Wirtschaftsklasse ausdrücklich eingeschlossen. Reiner Handel mit Maschinen zählt nicht. Hat Ihr Unternehmen mehrere Tätigkeiten, entscheidet der größte Anteil nach einer wählbaren Bezugsgröße; die Zuordnung trifft das Hauptzollamt.
Viel, wenn Ihre Spitzen tagsüber liegen und der Netzbetreiber seine Hochlastzeitfenster am Abend oder nur sehr kurz festlegt. Voraussetzung sind Leistungsmessung, mindestens 100 kW Abstand zwischen Jahreshöchstlast und höchster Last im Fenster, die Erheblichkeitsschwelle und mindestens 500 Euro Vorteil. Mindestens 20 Prozent des allgemeinen Netzentgelts bleiben. Die Anzeige erstattet Ihr Unternehmen bis 30. September bei der Regulierungsbehörde, wir bereiten sie vor.
Prüfläufe lassen sich oft planen. Liegen sie außerhalb der Hochlastzeitfenster, stören sie die atypische Netznutzung nicht. Ohne solche Vereinbarung bestimmt die höchste Viertelstunde im Abrechnungszeitraum den Leistungspreis, schon eine einzige Spitze kann also teuer werden. Große Motoren können zudem Blindarbeit verursachen, die Position prüfen wir in der Netzabrechnung mit.
Oft ja, dann liegt der Wert meist im Netzentgelt, in Lastspitzen und in der Abrechnung. Bei 28.15 können Industriestrompreis und Umlagenbegrenzung hinzukommen.
Netzentgelte, Energiesteuer, Konzessionsabgabe und Rechnungsprüfung setzen wir selbst um. Den Stromsteuer-Antrag stellen unsere Partnerkanzleien. Industriestrompreis und Umlagenbegrenzung (nur 28.15) setzen wir gemeinsam mit Partnerkanzleien und, wo ein Testat nötig ist, Wirtschaftsprüfern um.
Maschinenbau-Betrieb prüfen lassen
Die Vergütung ist erfolgsabhängig, keine Vorkasse.
Quellen
- 1Stromsteuer-Entlastung § 9b
- 2StromStG: Begünstigte Unternehmen
- 3StromStV: Zuständigkeit
- 4StromStG: Unternehmen in Schwierigkeiten
- 5StromStV: Mischbetrieb
- 6StromStV: Antragsfrist
- 7AO: Festsetzungsfrist
- 8Energiesteuer-Entlastung § 54 EnergieStG
- 9§ 51 EnergieStG
- 10Industriestrompreis: EU-Leitlinien, Anhang I
- 11EnFG: Besondere Ausgleichsregelung, Liste
- 12EnFG: Voraussetzungen der Umlagenbegrenzung
- 13BECV: CO2-Preis-Kompensation, Anlage
- 14StromNEV: Atypische Netznutzung
- 15KAV: Konzessionsabgabe, Schwellen und Höchstsätze
- 16KAV: Grund- und Ersatzversorgung