
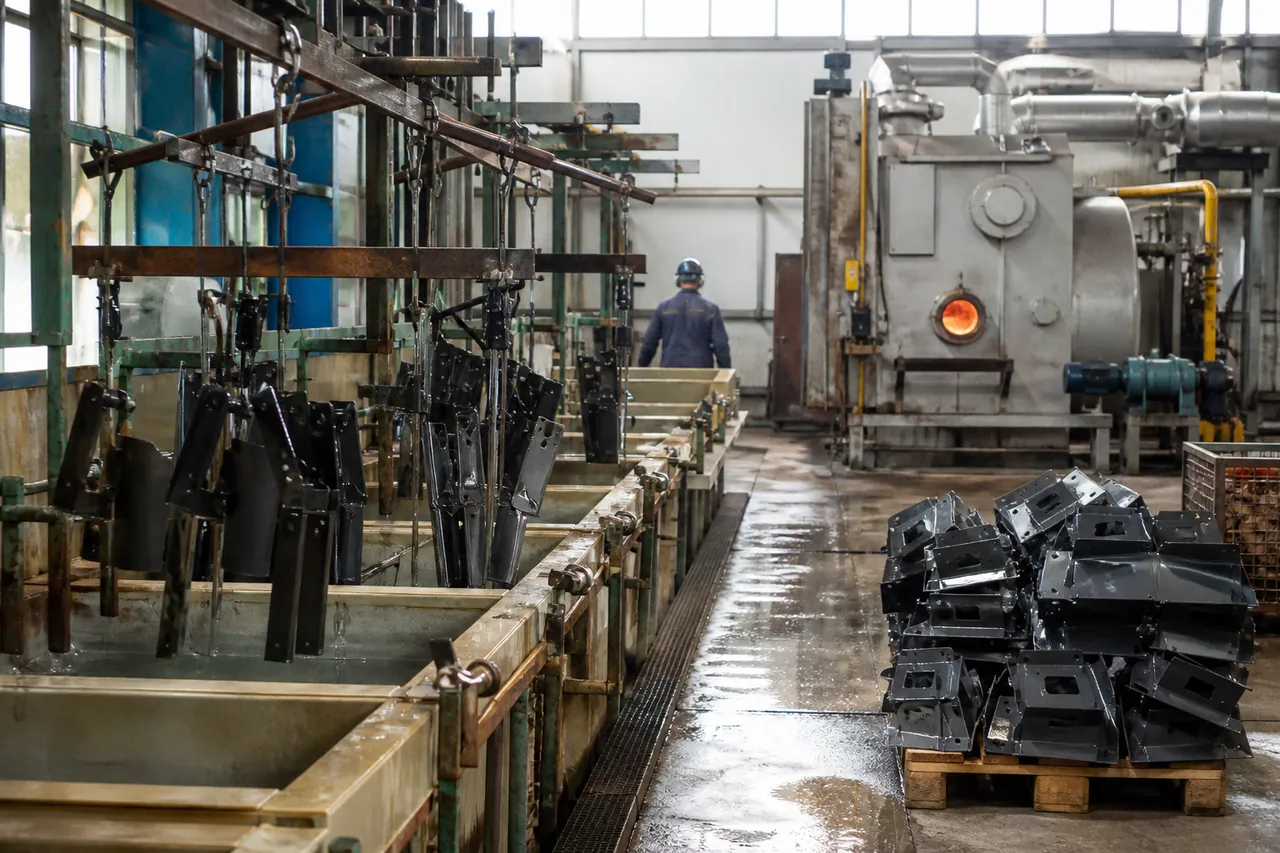
Warum Oberflächenveredler mehr Hebel haben als andere Metallbetriebe
Viele Metallverarbeiter fallen beim Industriestrompreis durch: Zerspanung (25.62), Werkzeugherstellung (25.73) und der größte Teil des Maschinenbaus stehen nicht auf der Liste. Die Oberflächenveredlung und Wärmebehandlung schon: Der Wirtschaftszweig 25.61 steht in Anlage 2 des Energiefinanzierungsgesetzes, Liste 1, und in der deckungsgleichen Teilliste, an die der Industriestrompreis anknüpft. Damit trägt ein Galvanikbetrieb gleich mehrere Entlastungen, die einem Dreher nebenan verschlossen bleiben.
Wo der Strom hingeht: Gleichrichter, Bäder, Öfen
In einer Galvanik laufen Gleichrichter, Badheizung, Umwälzung und Abluft oft rund um die Uhr. Das ergibt je nach Betrieb eine hohe, gleichmäßige Grundlast. In der Härterei kommen Öfen hinzu, die chargenweise fahren und sich häufig planen lassen. Pulverbeschichter heizen Einbrennöfen meist mit Gas. Für die Energiekosten heißt das: Der Arbeitspreis ist nur ein Teil. Stromsteuer, Umlagen, Netzentgelt und die Steuer auf Gas können einen erheblichen Teil ausmachen, und genau dort setzen die Entlastungen an.
Stromsteuer und Prozessentlastung
Die Entlastung für das Produzierende Gewerbe beträgt 20 Euro je Megawattstunde versteuerten Stroms, abzüglich eines Selbstbehalts von 250 Euro im Jahr. Beantragt wird nachträglich beim Hauptzollamt, von dessen Bezirk aus Ihr Unternehmen betrieben wird.
Rechenweg: max(0; 400 MWh × 20 € − 250 €) = 7.750 € · Überschlag ohne Gewähr; maßgeblich ist die Prüfung im Einzelfall.
Prozessentlastung für Wärme und Elektrolyse
Das Stromsteuergesetz kennt zusätzlich eine eigene Entlastung für Strom, der zur Wärmebehandlung, zum Erwärmen und Warmhalten in der Oberflächenveredlung oder unmittelbar für die Elektrolyse eingesetzt wird. Strom für Pumpen, Umwälzung, Abluft und Steuerung gehört nicht dazu. Für dieselbe Menge ersetzt diese Entlastung die allgemeine, sie kommt nicht obendrauf, und der Unterschied je Megawattstunde ist gering. Für Härtereien ist das ein naheliegender Prüfpunkt, für Galvaniken eine Frage der Abgrenzung je Prozess und der Messung. Wir prüfen, welche Mengen sich belegen lassen, bevor wir einen Betrag nennen. Den Antrag stellen unsere Partnerkanzleien mit Ihrer Vollmacht, wir bereiten Unterlagen und Mengen vor.
Mehr dazu: Stromsteuer-Entlastung · Produzierendes Gewerbe und Stromsteuer · Stromsteuer-Frist
Industriestrompreis und Begrenzung der Umlagen
Leistungsberechtigt beim Industriestrompreis sind Abnahmestellen, an denen die Oberflächenveredlung den Tätigkeitsschwerpunkt bildet. Die Zuordnung prüft das BAFA selbst. 2026 beträgt die Entlastung 18,72 Euro je Megawattstunde auf den gesamten anrechenbaren Verbrauch, auch auf selbst genutzten Strom aus der eigenen Photovoltaik. Im Gegenzug muss mindestens die Hälfte der Beihilfe in Maßnahmen zur Dekarbonisierung fließen, die ab 01.01.2026 zählen. Wer die Pflicht nicht erfüllt, muss den entsprechenden Anteil mit Zinsen zurückzahlen. Einen Rechtsanspruch gibt es nicht: Das BAFA entscheidet nach Ermessen, die Beträge können bei knappen Haushaltsmitteln anteilig gekürzt werden.
Begrenzung von KWKG- und Offshore-Umlage
Lag der selbst verbrauchte Strom an einer Abnahmestelle im letzten abgeschlossenen Geschäftsjahr über 1 GWh, kommt die Begrenzung von KWKG- und Offshore-Umlage hinzu. Unternehmen und Abnahmestelle müssen dafür der gelisteten Branche zuzuordnen sein. Voraussetzung sind außerdem ein Energiemanagement und eine Gegenleistung: wirtschaftliche Effizienzmaßnahmen umsetzen, einen Anteil ungeförderten Grünstroms decken oder in Dekarbonisierung investieren. Ein Umweltmanagement nach ISO 14001 reicht nicht.
Gas in Härterei, Einbrennofen und Abluftreinigung
Setzt ein Unternehmen des Produzierenden Gewerbes Erdgas für Wärmebehandlung oder Oberflächenveredlung von Metallen ein, wird die Energiesteuer auf diese Menge in voller Höhe entlastet, ohne Selbstbehalt. Das Gleiche gilt für Gas, das in der thermischen Abluftreinigung verheizt wird, unabhängig von der Branche. Die Prozessmengen müssen ermittelt werden, im Regelfall über einen eigenen Zähler, andere Verfahren nur mit Zulassung des Hauptzollamts. Wärmebehandlung (ohne metallische Überzüge), anodische Oxidation und das Plastifizieren von Metallen einschließlich Pulverbeschichtung wurden 2026 rückwirkend ab 2021 als Teilsektoren für die Kompensation des nationalen CO2-Preises anerkannt. Metallische Überzüge, galvanisch oder durch Feuerverzinken, gehören nicht dazu. Die Entlastung der Energiesteuer auf Gas setzen wir selbst mit Ihnen um, die CO2-Kompensation zusammen mit unseren Partnerkanzleien und Wirtschaftsprüfern.
Für übriges Gas, etwa Raumwärme, bleibt die allgemeine Entlastung für das Produzierende Gewerbe.
Rechenweg: max(0; 2.000 MWh × 1,38 € − 250 €) = 2.510 € · Überschlag ohne Gewähr; maßgeblich ist die Prüfung im Einzelfall.
Netzentgelt und Lastspitzen
Liegt die höchste Last eines Betriebs in den Hochlastzeitfenstern des Netzbetreibers deutlich unter der Jahreshöchstlast, ist ein individuelles Netzentgelt möglich. Der Abstand muss mindestens 100 kW betragen und je nach Spannungsebene eine Erheblichkeitsschwelle erreichen (Mittelspannung 20 Prozent, Niederspannung 30 Prozent der Jahreshöchstlast), die Ersparnis mindestens 500 Euro im Jahr. Die Vereinbarung mit dem Netzbetreiber zeigt der Letztverbraucher bei der Regulierungsbehörde an, wir bereiten Vereinbarung und Anzeige vor. Sie steht unter dem Vorbehalt, dass die Werte im Ist erreicht werden, sonst gilt rückwirkend für das ganze Jahr das allgemeine Entgelt. Für Gleichrichter ist das selten, für Öfen, Trockner oder einen Speicher öfter. Über 1 GWh Netzbezug je Abnahmestelle gilt außerdem für die Menge oberhalb der ersten Gigawattstunde ein deutlich niedrigerer Aufschlag für besondere Netznutzung, wenn die Menge rechtzeitig beim Netzbetreiber gemeldet wird. Und eine niedrigere abrechnungsrelevante Höchstleistung senkt die Kosten aus dem Leistungspreis.
Aus der Oberflächenveredlung selbst nennen wir hier keine Einzelfälle. Diese Fälle aus benachbarten Metallbranchen zeigen, worauf es ankommt (anonymisiert, Werte gerundet):
Metallverarbeitender Betrieb, gut 500 MWh
Ein metallverarbeitender Betrieb mit gut 500 MWh Jahresverbrauch.
einen mittleren vierstelligen Betrag
Er erhielt die Stromsteuer-Entlastung in genau der beantragten Höhe, einen mittleren vierstelligen Betrag.
Schmiede, rund 5 GWh
Eine Schmiede mit rund 5 GWh Verbrauch steht wie die Oberflächenveredlung auf beiden Listen. Über Stromsteuer und Industriestrompreis geht es dort um einen sechsstelligen Betrag pro Jahr.
einen sechsstelligen Betrag pro Jahr
Die Begrenzung der Umlagen lief bereits, das zeigte die Stromrechnung. Wir haben sie deshalb nicht als offenes Potenzial ausgewiesen.
Automobilzulieferer, mehr als 1 GWh
Ein Automobilzulieferer mit mehr als 1 GWh an der Abnahmestelle.
ein hoher fünfstelliger Betrag
Er wurde beim Aufschlag für besondere Netznutzung für ein Jahr zum vollen Satz abgerechnet, ein hoher fünfstelliger Betrag, weil die Meldung zum niedrigeren Satz fehlte.
Werkzeugmaschinenbauer
Ein Werkzeugmaschinenbauer war auf den Industriestrompreis angesprochen worden.
Aus dem Maschinenbau steht nur die Herstellung von Lagern, Getrieben und Zahnrädern auf der Liste, wir haben vor dem Antrag abgesagt. Dieselbe Prüfung gilt für eine Galvanik, die als Abteilung zu einem Maschinenbauer gehört.
Zwei Betriebe, wenige GWh
Bei zwei Betrieben mit wenigen GWh Verbrauch standen für die Begrenzung der Umlagen rund 5.000 bis 8.000 Euro Kosten für Nachweise und Energiemanagement einem Vorteil von rund 12.000 Euro gegenüber.
rund 12.000 Euro
Wir haben abgeraten.
Fristen für Galvanik, Beschichtung und Härterei
- 31.12.2026
- 31.03.2027
Industriestrompreis: erster Antrag für das Jahr 2026
Mehr dazu - bis 30. JuniWiederkehrend
Begrenzung der Umlagen: Antrag für das Folgejahr
- bis zum Ende der FestsetzungsfristWiederkehrendAusschlussfrist
Energiesteuer-Entlastung auf Gas für Prozessmengen
- 31.12.2028
Die Stromnetzentgeltverordnung tritt außer Kraft
Mehr dazu
Für wen es sich nicht lohnt
Wir sagen je Hebel ab, wenn er nicht greift.
- Die allgemeine Stromsteuer-Entlastung bringt erst über rund 12.500 kWh versteuerten Strom im Jahr etwas.
- Unternehmen, die beihilferechtlich in Schwierigkeiten sind, erhalten keine allgemeine Stromsteuer-Entlastung und voraussichtlich keinen Industriestrompreis.
- Liegt der Schwerpunkt einer Abnahmestelle nicht in der Oberflächenveredlung, entfällt dort der Industriestrompreis über diesen Code; andere gelistete Tätigkeiten prüfen wir gesondert.
- Die Strompreiskompensation steht Galvaniken nicht offen.
- Bei knapp über 1 GWh rechnen wir die Begrenzung der Umlagen ehrlich durch und raten auch ab, wenn die Nachweiskosten den Vorteil auffressen.
Typische Fallstricke in der Branche
Die Galvanik ist eine Abteilung eines Maschinenbauers.
Für den Industriestrompreis zählt dann der Schwerpunkt der Abnahmestelle, für die Begrenzung der Umlagen die Zuordnung von Unternehmen und Abnahmestelle, und beides liegt oft nicht in 25.61. Die Stromsteuer-Entlastung bleibt meist möglich, denn auch der Maschinenbau ist Produzierendes Gewerbe.
Ein Hebel läuft schon.
Ob die Umlagen bereits begrenzt sind, steht auf der Stromrechnung, Steuerentlastungen sieht man dort meist nicht. Wir fragen Bescheide und bisherige Anträge ab und weisen nur aus, was noch offen ist.
Mehrere Gesellschaften an einem Standort.
Der Antrag muss auf die Gesellschaft laufen, die den Strom bezieht und verbraucht.
So läuft die Prüfung
Rechnung hochladen
Sie laden eine Jahresrechnung für Strom und, falls vorhanden, für Gas hoch. Daraus erstellen wir eine erste Einschätzung.
Unterlagen
Für das berechnete Potenzial pro Jahr, getrennt nach Hebeln, brauchen wir je nach Hebel zusätzlich Lastgang, Tätigkeitsbeschreibung, Prozessmengen und bestehende Bescheide.
Prüfung
Wir prüfen Code, Mengen, Lastgang und laufende Entlastungen.
| Hebel | Wer setzt um |
|---|---|
| Stromsteuer-Entlastung und Prozessentlastung Strom | Antrag mit Ihrer Vollmacht über unsere Partnerkanzleien, wir bereiten Unterlagen und Mengen vor |
| Industriestrompreis, Begrenzung der Umlagen, CO2-Kompensation Brennstoffe | EnergyIQ zusammen mit unseren Partnerkanzleien, mit Wirtschaftsprüfern, wo eine Bescheinigung verlangt ist |
| Energiesteuer auf Gas, atypische Netznutzung, Leistungspreis, Aufschlag für besondere Netznutzung, Konzessionsabgabe, Rechnungsprüfung | EnergyIQ selbst; die Anzeige eines individuellen Netzentgelts erstattet Ihr Unternehmen, wir bereiten sie vor |
Häufige Fragen
Ja. Der Wirtschaftszweig 25.61 "Oberflächenveredlung und Wärmebehandlung" steht in Teilliste 1, die der Industriestrompreis voraussetzt. Geprüft wird je Abnahmestelle nach der dort überwiegenden Tätigkeit.
In der Regel ja: Oberflächenveredlung gehört zum Verarbeitenden Gewerbe, auch wenn Sie fremde Teile im Auftrag beschichten. Maßgeblich ist Ihre tatsächliche Tätigkeit nach der Klassifikation von 2003. Wir bereiten die Einordnung vor, den Antrag stellen unsere Partnerkanzleien, die Zuordnung trifft das Hauptzollamt. Die Branche ist Voraussetzung; entlastet wird erst oberhalb des Selbstbehalts von 250 Euro im Jahr.
Beim Strom ja, aber mit kleinem Unterschied: Für Strom zur Wärmebehandlung, zum Erwärmen und Warmhalten in der Oberflächenveredlung und für Strom, der unmittelbar die Elektrolyse bewirkt, sieht das Stromsteuergesetz eine eigene Entlastung vor. Pumpen, Umwälzung, Abluft und Steuerung zählen nicht. Für dieselbe Menge ersetzt sie die allgemeine Entlastung, sie kommt nicht obendrauf. Beim Gas ist der Unterschied größer: Für Wärmebehandlung und Oberflächenveredlung von Metallen wird die Energiesteuer voll entlastet statt nur zu einem Teil. Welche Mengen in Frage kommen, hängt an der Messung je Prozess.
Nein, gefordert ist ein Energiemanagement, grundsätzlich ein zertifiziertes System nach ISO 50001 oder EMAS. Nur Unternehmen mit weniger als 5 GWh Stromverbrauch im letzten abgeschlossenen Geschäftsjahr können stattdessen ein nicht zertifiziertes System nach DIN EN ISO 50005 (mindestens Umsetzungsstufe 3) oder die Mitgliedschaft in einem angemeldeten Energieeffizienz- und Klimaschutznetzwerk nutzen.
Ja, wenn die Voraussetzungen erfüllt sind. Wärmebehandlung (ohne metallische Überzüge), anodische Oxidation und das Plastifizieren von Metallen einschließlich Pulverbeschichtung wurden 2026 rückwirkend ab dem Abrechnungsjahr 2021 als Teilsektoren anerkannt. Metallische Überzüge, galvanisch oder durch Feuerverzinken, gehören nicht dazu. Kompensiert werden nur die Brennstoffemissionen dieser Teilsektoren oberhalb eines Selbstbehalts. Verlangt werden ein Energiemanagementsystem oder EMAS und Investitionen in Effizienz- oder Klimaschutzmaßnahmen. Der Antrag läuft jährlich mit Bescheinigung eines Wirtschaftsprüfers, Frist 30. Juni des Folgejahres. Wir setzen ihn zusammen mit unseren Partnerkanzleien und Wirtschaftsprüfern um. Die Nachholung der Jahre 2021 bis 2025 ist seit 14.09.2026 abgelaufen.
Die Dauerlast der Gleichrichter lässt sich selten verschieben. Ob Öfen, Trockner oder ein Speicher die Last in den Hochlastzeitfenstern Ihres Netzbetreibers mindestens 100 kW und je nach Spannungsebene 20 bis 30 Prozent unter die Jahreshöchstlast drücken können, zeigt der Lastgang.
Häufig offen sind bei Abnahmestellen über 1 GWh Netzentgelt, der Aufschlag für besondere Netznutzung und der Industriestrompreis, beim Gas die volle Prozessentlastung. Begrenzte Umlagen sehen wir auf der Rechnung, Steuerentlastungen meist nur in Bescheiden und bisherigen Anträgen. Deshalb fragen wir beides ab.
Netzentgelt, Aufschlag für besondere Netznutzung, Energiesteuer auf Gas, Konzessionsabgabe und Rechnungsprüfung setzen wir selbst um. Die Anzeige eines individuellen Netzentgelts erstattet Ihr Unternehmen, wir bereiten sie vor. Industriestrompreis, Begrenzung der Umlagen und CO2-Kompensation setzen wir zusammen mit unseren Partnerkanzleien um, mit Wirtschaftsprüfern, wo eine Bescheinigung verlangt ist. Den Antrag auf Stromsteuer-Entlastung stellen unsere Partnerkanzleien. Rechtsberatung liegt immer bei den Partnerkanzleien.
Nächster Schritt
Laden Sie im Hebel-Check Ihre letzte Jahresrechnung für Strom hoch. Sie erhalten eine erste Einschätzung je Hebel und sehen, wer ihn für Sie umsetzt.
Quellen
- 1EnFG Anlage 2: Liste 1
- 2KUEBLL: Sektorgate Industriestrompreis
- 3BAFA: Industriestrompreis
- 4Stromsteuer-Entlastung § 9b
- 5StromStG: Regelsteuersatz
- 6StromStG: Begünstigte Unternehmen
- 7StromStG: Prozessentlastung § 9a
- 8StromStG: Unternehmen in Schwierigkeiten
- 9Energiesteuer-Entlastung § 51 EnergieStG
- 10Energiesteuer-Entlastung § 54 EnergieStG
- 11BECV: Antragsfrist
- 12BECV: Selbstbehalt und Gegenleistung
- 13EnFG: Voraussetzungen der Umlagenbegrenzung
- 14EnFG: Höhe der Begrenzung
- 15EnFG: Antragsfrist
- 16StromNEV: Bandlast und Netzentgelt
- 17KAV: Konzessionsabgabe, Sondervertrag