
Stromsteuer und Gas: die festen Beträge
Die Stromsteuer-Entlastung beträgt 20 Euro je Megawattstunde, abzüglich 250 Euro Selbstbehalt im Jahr (§ 9b StromStG). Gerechnet wird je Unternehmen, über alle Standorte zusammen. Den Antrag bereiten wir vor, gestellt wird er über unsere Partnerkanzleien.
Gerechnet wird je Unternehmen, über alle Standorte zusammen.
Rechenweg: max(0; 400 MWh × 20 € − 250 €) = 7.750 € · Überschlag ohne Gewähr; maßgeblich ist die Prüfung im Einzelfall.
Herstellung oder Handel
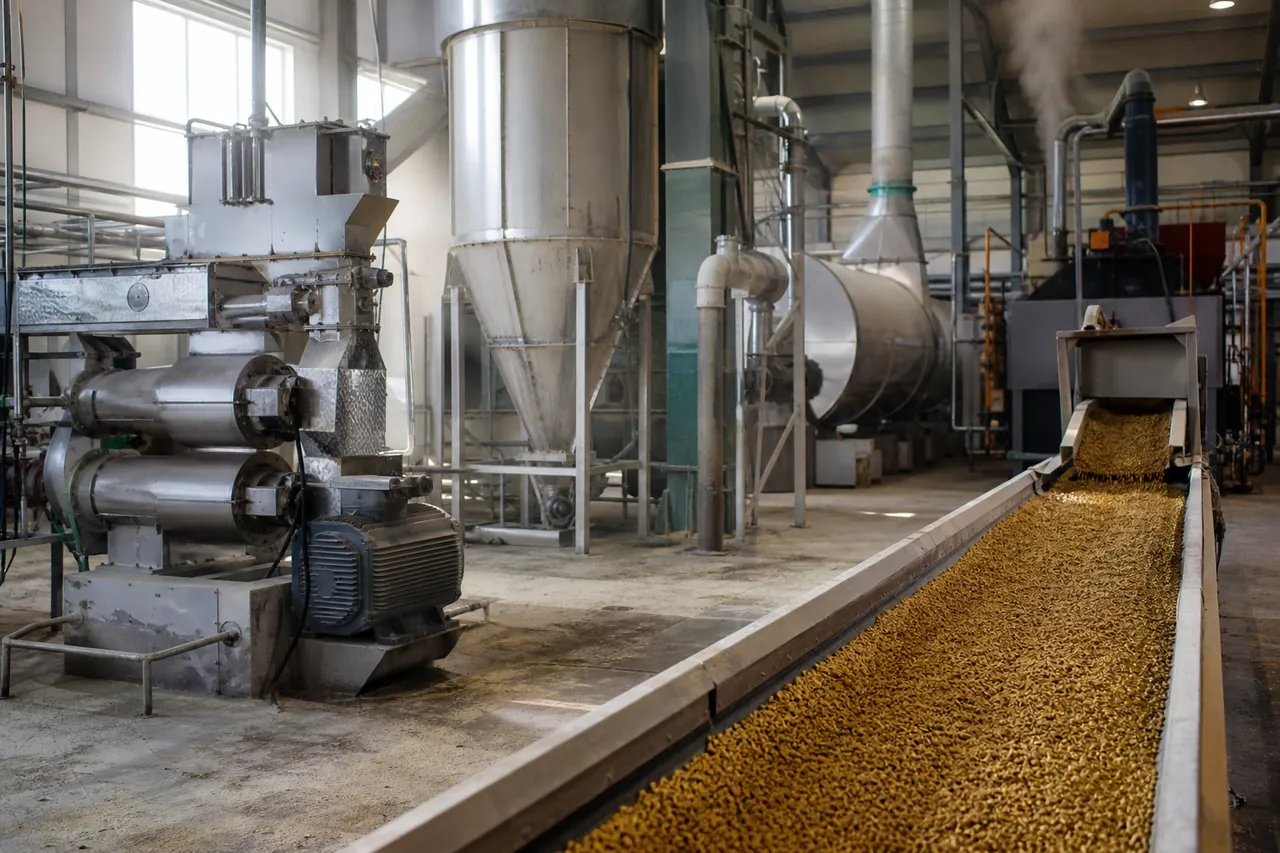
Zur Herstellung gehört, was in Ihrem Werk wirklich umgewandelt wird. Zugekaufte Komponenten, die Sie mischen, mahlen oder pelletieren, sind Rohstoff Ihrer Herstellung, kein Handel. Handel ist, was Sie unverändert weiterverkaufen, auch Fertigfutter, das Sie nur umpacken. Viele Werke und Genossenschaften haben beides und sind damit Mischbetrieb. Es reicht, wenn die eigene Herstellung nach einer wählbaren Bezugsgröße den größten Anteil hat: Bruttowertschöpfung, Wertschöpfung, tätige Personen oder Umsatz (§ 15 Abs. 4 StromStV). Die Wahl trifft Ihr Unternehmen, die Zuordnung das Hauptzollamt. Ist das Werk eine eigene Gesellschaft, zählt deren eigener Schwerpunkt. Wer Futter nur handelt, gehört zum Großhandel und hat keinen Anspruch. Wer Heimtierfutter unter eigener Marke vollständig bei einem Lohnhersteller fertigen lässt, hat dafür keinen Herstellungsanteil (§ 15 Abs. 8 StromStV). Strom aus der eigenen PV-Anlage bringt keine zusätzliche Entlastung, Strom für Elektrofahrzeuge ist ausgenommen.
Gas und Heizstoffe: Energiesteuer-Entlastung
Trockner, Dampfkessel für die Pelletierung und Hallenheizung laufen oft mit Erdgas, Heizöl oder Flüssiggas. Dafür gibt es die Energiesteuer-Entlastung: 1,38 Euro je Megawattstunde Erdgas, 15,34 Euro je 1.000 Liter Heizöl, 15,15 Euro je 1.000 Kilogramm Flüssiggas, ebenfalls mit 250 Euro Selbstbehalt im Jahr (§ 54 EnergieStG). Bei Erdgas bleibt ein Betrag erst über rund 181 MWh im Jahr, bei großen Trocknungsmengen kann er beachtlich werden. Auf Gas kann zudem die Konzessionsabgabe entfallen: für Sondervertragskunden bei mehr als 5 Mio. kWh je Jahr und Abnahmefall.
Rechenweg: max(0; 2.000 MWh × 1,38 € − 250 €) = 2.510 € · Überschlag ohne Gewähr; maßgeblich ist die Prüfung im Einzelfall.
Über 1 GWh: Aufschlag prüfen, Umlagenbegrenzung rechnen
Liegt der selbst verbrauchte Strom an einer Abnahmestelle über 1 GWh, sinkt für die Menge darüber der Aufschlag für besondere Netznutzung von 1,559 auf 0,050 ct/kWh (2026). Dafür braucht es weder Energiemanagement noch Gegenleistung. Ob Ihr Netzbetreiber das schon so abrechnet, sehen wir auf der Rechnung; fehlt es, kümmern wir uns um die Meldung.
Futtermittel stehen außerdem in Liste 2 der Anlage 2 EnFG (früher Besondere Ausgleichsregelung). Dann werden KWKG- und Offshore-Umlage für die Menge oberhalb der ersten Gigawattstunde auf 25 Prozent begrenzt. 2026 betragen beide zusammen 1,387 ct/kWh. Voraussetzung sind ein Energiemanagement und eine Gegenleistung, etwa umgesetzte Effizienzmaßnahmen (§ 30 EnFG), und Ihr Unternehmen muss insgesamt der Futtermittelherstellung zuzuordnen sein. Bei Werken knapp über 1 GWh fällt der Vorteil klein aus, weil die erste Gigawattstunde voll zahlt. Wir rechnen deshalb vorher, ob er die Kosten für Nachweise und Energiemanagement deutlich übersteigt. Ob Ihr Werk die Begrenzung schon nutzt, sehen wir ebenfalls auf der Stromrechnung. Lohnt sie sich, setzen wir den Antrag gemeinsam mit unseren Partnerkanzleien und Wirtschaftsprüfern um.
CO2-Kompensation nur für Luzerne
Die Kompensation für den nationalen CO2-Preis auf Brennstoffe knüpft an eine Liste von Sektoren und Erzeugnissen. Aus der Futtermittelherstellung ist dort nur ein Erzeugnis erfasst: Mehl und Pellets aus Luzerne. Mischfutter und Heimtierfutter stehen nicht darauf. In manchen Sparten läuft der Antrag schon über den Verband. Dann prüfen wir, ob Ihr Werk darin erfasst ist, und konzentrieren uns auf die übrigen Hebel. Für 2026 läuft der Antrag bis 30. Juni 2027. Wo ein eigener Antrag sinnvoll ist, setzen wir ihn mit Partnerkanzleien und Wirtschaftsprüfern um.
Mehr dazu: CO2-Preis
Netzentgelt: saisonale Last gegen Hochlastzeitfenster
Ein reduziertes Netzentgelt über die atypische Netznutzung (§ 19 Abs. 2 S. 1 StromNEV) setzt voraus, dass die höchste Last in den Hochlastzeitfenstern Ihres Netzbetreibers deutlich unter der Jahreshöchstlast liegt: mindestens 100 kW Abstand, dazu die Erheblichkeitsschwelle, gerechnet auf die Jahreshöchstlast, von 20 Prozent in der Mittelspannung und 30 Prozent in der Umspannung auf Niederspannung und in der Niederspannung, und mindestens 500 Euro Vorteil im Jahr. Pressen, die nachts laufen, klingen ideal. Entscheidend ist aber, wann die Jahresspitze entsteht. Bei Werken mit Saisonbetrieb kann sie genau in den Fenstern liegen. Die Anzeige reicht Ihr Unternehmen bis 30. September des Anwendungsjahres bei der Regulierungsbehörde ein, wir bereiten sie vor. Werden die Voraussetzungen im Ist verfehlt, gilt rückwirkend das allgemeine Entgelt.
Konzessionsabgabe bei kleineren Werken
Kleinere Werke in der Niederspannung prüfen wir zusätzlich auf die Konzessionsabgabe: Wer in mindestens zwei Monaten mehr als 30 kW und im Jahr mehr als 30.000 kWh an einer Betriebsstätte oder Abnahmestelle abnimmt, kann statt des Tarifkundensatzes den niedrigeren Satz für Sondervertragskunden zahlen, außer in der Grund- oder Ersatzversorgung.
Mehr dazu: Konzessionsabgabe für Sondervertragskunden · Grenzpreis
Saisonbetrieb, gut 2 GWh Strom
Ein Saisonbetrieb mit gut 2 GWh Strom im Jahr und Hauptlast im Sommerhalbjahr ließ seine Rechnung und den Lastgang prüfen.
rund 47.000 Euro pro Jahr
- Stromsteuer: berechnetes Potenzial rund 47.000 Euro pro Jahr, der klar größte Hebel.
- Atypische Netznutzung: für das laufende Jahr ohne Ergebnis. Ein Hochlastzeitfenster des Netzbetreibers lag mitten in der Saisonlast. Ein Ansatz bleibt nur, wenn an wenigen Tagen Last verschoben werden kann.
- Umlagenbegrenzung: ein niedriger fünfstelliger Vorteil im Jahr gegen 5.000 bis 8.000 Euro Kosten für Nachweise und Energiemanagement. Wir haben abgeraten.
Fristen für Futtermittelhersteller
- 31. Dezember 2026Ausschlussfrist
Stromsteuer-Antrag für 2025
Mehr dazuDie Entlastung für 2025 wird nur gewährt, wenn der Antrag bis 31. Dezember 2026 gestellt ist.
- bis 30. JuniWiederkehrend
Antrag auf Umlagenbegrenzung
Mehr dazuDer Antrag gilt für das Folgejahr und ist bis 30. Juni zu stellen.
- 30. Juni 2027
- bis 30. September des AnwendungsjahresWiederkehrend
Anzeige zur atypischen Netznutzung
Mehr dazuDie Anzeige reicht Ihr Unternehmen bei der Regulierungsbehörde ein, wir bereiten sie vor.
- Ende 2028
Die StromNEV tritt außer Kraft
Ab 2029 prüfen wir die dann geltenden Regeln neu.
Was für Futtermittel nicht gilt
- Der Industriestrompreis knüpft an eine amtliche Liste von Wirtschaftszweigen, auf der die Futtermittelherstellung nicht steht.
- Auch die Strompreiskompensation gilt nicht.
- Die CO2-Kompensation ist auf Luzerne-Erzeugnisse beschränkt, das Fenster für rückwirkende Anträge neu anerkannter Sektoren ist am 14. September 2026 abgelaufen.
- Wer beihilferechtlich als Unternehmen in Schwierigkeiten gilt, erhält keine Steuerentlastung.
So läuft die Prüfung ab
Hochladen
Sie laden Strom- und Gasrechnungen hoch, bei Leistungsmessung den Lastgang.
Prüfung
Wir prüfen jeden Hebel je Rechtsträger und Abnahmestelle und nennen das berechnete Potenzial pro Jahr, getrennt nach sicher und zu prüfen.
Umsetzung
Mit Ihrer Vollmacht setzen wir um.
| Hebel | Umsetzung |
|---|---|
| Stromsteuer | Antrag über unsere Partnerkanzleien, Unterlagen bereiten wir vor. |
| Umlagenbegrenzung und CO2-Kompensation | gemeinsam mit Partnerkanzleien und Wirtschaftsprüfern. |
| Energiesteuer auf Gas und Heizstoffe, Aufschlag für besondere Netznutzung, Konzessionsabgabe, Netzentgelte, Rechnungsprüfung | setzen wir selbst um. |
| Atypische Netznutzung | Anzeige durch Ihr Unternehmen, von uns vorbereitet. |
Häufige Fragen
Ja, wenn sie selbst herstellen. Die Herstellung von Futtermitteln gehört zum Produzierenden Gewerbe. Die Entlastung beträgt 20 Euro je Megawattstunde, abzüglich 250 Euro Selbstbehalt im Jahr. Zugekaufte Komponenten, die Sie mischen, mahlen oder pelletieren, zählen zur Herstellung. Wer daneben Futter oder Getreide unverändert weiterverkauft, muss zeigen, dass die eigene Herstellung nach einer wählbaren Bezugsgröße den größten Anteil hat.
Nein. Die Herstellung von Futtermitteln steht nicht auf der amtlichen Liste, an die der Industriestrompreis anknüpft. Das sagen wir vor jedem Antrag klar.
Ab über 1 GWh selbst verbrauchtem Strom an einer Abnahmestelle gibt es zwei Ansatzpunkte. Erstens sinkt der Aufschlag für besondere Netznutzung für die Menge über 1 GWh von 1,559 auf 0,050 ct/kWh (2026); ob Ihr Netzbetreiber das schon so abrechnet, sehen wir auf der Rechnung. Zweitens stehen Futtermittel in Liste 2 der Umlagenbegrenzung: KWKG- und Offshore-Umlage sinken oberhalb der ersten Gigawattstunde auf 25 Prozent. Dafür sind ein Energiemanagement und eine Gegenleistung nötig, etwa umgesetzte Effizienzmaßnahmen. Wir rechnen vorher, ob der Vorteil die Kosten trägt.
Ja, die Energiesteuer-Entlastung für das Produzierende Gewerbe: 1,38 Euro je Megawattstunde Erdgas, 15,34 Euro je 1.000 Liter Heizöl, 15,15 Euro je 1.000 Kilogramm Flüssiggas, jeweils abzüglich 250 Euro Selbstbehalt. Bei großen Mengen wird daraus ein zweiter Betrag neben der Stromsteuer. Die vollständige Erstattung für bestimmte Prozesse nach § 51 gilt für Trocknung und Pelletierung nicht. Andere Brennstoffe prüfen wir einzeln.
Nur für Mehl und Pellets aus Luzerne, die nachträglich als beihilfeberechtigt anerkannt wurden. Für andere Futtermittel nicht. In manchen Sparten läuft der Antrag schon über den Verband; dann prüfen wir, ob Ihr Werk erfasst ist. Für 2026 läuft der Antrag bis 30. Juni 2027.
Das zeigt der Lastgang. Die höchste Last in den Hochlastzeitfenstern Ihres Netzbetreibers muss mindestens 100 kW und um die Erheblichkeitsschwelle unter der Jahreshöchstlast liegen. Bei saisonalen Werken kann die Hauptlast genau in diese Fenster fallen, so in einem Fall aus unserer Praxis.
Den Stromsteuer-Antrag bereiten wir vor, gestellt wird er über unsere Partnerkanzleien. Umlagenbegrenzung und CO2-Kompensation setzen wir gemeinsam mit Partnerkanzleien und Wirtschaftsprüfern um. Energiesteuer auf Gas und Heizstoffe, Konzessionsabgabe, Netzentgelte einschließlich des Aufschlags für besondere Netznutzung und Rechnungsprüfung übernehmen wir selbst. Die Anzeige zur atypischen Netznutzung erstattet Ihr Unternehmen, wir bereiten sie vor. Rechtsberatung bleibt bei unseren Partnerkanzleien.
Futtermittelwerk prüfen lassen
Wir prüfen jeden Hebel je Rechtsträger und Abnahmestelle.
Quellen
- 1Stromsteuer-Entlastung § 9b
- 2StromStG: Begünstigte Unternehmen
- 3StromStV: Mischbetrieb, Converter und Lohnfertigung
- 4StromStV: Antragsfrist
- 5AO: Festsetzungsfrist
- 6StromStG: Unternehmen in Schwierigkeiten
- 7Energiesteuer-Entlastung § 54 EnergieStG
- 8§ 51 EnergieStG
- 9Industriestrompreis: KUEBLL Anhang I
- 10EnFG: Anlage 2, Listen
- 11EnFG: Voraussetzungen der Umlagenbegrenzung
- 12EnFG: Begriffsbestimmungen
- 13EnFG: Höhe der Begrenzung
- 14EnFG: Antragsfrist
- 15BECV: Antragsverfahren
- 16BECV: Selbstbehalt
- 17KAV: Konzessionsabgabe, Schwellen und Höchstsätze
- 18KAV: Grund- und Ersatzversorgung
- 19StromNEV: Atypische Netznutzung