
Prüfebenen: Stromsteuer, Industriestrompreis, Umlagen
Die Prüfebenen unterscheiden sich. Bei der Stromsteuer zählt der Schwerpunkt des Unternehmens, die Zuordnung trifft das Hauptzollamt. Beim Industriestrompreis wird jede Abnahmestelle nach der dort überwiegenden Tätigkeit eingeordnet, das BAFA prüft selbst. Für die Umlagenbegrenzung zählt das Unternehmen oder ein selbständiger Unternehmensteil, die Verbrauchsschwelle gilt je Abnahmestelle. Hat Ihr Kalkwerk einen eigenen Steinbruch mit eigener Abnahmestelle, prüfen wir dort den Industriestrompreis gesondert, denn die Gewinnung von Kalkstein steht auf der Liste. Mehr dazu auf der Seite zu Naturstein.
Brennstoff im Ofen: Energiesteuer und CO2-Preis
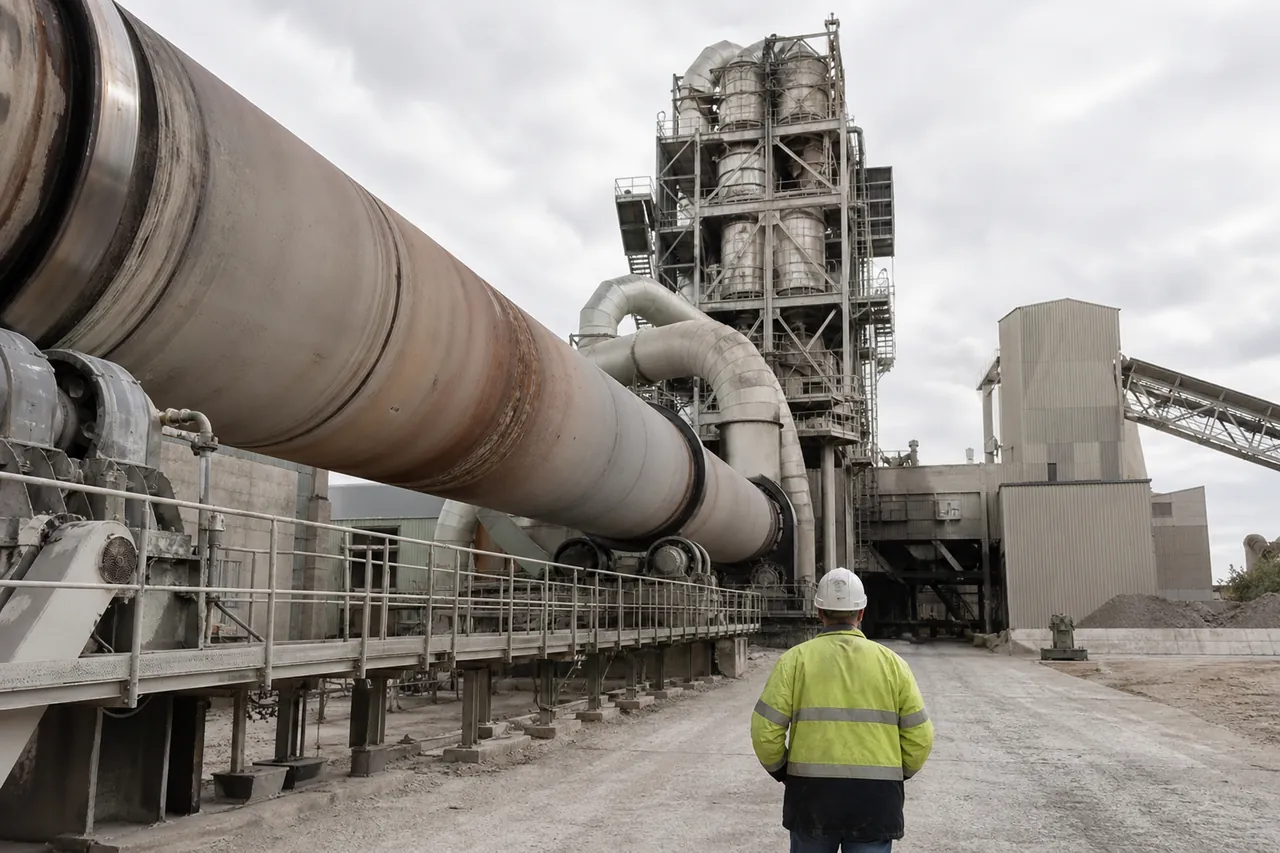
Brennen, Kalzinieren und Trocknen bei der Herstellung von Zement, Kalk, gebranntem Gips und Gipserzeugnissen gehören zu den Prozessen, für die das Energiesteuergesetz die volle Entlastung vorsieht, auch für die Vorprodukte. Erstattet wird die tatsächlich entrichtete Steuer, bei Erdgas 5,50 Euro je Megawattstunde, ohne Selbstbehalt. Voraussetzung sind die Zuordnung zum Produzierenden Gewerbe und eine Messung der Prozessmengen; beim ersten Antrag gehört eine Betriebserklärung dazu. Wird der Ofen mit Kohle befeuert, kann sie mit Erlaubnis des Hauptzollamts steuerfrei eingesetzt werden; Kohle und Petrolkoks tragen ohnehin nur einen niedrigen Steuersatz, der Hebel ist dort klein. Für Raumwärme und andere Zwecke ohne Prozessbezug bleibt die allgemeine Entlastung von 1,38 Euro je Megawattstunde Erdgas, abzüglich 250 Euro Selbstbehalt. Das Trocknen von Rohstoffen für den Ofen zählt bereits zum Prozess. Dieselbe Menge wird nur einmal entlastet.
Rechenweg: max(0; 2.000 MWh × 1,38 € − 250 €) = 2.510 € · Überschlag ohne Gewähr; maßgeblich ist die Prüfung im Einzelfall.
CO2-Kompensation für Zement und Kalk
Zement und Kalk sind außerdem in der Verordnung zur Kompensation des nationalen CO2-Preises gelistet, mit bis zu 95 %. Den vollen Satz gibt es nur, wenn das Unternehmen nachweist, dass seine Emissionsintensität den Schwellenwert überschreitet, sonst 60 %. Brennstoffe, die in einer Anlage des europäischen Emissionshandels eingesetzt werden, zählen nicht, ebenso Brennstoffe zur Stromerzeugung und der biogene Anteil von Ersatzbrennstoffen. Zementöfen ab 500 t Klinker je Tag im Drehrohrofen, Kalköfen ab 50 t und Gipsanlagen ab 20 t je Tag unterliegen dem Emissionshandel. Interessant ist die Kompensation deshalb für kleinere Kalköfen, Trockner und Feuerungen außerhalb der Emissionshandelsanlage. Dort kann sie einen erheblichen Teil des CO2-Preises ausgleichen, wenn die Menge über dem Selbstbehalt von bis zu 150 t CO2 liegt.
Strom: Stromsteuer und Prozessentlastung
Zement-, Kalk- und Gipswerke gehören in der Regel zum Produzierenden Gewerbe. Für betrieblich verbrauchten Strom gibt es 20 Euro je Megawattstunde zurück, abzüglich 250 Euro Selbstbehalt im Jahr. Geprüft wird je Unternehmen; zuständig ist das Hauptzollamt, von dessen Bezirk aus das Unternehmen betrieben wird. Für Strom, der direkt zum Trocknen, Kalzinieren oder Brennen eingesetzt wird, gibt es statt der allgemeinen Entlastung die volle Prozessentlastung. Der Unterschied ist gering, denn die allgemeine Entlastung erstattet bereits fast die ganze Steuer. Mühlen fallen nicht darunter. Betreiben Sie Steinbruch und Fuhrpark mit, zählt der Transport für Dritte nicht zur Produktion. Es reicht, wenn das Produzierende Gewerbe nach einer wählbaren Bezugsgröße den größten Anteil hat: Bruttowertschöpfung, Wertschöpfung, tätige Personen oder Umsatz. Die Wahl trifft Ihr Unternehmen, die Zuordnung das Hauptzollamt. Wie die Aufteilung zwischen Gestein und Transport aussieht, zeigt ein Fall auf unserer Seite zu Kies und Sand.
Mehr dazu: Stromsteuer · Produzierendes Gewerbe und Stromsteuer · Stromsteuer-Frist
Rechenweg: max(0; 400 MWh × 20 € − 250 €) = 7.750 € · Überschlag ohne Gewähr; maßgeblich ist die Prüfung im Einzelfall.
Industriestrompreis und Umlagen
Für 2026 beträgt der Basiszuschuss beim Industriestrompreis höchstens 18,72 Euro je Megawattstunde des anrechenbaren Verbrauchs, vor einer möglichen anteiligen Kürzung. Leistungsberechtigt sind Abnahmestellen, an denen überwiegend Zement hergestellt wird. Einen Rechtsanspruch gibt es nicht: Das BAFA entscheidet nach Ermessen. Mindestens die Hälfte der Beihilfe ist in Dekarbonisierung zu investieren; wer die Pflicht nicht erfüllt, muss den Anteil mit Zinsen zurückzahlen.
Begrenzung der Umlagen
Bei der Begrenzung der Umlagen sinken KWKG- und Offshore-Umlage für den Verbrauch oberhalb der ersten Gigawattstunde: bei Zement auf 15 %, bei Kalk und gebranntem Gips auf 25 %, mit besonderer Deckung aus erneuerbaren Energien auf 15 %, jeweils nicht unter 0,05 ct je Kilowattstunde. Voraussetzung sind mehr als 1 GWh selbst verbrauchter Strom an einer Abnahmestelle, ein Energiemanagementsystem und eine Gegenleistung, etwa umgesetzte Effizienzmaßnahmen. Die Begrenzung lohnt erst, wenn der Vorteil die Kosten für Nachweise und Energiemanagement deutlich übersteigt. Bei Kalkwerken knapp über 1 GWh je Abnahmestelle rechnen wir das ehrlich durch und raten auch ab; mit Liste 2 bleibt dort weniger übrig als bei Zement.
Mühlen und Netzentgelt
Der Ofen läuft durch, Roh- und Zementmühlen lassen sich teils in die Nacht oder auf Zeiten außerhalb der Hochlastzeitfenster legen. Das kann die atypische Netznutzung öffnen: Dann zählt für den Leistungspreis nur die Spitze in den Hochlastzeitfenstern des Netzbetreibers. Voraussetzung ist unter anderem ein Abstand von mindestens 100 kW zwischen Jahreshöchstlast und Fensterspitze und eine Erheblichkeitsschwelle, gerechnet auf die Jahreshöchstlast. Die Voraussetzungen müssen im Ist erfüllt werden, sonst gilt rückwirkend für das ganze Jahr das allgemeine Entgelt. Ob sich die Mühlen so verschieben lassen, zeigt nur der Lastgang.
Laufen Ofen und Mühlen fast das ganze Jahr, kann statt der atypischen Netznutzung das Bandlastprivileg passen: ab 7.000 Benutzungsstunden und mehr als 10 GWh an einer Abnahmestelle.
Aufschlag für besondere Netznutzung
Außerdem sinkt der Aufschlag für besondere Netznutzung für den Verbrauch oberhalb der ersten Gigawattstunde je Abnahmestelle: 2026 von 1,559 auf höchstens 0,050 ct je Kilowattstunde, bei Stromkosten über 4 % des Umsatzes auf höchstens 0,025 ct. Wir prüfen, ob Ihr Lieferant die richtige Gruppe abrechnet.
Mehr dazu: Aufschlag für besondere Netznutzung · Hochlastzeitfenster
Fristen für Zement, Kalk und Gips
Wann wir abraten
- Bei Kalk, gebranntem Gips und Gipserzeugnissen weisen wir keinen Industriestrompreis aus, außer gegebenenfalls für eine eigene Steinbruch-Abnahmestelle.
- Bei Anlagen im Emissionshandel weisen wir für deren Brennstoffe keine CO2-Kompensation aus.
- Läuft eine Entlastung bereits über Konzern oder Verband, verkaufen wir sie nicht doppelt, sondern suchen Lücken.
- Liegt Ihre Höchstlast regelmäßig in den Hochlastzeitfenstern, bringt die atypische Netznutzung nichts.
So läuft die Prüfung ab
Rechnungen hochladen
Sie laden die Jahresrechnungen für Strom und Brennstoffe hoch, gern mit Lastgang.
Prüfung
Wir prüfen die Klasse je Abnahmestelle, den Anlagenstatus im Emissionshandel, die Prozessmengen und laufende Entlastungen und nennen Ihnen das berechnete Potenzial pro Jahr, je Hebel getrennt.
| Hebel | Umsetzung |
|---|---|
| Stromsteuer-Entlastung, einschließlich Prozessentlastung für Strom | Den Antrag stellen unsere Partnerkanzleien mit Ihrer Vollmacht. |
| Industriestrompreis, CO2-Kompensation für Brennstoffe, Begrenzung der Umlagen | Wir setzen sie gemeinsam mit unseren Partnerkanzleien um, Wirtschaftsprüfer kommen dazu, wo ein Prüfvermerk nötig ist. |
| Energiesteuer auf Brennstoffe, Netzentgelte, Konzessionsabgabe, Rechnungsprüfung | Das setzen wir selbst um. |
| Rechtsberatung | bleibt bei unseren Partnerkanzleien. |
Häufige Fragen
Zementwerke können leistungsberechtigt sein: Die Herstellung von Zement steht auf der maßgeblichen Liste. Eingeordnet wird jede Abnahmestelle nach der dort überwiegenden Tätigkeit, also auch ein separates Mahlwerk. Einen Rechtsanspruch gibt es nicht, das BAFA entscheidet nach Ermessen und kann bei knappen Mitteln kürzen. Mindestens die Hälfte der Beihilfe ist in Dekarbonisierung zu investieren.
Die Herstellung von Kalk und gebranntem Gips steht nicht auf der Liste für den Industriestrompreis. Bei der Umlagenbegrenzung gilt Liste 2, also eine Begrenzung auf 25 %, bei besonderer Deckung aus erneuerbaren Energien auf 15 %. Wer überwiegend Gipsplatten oder andere Gipserzeugnisse herstellt, steht auf keiner Beihilfeliste, hat aber die volle Energiesteuer-Entlastung für das Trocknen.
Für Brennstoffe, die zum Brennen, Kalzinieren und Trocknen von Zement, Kalk, Gips und Gipserzeugnissen und ihrer Vorprodukte eingesetzt werden, wird die entrichtete Energiesteuer voll entlastet, ohne Selbstbehalt; bei Erdgas sind das 5,50 Euro je Megawattstunde. Kohle kann mit Erlaubnis des Hauptzollamts von vornherein steuerfrei eingesetzt werden. Die Entlastung wird nur gewährt, wenn der Antrag bis Ablauf der Festsetzungsfrist gestellt ist, regelmäßig bis 31.12. des Folgejahres.
Beide Klassen sind mit bis zu 95 % gelistet; den vollen Satz gibt es nur mit Nachweis der Emissionsintensität des Unternehmens, sonst 60 %. Brennstoffe, die in einer Anlage des europäischen Emissionshandels eingesetzt werden, zählen nicht. Das betrifft Zementöfen ab 500 t Klinker je Tag im Drehrohrofen, Kalköfen ab 50 t und Gipsanlagen ab 20 t je Tag. Interessant ist die Kompensation für kleinere Kalköfen, Trockner und Feuerungen außerhalb der Emissionshandelsanlage.
Der Ofen läuft durch, die Mühlen lassen sich teils verschieben. Ob die Voraussetzungen damit im Ist erfüllt werden, zeigt nur der Lastgang. Laufen Ofen und Mühlen fast das ganze Jahr, kann stattdessen das Bandlastprivileg passen.
Die Prüfung aller Hebel übernehmen wir. Den Antrag auf Stromsteuer-Entlastung, einschließlich der Prozessentlastung für Strom, stellen unsere Partnerkanzleien mit Ihrer Vollmacht. Industriestrompreis, Umlagenbegrenzung und CO2-Kompensation für Brennstoffe setzen wir gemeinsam mit unseren Partnerkanzleien um, Wirtschaftsprüfer kommen dazu, wo ein Prüfvermerk nötig ist. Energiesteuer, Netzentgelte, Konzessionsabgabe und Rechnungsprüfung setzen wir selbst um.
Potenzial prüfen lassen
Jetzt Rechnungen hochladen und Potenzial prüfen lassen.
Quellen
- 1Energiesteuer-Entlastung für Prozesse
- 2Stromsteuer: Prozessentlastung
- 3Industriestrompreis: KUEBLL Teilliste 1
- 4EnFG: Listen der Umlagenbegrenzung
- 5EnFG: Begrenzung der Umlagen
- 6BECV: CO2-Kompensation, Anlage
- 7BECV: Kompensationsgrad
- 8BECV: Emissionsmenge und Selbstbehalt
- 9BECV: Frist und Gegenleistung
- 10TEHG Anhang 1: Emissionshandel-Schwellen
- 11EnergieStG: Steuersätze Brennstoffe
- 12EnergieStG: Kohle steuerfrei
- 13EnergieStV: Antrag und Frist
- 14StromStG: Steuersatz
- 15StromStG: Unternehmen in Schwierigkeiten
- 16EnergieStG: Unternehmen in Schwierigkeiten
- 17StromNEV: Besondere Netznutzung