
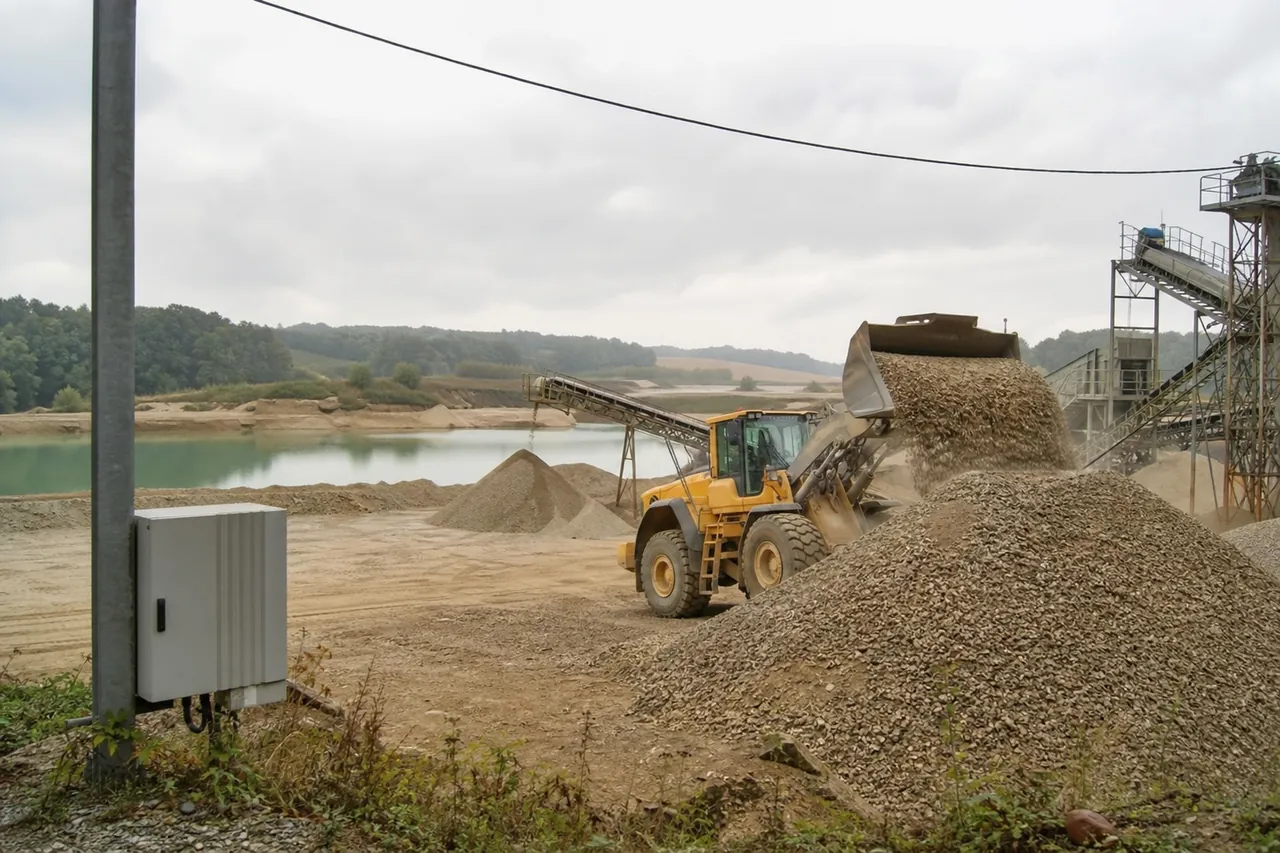
Stromsteuer: Gewinnung ja, Transport für Dritte nein
Die Stromsteuer-Entlastung beträgt 20 Euro je MWh, abzüglich 250 Euro Selbstbehalt im Jahr. Viele Kieswerke haben einen eigenen Fuhrpark und fahren auch für Dritte. Transport für Dritte ist kein Produzierendes Gewerbe, ebenso wenig eine Deponie oder der reine Handel mit zugekaufter Ware. Die Aufbereitung von Bauschutt zu Recyclingbaustoffen zählt dagegen zum Produzierenden Gewerbe, ebenso eine Asphaltmischanlage. Ob zugekauftes Material, das Sie selbst brechen und waschen, zur Produktion zählt, hängt von der Verarbeitung im Werk ab.
Mischbetrieb und Zuordnung
Hat Ihr Unternehmen mehrere Tätigkeiten, ist es ein Mischbetrieb und wählt, woran der Schwerpunkt gemessen wird: Bruttowertschöpfung, Wertschöpfung, tätige Personen oder Umsatz. Die Zuordnung trifft das Hauptzollamt, von dessen Bezirk aus Ihr Unternehmen betrieben wird, und fragt nach der Aufteilung zwischen Kiesgeschäft und Fremdtransport. Liegen Werk und Transport in verschiedenen Gesellschaften, klären wir zuerst, welche den Strom bezieht. Strom für das Laden elektrischer Radlader oder Lkw ist von der Entlastung ausgenommen. Ab einer Entlastung von 10.000 Euro im Jahr verlangt das Hauptzollamt zusätzliche Angaben.
Rechenweg: max(0; 400 MWh × 20 € − 250 €) = 7.750 € · Überschlag ohne Gewähr; maßgeblich ist die Prüfung im Einzelfall.
Netzentgelt: Lastgang und Hochlastzeitfenster entscheiden
Netzbetreiber legen für jedes Jahr Hochlastzeitfenster fest, getrennt nach Jahreszeiten, montags bis freitags. Liegt Ihre Jahreshöchstlast mindestens 100 kW über der höchsten Last in diesen Fenstern, ist der Abstand erheblich (in der Mittelspannung 20 Prozent, in der Umspannung auf Niederspannung und in der Niederspannung 30 Prozent der Jahreshöchstlast) und bringt das mindestens 500 Euro im Jahr, kann mit dem Netzbetreiber ein individuelles Netzentgelt vereinbart werden. Gerechnet wird der Leistungspreis dann auf die Spitze im Fenster, der Arbeitspreis weiter auf den ganzen Verbrauch; mindestens 20 Prozent des allgemeinen Entgelts bleiben. Die günstigere Preisstufe ab 2.500 Stunden ist dabei wählbar, mehr als das allgemeine Netzentgelt zahlen Sie dadurch nicht.
Wann es für Ihr Werk passt
Ob das für Ihr Werk passt, hängt allein davon ab, wann Ihr Netzbetreiber die Fenster legt. Ruht das Werk in den Jahreszeiten mit Fenstern, kann es passen. Fallen die Fenster in Ihre Hauptproduktion, muss die Last in diesen Zeiten an jedem Fenstertag der Saison niedrig bleiben. Das gelingt manchmal mit verschobenen Aufbereitungszeiten oder einem Speicher.
Gas, Diesel und CO2-Preis
Für Gas oder Heizöl zur Trocknung und Heizung gibt es die Energiesteuer-Entlastung nach § 54 EnergieStG, für Gas 1,38 Euro je MWh mit 250 Euro Selbstbehalt; spürbar wird das ab rund 181 MWh Gas im Jahr. Die vollständige Erstattung nach § 51 gilt für bestimmte mineralische Prozesse, darunter Asphalt, Beton, Glas und Keramik, auch für das Trocknen der Vorprodukte, aber nur, wenn Ihr Unternehmen das Endprodukt selbst herstellt. Betreiben Sie eine Asphaltmischanlage oder verarbeiten Sie den getrockneten Sand selbst weiter, prüfen wir § 51. Wird Sand nur getrocknet und verkauft, bleibt es nach unserem Stand bei § 54.
Rechenweg: max(0; 2.000 MWh × 1,38 € − 250 €) = 2.510 € · Überschlag ohne Gewähr; maßgeblich ist die Prüfung im Einzelfall.
Diesel für Fahrzeuge und mobile Brecher
Diesel für Radlader, Lkw und mobile Brecher ist Kraftstoff, dafür gibt es keine Entlastung. Anders kann es bei fest aufgestellten Dieselaggregaten sein, die ausschließlich Strom erzeugen; das prüfen wir im Einzelfall.
CO2-Preis-Kompensation
Quarzsand, Kaolin und bestimmte Tone stehen auf der Liste für die Kompensation des nationalen CO2-Preises (BECV), mit Kompensationsgraden von 65 bis 70 Prozent. Kompensiert wird ein Teil des CO2-Preises auf die eingesetzten Brennstoffe, oberhalb eines Selbstbehalts von 150 Tonnen CO2 (bei kleinerem Verbrauch gestaffelt bis 50 Tonnen); kleine Trockner können darunter bleiben. Kies und Bausand sind nicht gelistet.
Konzessionsabgabe und Abrechnung
Größere Kieswerke mit Leistungsmessung zahlen meist schon den niedrigen Konzessionsabgabesatz von höchstens 0,11 ct/kWh. Nebenstellen in der Niederspannung, etwa Büro, Waage oder Werkstatt, prüfen wir einzeln: Überschreitet eine Stelle in mindestens zwei Monaten des Abrechnungsjahres 30 kW und im Jahr 30.000 kWh, kann sie als Sondervertragskunde mit höchstens 0,11 ct/kWh abgerechnet werden. Voraussetzung ist eine Leistungsmessung; Grund- und Ersatzversorgung bleiben ausgenommen. Dazu prüfen wir jede Rechnung auf Messart, Spannungsebene und abgerechnete Sätze.
Kieswerk mit eigenem Fuhrpark
Ein Kieswerk mit eigenem Fuhrpark und gut einer halben Gigawattstunde Strom im Jahr ließ seine Rechnungen und den Lastgang prüfen.
rund 11.000 Euro pro Jahr
Die Vollanalyse ergab ein berechnetes Potenzial von rund 11.000 Euro pro Jahr über die Stromsteuer, jährlich wiederkehrend, und bei verschobener Last in den Wintermonaten bis zu rund 7.000 Euro pro Jahr über ein individuelles Netzentgelt. Dieser Teil hängt von Lastmanagement und den Hochlastzeitfenstern des jeweiligen Jahres ab. Der Lastgang zeigte, dass die Jahresspitze in einer einzigen Viertelstunde während der Aufbereitung entstand; genau dort setzt das Lastmanagement an. Für den Stromsteuer-Antrag braucht das Hauptzollamt die Aufteilung zwischen Kiesgeschäft und Fremdtransport, die wir mit dem Betrieb erarbeiten. Berechnetes Potenzial, noch nicht umgesetzt.
Fristen für Kieswerke
- 31.12.2026
- 30.06.2027
Antrag auf CO2-Preis-Kompensation für 2026
Mehr dazuBei der Deutschen Emissionshandelsstelle, mit Prüfung durch Wirtschaftsprüfer.
- 30.09.2027
Anzeige zur atypischen Netznutzung für 2027
Mehr dazuIhr Unternehmen erstattet die Anzeige bei der Regulierungsbehörde.
- 31.12.2028
Die Stromnetzentgeltverordnung tritt außer Kraft
So läuft die Prüfung ab
Unterlagen hochladen
Sie laden die letzte Stromjahresrechnung hoch, wenn vorhanden mit Lastgang, dazu eine grobe Aufteilung von Gewinnung, Transport für Dritte und weiteren Tätigkeiten.
Prüfung
Wir prüfen Zuordnung, Hochlastzeitfenster und Listen und nennen das berechnete Potenzial je Hebel.
Umsetzung
Den Stromsteuer-Antrag stellen unsere Partnerkanzleien. Netzentgelt, Energiesteuer, Konzessionsabgabe und Rechnungsprüfung übernehmen wir selbst, die Anzeige nach § 19 StromNEV bereiten wir für Ihr Unternehmen vor. Die CO2-Preis-Kompensation setzen wir gemeinsam mit Partnerkanzleien und Wirtschaftsprüfern um.
Häufige Fragen
Grundsätzlich ja. Die Gewinnung von Kies, Sand und Ton gehört nach der maßgeblichen Klassifikation WZ 2003 zum Produzierenden Gewerbe (Abschnitt C). Entscheidend ist, dass Ihr Unternehmen als Ganzes den größten Anteil im Produzierenden Gewerbe hat; die Zuordnung trifft das Hauptzollamt, von dessen Bezirk aus Ihr Unternehmen betrieben wird. Die Entlastung beträgt 20 Euro je MWh, abzüglich 250 Euro Selbstbehalt im Jahr. Fährt Ihr Betrieb auch für Dritte, weisen wir den Schwerpunkt mit einer der vier zulässigen Bezugsgrößen nach.
Das hängt von den Hochlastzeitfenstern Ihres Netzbetreibers ab. Ruht das Werk in den Jahreszeiten mit Fenstern, kann es passen; läuft die Aufbereitung in den Fenstern, meist nicht. Voraussetzung sind mindestens 100 kW Abstand zwischen Jahreshöchstlast und Fensterspitze, ein erheblicher Abstand und mindestens 500 Euro Ersparnis im Jahr. Ob das passt, sehen wir am Lastgang zusammen mit den Hochlastzeitfenstern Ihres Netzbetreibers.
Die Anzeige erstattet Ihr Unternehmen bis 30. September des Jahres, für das sie gelten soll, bei der zuständigen Regulierungsbehörde. Für 2026 ist die Frist vorbei, für 2027 läuft sie bis 30.09.2027. Wir bereiten die Anzeige vor.
Nein. Die Energiesteuer-Entlastung für das Produzierende Gewerbe gilt für Heizstoffe wie Gas oder Heizöl, nicht für Kraftstoff in Fahrzeugen oder mobilen Brechern. Anders kann es bei fest aufgestellten Dieselaggregaten sein, die ausschließlich Strom erzeugen; das prüfen wir im Einzelfall.
Wenn Sie den Sand nur trocknen und verkaufen, nach unserem Stand nicht: Der Bundesfinanzhof hat das für Kaolin als Vorprodukt verneint, es bleibt bei § 54. Betreiben Sie eine Asphaltmischanlage oder stellen Sie aus dem getrockneten Sand selbst Beton, Glas oder Keramik her, prüfen wir die vollständige Erstattung nach § 51.
Kies und Bausand nicht. Gelistet sind Quarzsand (Industriesand), Kaolin und bestimmte Tone. Wer diese Erzeugnisse mit Gas trocknet oder brennt, kann einen Teil des nationalen CO2-Preises kompensieren lassen, oberhalb eines Selbstbehalts von 150 Tonnen CO2 und mit Prüfung durch Wirtschaftsprüfer.
Den Stromsteuer-Antrag stellen unsere Partnerkanzleien. Die CO2-Preis-Kompensation setzen wir gemeinsam mit Partnerkanzleien und Wirtschaftsprüfern um. Netzentgelte, Energiesteuer, Konzessionsabgabe und Rechnungsprüfung übernehmen wir selbst.
Kieswerk prüfen lassen
Die Vergütung ist erfolgsabhängig, keine Vorkasse.
Quellen
- 1Amtliches WZ-2003-Verzeichnis
- 2Stromsteuer-Entlastung § 9b
- 3StromStG: Begünstigte Unternehmen
- 4StromStV: Mischbetrieb
- 5Energiesteuer-Entlastung § 54 EnergieStG
- 6EnergieStG: Begünstigte Anlagen
- 7Vollständige Erstattung § 51 EnergieStG
- 8BECV: CO2-Preis-Kompensation, Anlage
- 9BECV: Formel, Selbstbehalt, Frist
- 10EnFG: Besondere Ausgleichsregelung, Liste