
Stromsteuer: Gewinnung zählt, Transport für Dritte nicht
Die Entlastung beträgt 20 Euro je Megawattstunde, abzüglich 250 Euro Selbstbehalt im Jahr (§ 9b StromStG). Gerechnet wird je Unternehmen, über alle Standorte zusammen. Gewinnung und Bearbeitung von Naturstein gehören beide zum Produzierenden Gewerbe. Strom, den Sie für elektrische Radlader oder Lkw laden, ist davon ausgenommen.
Fährt Ihr Fuhrpark auch für Dritte oder handeln Sie mit zugekauftem Material, ist Ihr Unternehmen ein Mischbetrieb. Die Auslieferung eigener Steine zählt nach unserem Stand zur Gewinnung. Es reicht, wenn das Produzierende Gewerbe nach einer wählbaren Bezugsgröße den größten Anteil hat: Bruttowertschöpfung, Wertschöpfung, tätige Personen oder Umsatz (§ 15 Abs. 4 StromStV). Die Wahl trifft Ihr Unternehmen, die Zuordnung das Hauptzollamt. Wie die Aufteilung zwischen Gestein und Transport in der Praxis aussieht, zeigt ein Fall auf unserer Seite für Kieswerke.
Bei Steinmetzbetrieben kommt es darauf an, ob im Betrieb Stein tatsächlich bearbeitet wird, etwa Rohplatten und Blöcke zugeschnitten und geformt werden. Wer überwiegend fertige Grabmale zukauft und weiterverkauft, ist näher am Handel. Das prüfen wir am tatsächlichen Ablauf.
Gerechnet wird je Unternehmen, über alle Standorte zusammen.
Rechenweg: max(0; 400 MWh × 20 € − 250 €) = 7.750 € · Überschlag ohne Gewähr; maßgeblich ist die Prüfung im Einzelfall.
Industriestrompreis: für Abbau und Aufbereitung, je Abnahmestelle
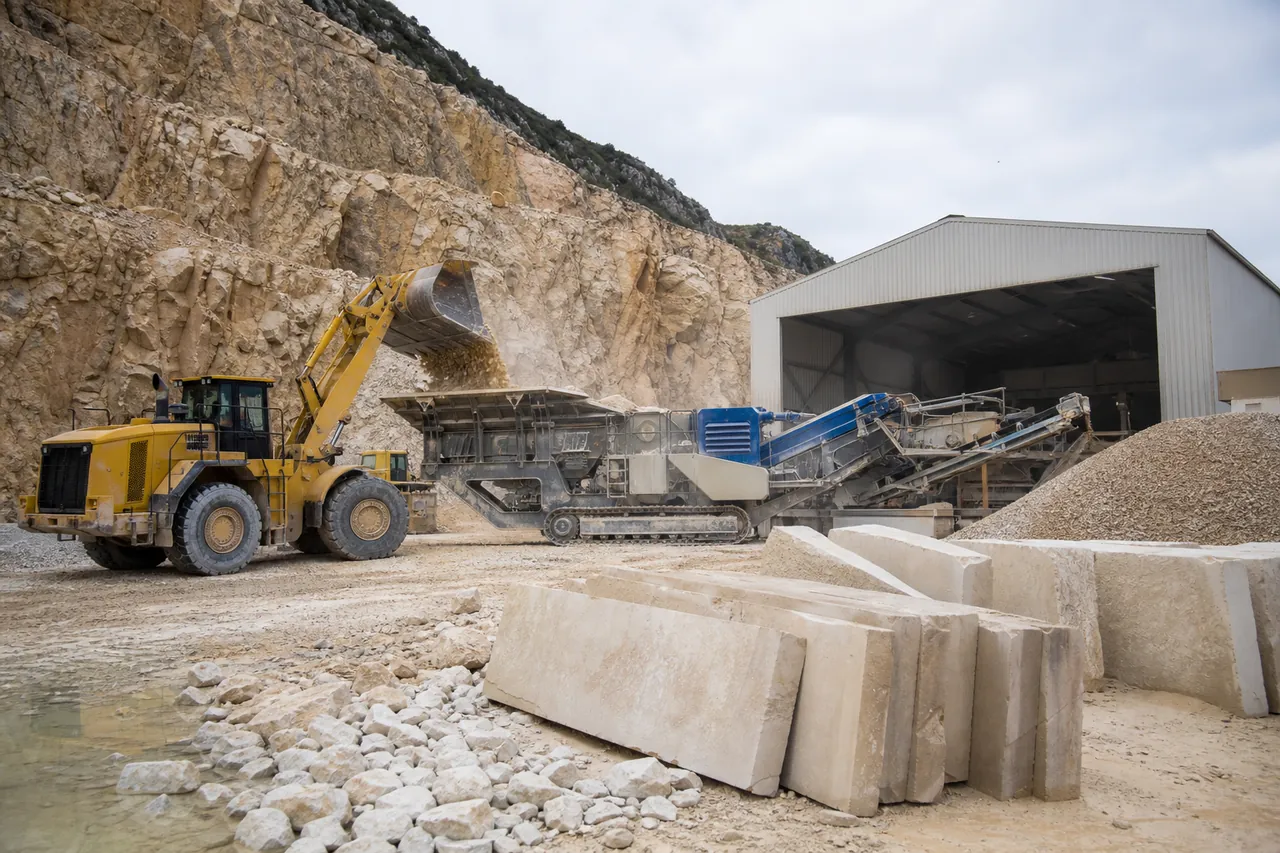
Die Gewinnung von Naturstein, Kalk- und Gipsstein, Kreide und Schiefer sowie von sonstigen Steinen und Erden steht auf der Liste, die der Industriestrompreis voraussetzt. Dazu zählen nach unserem Stand auch das Grobsägen von Blöcken im Bruch und das Brechen zu Schotter und Splitt. Die Bearbeitung von Naturwerkstein im Werk steht dort nicht. Weil die Zuordnung je Abnahmestelle erfolgt, kann ein Steinbruch mit eigenem Zähler leistungsberechtigt sein, während das angeschlossene Plattenwerk mit eigenem Zähler leer ausgeht. Ob Abbau und Werk eine oder zwei Abnahmestellen sind, klären wir vorab.
Für 2026 ergibt sich rechnerisch ein Zuschuss von 18,72 Euro je Megawattstunde. Einen Rechtsanspruch gibt es nicht: Das BAFA entscheidet nach Ermessen, bei knappen Haushaltsmitteln können die Beträge gekürzt werden. Mindestens die Hälfte der Beihilfe muss in Maßnahmen zur Dekarbonisierung fließen. Frei verfügbar ist nur der Teil oberhalb dieser Pflichtinvestition; wer die Pflicht nicht erfüllt, zahlt den Anteil mit Zinsen zurück.
Umlagenbegrenzung: starke Liste, aber erst über 1 GWh sinnvoll
Steinbrüche stehen in der Liste mit der stärksten Begrenzung: Oberhalb von 1 GWh an einer Abnahmestelle werden KWKG- und Offshore-Umlage auf 15 Prozent begrenzt (§ 31 EnFG). Dafür braucht es ein zertifiziertes Energiemanagementsystem (ISO 50001 oder EMAS), unter 5 GWh Stromverbrauch genügt auch ein nicht zertifiziertes System nach ISO 50005 oder die Mitgliedschaft in einem Energieeffizienz-Netzwerk, und eine Gegenleistung: wirtschaftliche Effizienzmaßnahmen, ein Anteil ungeförderten Grünstroms oder Investitionen in Dekarbonisierung (§ 30 EnFG). Maßgeblich ist, dass Ihr Unternehmen an der jeweiligen Abnahmestelle der gelisteten Branche zuzuordnen ist. Knapp über 1 GWh können diese Nachweise den Vorteil aufzehren. Wir rechnen das ehrlich durch und raten auch ab.
Gas, Diesel, Asphalt und CO2-Preis
Wird im Betrieb Erdgas oder Heizöl verheizt, etwa für Hallen, Trocknung oder Warmwasser, gibt es die Energiesteuer-Entlastung für das Produzierende Gewerbe: 1,38 Euro je Megawattstunde Erdgas, mit 250 Euro Selbstbehalt (§ 54 EnergieStG). Ein Betrag bleibt erst über rund 181 MWh Gas im Jahr.
Rechenweg: max(0; 2.000 MWh × 1,38 € − 250 €) = 2.510 € · Überschlag ohne Gewähr; maßgeblich ist die Prüfung im Einzelfall.
Diesel und CO2-Kompensation
Diesel für Radlader, Muldenkipper und mobile Brecher ist als Kraftstoff versteuert und nicht entlastungsfähig. Fest installierte Aggregate, die ausschließlich Strom erzeugen, prüfen wir im Einzelfall. Die Kompensation für den nationalen CO2-Preis gilt nur für die Gewinnung sonstiger Steine und Erden. Kompensiert wird oberhalb eines Selbstbehalts von 150 Tonnen CO2, bei kleinerem fossilem Energieverbrauch gestaffelt bis 50 Tonnen; der Antrag für 2026 läuft bis 30.06.2027.
Mehr dazu: Energiesteuer auf Gas (§ 54) · Energiesteuer-Entlastung § 51
Brecher, Sägen und Netzentgelt
Brecher, Siebanlagen und Sägen ziehen hohe Leistung. Ob sich die Hauptlast aus den Hochlastzeitfenstern Ihres Netzbetreibers heraushalten lässt, zeigt nur der Lastgang. Die Fenster gelten täglich montags bis freitags in den festgelegten Jahreszeiten und werden jedes Jahr neu veröffentlicht. Liegt die Last dort deutlich niedriger, kann ein reduziertes Netzentgelt über die atypische Netznutzung möglich sein (§ 19 Abs. 2 S. 1 StromNEV).
| Voraussetzung | Wert |
|---|---|
| Leistungsmessung | erforderlich |
| Abstand zwischen Jahreshöchstlast und höchster Last im Fenster | mindestens 100 kW |
| Erheblichkeitsschwelle Mittelspannung | 20 Prozent der Jahreshöchstlast |
| Erheblichkeitsschwelle Umspannung zur Niederspannung und Niederspannung | 30 Prozent der Jahreshöchstlast |
| Vorteil im Jahr | mindestens 500 Euro |
Der Leistungspreis wird dann auf die Last im Fenster berechnet, der Arbeitspreis bleibt auf dem ganzen Verbrauch, mindestens 20 Prozent des allgemeinen Entgelts bleiben. Bei einem Stromvertrag mit Netznutzung muss Ihr Lieferant schriftlich zustimmen.
Konzessionsabgabe bei kleinen Werken und Steinmetzbetrieben
Kleinere Natursteinwerke in der Niederspannung zahlen oft den Tarifsatz der Konzessionsabgabe: in Gemeinden bis 25.000 Einwohner höchstens 1,32 ct/kWh, in größeren Gemeinden höchstens bis 2,39 ct/kWh. Überschreitet eine Abnahmestelle in mindestens zwei Monaten des Abrechnungsjahres 30 kW und liegt der Jahresverbrauch über 30.000 kWh, kann sie mit höchstens 0,11 ct/kWh abgerechnet werden (§ 2 Abs. 7 KAV). Voraussetzung ist eine Leistungsmessung; Lieferungen in der Grund- oder Ersatzversorgung bleiben Tarifkundenlieferungen. Steinbrüche in der Mittelspannung betrifft das nicht, dort gibt es keinen Tarifkundensatz.
Mehr dazu: Konzessionsabgabe · Sondervertragskunde
Fristen für Steinbrüche und Natursteinwerke
- 31.12.2026Ausschlussfrist
Stromsteuer-Antrag für 2025
Mehr dazuBeantragt werden kann das abgelaufene Kalenderjahr bis zum Ablauf der Festsetzungsfrist, für 2025 also faktisch bis 31.12.2026.
- 31.03.2027
- 30.06.2027
Umlagenbegrenzung: nächster Antrag
Mehr dazuDer nächste Antrag läuft bis 30.06.2027 für das Jahr 2028.
- 30.06.2027
CO2-Kompensation: Antrag für 2026
Der Antrag für 2026 läuft bis 30.06.2027.
- 30.09. des AnwendungsjahresWiederkehrend
Anzeige zur atypischen Netznutzung
Mehr dazuDie Anzeige reicht Ihr Unternehmen bis 30.09. des Anwendungsjahres bei der Regulierungsbehörde ein, wir bereiten sie vollständig vor.
- 31.12.2028
Die StromNEV tritt außer Kraft
Nach dem Festlegungsentwurf der Bundesnetzagentur gibt es danach einen Übergang nur unter mehreren Bedingungen, darunter ein Durchschnittsbezug über 10 GWh.
So läuft die Prüfung ab
Rechnungen hochladen
Sie laden die Jahresrechnungen für Strom und Gas hoch und nennen Abbaustellen, Werke und Zähler.
Zuordnung und Prüfung
Wir ordnen jede Abnahmestelle ihrem Wirtschaftszweig zu und nennen das berechnete Potenzial pro Jahr, getrennt nach sicher und zu prüfen.
Umsetzung
Mit Ihrer Vollmacht setzen wir um.
| Hebel | Umsetzung |
|---|---|
| Stromsteuer (§ 9b) | Wir bereiten Mengen und Aufteilung vor, den Antrag stellen unsere Partnerkanzleien. |
| Industriestrompreis, Umlagenbegrenzung, CO2-Kompensation | gemeinsam mit unseren Partnerkanzleien, mit Wirtschaftsprüfern, wo ein Testat nötig ist. |
| Energiesteuer auf Gas, Konzessionsabgabe, Netzentgelte, Rechnungsprüfung | setzen wir selbst um. |
| Atypische Netznutzung | Die Anzeige erstattet Ihr Unternehmen, wir bereiten sie vor. |
| Rechtsberatung | bleibt bei unseren Partnerkanzleien. |
Häufige Fragen
Grundsätzlich ja: Die Gewinnung von Steinen und Erden gehört nach WZ 2003 zum Produzierenden Gewerbe (Abschnitt C). Entscheidend ist der Schwerpunkt Ihres Unternehmens als Ganzes; die Zuordnung trifft das Hauptzollamt, von dessen Bezirk aus das Unternehmen betrieben wird. Die Entlastung beträgt 20 Euro je Megawattstunde abzüglich 250 Euro Selbstbehalt im Jahr. Fährt Ihr Fuhrpark auch für Dritte oder handeln Sie mit zugekauftem Material, muss das Produzierende Gewerbe nach einer wählbaren Bezugsgröße den größten Anteil haben.
Nur für Abnahmestellen, deren Schwerpunkt die Gewinnung von Naturstein oder anderen Steinen und Erden ist. Dazu gehören auch das Grobsägen von Blöcken im Steinbruch und das Brechen zu Schotter und Splitt. Das Zuschneiden, Schleifen und Polieren im Werk ist Bearbeitung und steht nicht auf der Liste. Die Zuordnung erfolgt je Abnahmestelle, deshalb kann ein Steinbruch mit eigenem Zähler leistungsberechtigt sein und das zugehörige Werk nicht.
Für das Abrechnungsjahr 2026 rechnerisch 18,72 Euro je Megawattstunde auf den anrechenbaren Verbrauch. Einen Rechtsanspruch gibt es nicht, das BAFA entscheidet nach Ermessen und kann bei knappen Mitteln kürzen. Mindestens die Hälfte der Beihilfe muss in Maßnahmen zur Dekarbonisierung fließen. Der Antrag für 2026 läuft bis 31.03.2027.
Steinbrüche (08.11, 08.99) stehen auf der Liste mit der stärksten Begrenzung. Voraussetzung sind über 1 GWh an einer Abnahmestelle, ein Energiemanagementsystem und eine Gegenleistung: wirtschaftliche Effizienzmaßnahmen, ein Anteil ungeförderten Grünstroms oder Investitionen in Dekarbonisierung (§ 30 EnFG). Knapp über 1 GWh können Nachweise und Aufwand den Vorteil aufzehren, das rechnen wir vorher durch.
Nein, Diesel in Radladern, Muldenkippern und mobilen Brechern ist als Kraftstoff versteuert und fällt nicht unter die Energiesteuer-Entlastung (§ 54 EnergieStG). Anders kann es bei fest installierten Aggregaten sein, die ausschließlich Strom erzeugen; das prüfen wir im Einzelfall. Entlastungsfähig ist Erdgas oder Heizöl, das im Betrieb verheizt wird.
Möglich, wenn die höchste Last in den Hochlastzeitfenstern des Netzbetreibers deutlich unter der Jahreshöchstlast liegt. Voraussetzungen sind Leistungsmessung, mindestens 100 kW Abstand, die Erheblichkeitsschwelle der Spannungsebene und mindestens 500 Euro Vorteil im Jahr. Das sehen wir erst am Lastgang.
Den Stromsteuer-Antrag bereiten wir vor, gestellt wird er über unsere Partnerkanzleien. Industriestrompreis, Umlagenbegrenzung und CO2-Kompensation setzen wir gemeinsam mit unseren Partnerkanzleien um, mit Wirtschaftsprüfern, wo ein Testat nötig ist. Energiesteuer auf Gas, Konzessionsabgabe, Netzentgelte und Rechnungsprüfung setzen wir selbst um. Die Anzeige zur atypischen Netznutzung erstattet Ihr Unternehmen, wir bereiten sie vor.
Steinbruch prüfen lassen
Die Vergütung ist erfolgsabhängig, keine Vorkasse.
Quellen
- 1StromStG: Begünstigte Unternehmen
- 2BFH III R 29/17: Gewinnung und Bearbeitung
- 3Stromsteuer-Entlastung § 9b
- 4StromStV: Mischbetrieb
- 5StromStV: Antragsfrist
- 6AO: Festsetzungsfrist
- 7StromStV: zuständiges Hauptzollamt
- 8Energiesteuer-Entlastung § 54 EnergieStG
- 9EnergieStG: begünstigte Anlagen
- 10§ 51 EnergieStG
- 11BFH VII R 31/19: Asphaltmischgut
- 12BFH VII R 51/09: Vorprodukte
- 13§ 9a StromStG
- 14KUEBLL Anhang I: Sektorliste
- 15EnFG: Voraussetzungen der Umlagenbegrenzung
- 16EnFG: Begriffsbestimmungen
- 17EnFG: Höhe der Begrenzung
- 18EnFG: Antragsfrist
- 19BECV: CO2-Kompensation
- 20BECV: Selbstbehalt und Antrag
- 21StromStG: Unternehmen in Schwierigkeiten
- 22KAV: Konzessionsabgabe, Schwellen und Höchstsätze
- 23KAV: Grund- und Ersatzversorgung
- 24StromNEV: Atypische Netznutzung