
Prüfebenen und Abgrenzung
Die Prüfebenen unterscheiden sich. Für die Stromsteuer zählt der Schwerpunkt des Unternehmens, die Zuordnung trifft das Hauptzollamt. Beim Industriestrompreis wird jede Abnahmestelle nach der dort überwiegenden Tätigkeit eingeordnet, das BAFA prüft selbst. Die Strompreiskompensation hängt am Produkt der Anlage. Für die Umlagenbegrenzung muss das Unternehmen der Branche zugeordnet sein, und zwar an der Abnahmestelle, an der mehr als 1 GWh verbraucht wird.
Nicht hierher gehören Glaswolle (Glasindustrie), fertig montierte Bremsbeläge (Kfz-Teile) und Werkzeugschleifereien. Wer Werkzeuge herstellt oder nachschleift, gehört nicht zu den Schleifmittelherstellern, auch wenn "Schleiftechnik" im Namen steht. Die Stromsteuer-Entlastung bleibt dann in der Regel, der Industriestrompreis über diese Klasse nicht.
Gas im Ofen: volle Entlastung prüfen
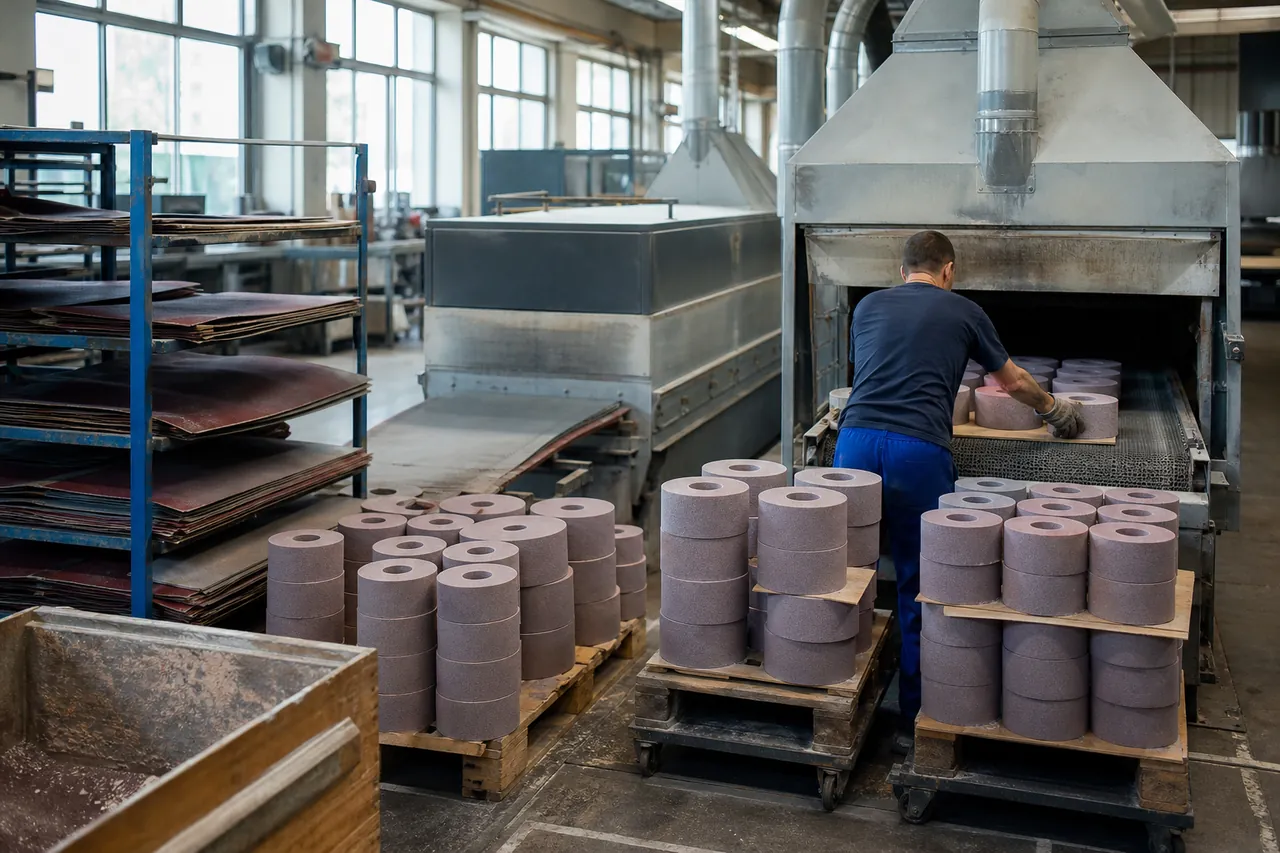
Das Energiesteuergesetz nennt keramisch gebundene Schleifkörper, mineralische Isoliermaterialien, Katalysatorenträger aus mineralischen Stoffen, Waren aus Graphit und anderen Kohlenstoffen sowie Asphaltwaren ausdrücklich. Setzt ein Unternehmen des Produzierenden Gewerbes Gas zum Brennen, Trocknen, Schmelzen, Tempern oder Sintern dieser Erzeugnisse ein, wird die tatsächlich entrichtete Steuer voll erstattet, bei Erdgas regelmäßig 5,50 Euro je Megawattstunde und ohne Selbstbehalt. Die allgemeine Entlastung bringt nur 1,38 Euro je Megawattstunde. Für Schleifpapier, Schleifgewebe und Reibmaterial fehlt eine ausdrückliche Nennung, hier prüfen wir den einzelnen Prozess.
Zwei Dinge sind wichtig. Die Prozessmenge muss gemessen oder in einem vom Hauptzollamt zugelassenen Verfahren ermittelt werden, und für dieselbe Menge gibt es nur eine der beiden Entlastungen.
Rechenweg: max(0; 2.000 MWh × 1,38 € − 250 €) = 2.510 € · Überschlag ohne Gewähr; maßgeblich ist die Prüfung im Einzelfall.
CO2-Kompensation für Brennstoffe
Für sonstige Mineralerzeugnisse kann zusätzlich die Kompensation für den nationalen CO2-Preis auf Brennstoffe greifen. Das gilt nur für Brennstoffe, die nicht in einer Anlage des EU-Emissionshandels eingesetzt werden: Für deren Gas fällt kein nationaler CO2-Preis an, also gibt es dafür auch keine Kompensation. Ein Selbstbehalt von 50 bis 150 Tonnen CO2 je nach Energieverbrauch bleibt unberücksichtigt. Nötig sind ein Energiemanagement, Investitionen in Klimaschutzmaßnahmen und die Prüfung durch Wirtschaftsprüfer. Der Antrag für 2026 läuft bis 30.06.2027.
Mehr dazu: Energiesteuer § 51 · Energiesteuer § 54 · CO2-Preis
Stromsteuer und Prozessentlastung
Hersteller von Schleifmitteln und Mineralerzeugnissen gehören in der Regel zum Produzierenden Gewerbe. Entscheidend ist der Schwerpunkt Ihres Unternehmens als Ganzes; wer auch zukauft und weiterverkauft, bei dem prüfen wir den Anteil. Für betrieblich verbrauchten Strom gibt es 20 Euro je Megawattstunde zurück, abzüglich 250 Euro Selbstbehalt im Jahr; der Antrag für 2025 läuft bis 31.12.2026.
Für Strom in Öfen, in denen keramisch gebundene Schleifkörper, mineralische Isoliermaterialien, Graphit- oder Asphaltwaren gebrannt, getrocknet, geschmolzen oder gesintert werden, gibt es alternativ eine Prozessentlastung ohne Selbstbehalt. Der Mehrwert gegenüber der allgemeinen Entlastung ist meist klein, wir rechnen ihn mit. Dieselbe Megawattstunde wird nur einmal entlastet.
Mehr dazu: Stromsteuer · Stromsteuer für das Produzierende Gewerbe · Stromsteuer-Frist
Rechenweg: max(0; 400 MWh × 20 € − 250 €) = 7.750 € · Überschlag ohne Gewähr; maßgeblich ist die Prüfung im Einzelfall.
Industriestrompreis, Umlagen, Strompreiskompensation
Für 2026 bringt der Industriestrompreis 18,72 Euro je Megawattstunde auf den anrechenbaren Verbrauch. Einen Rechtsanspruch gibt es nicht, das BAFA kann bei knappen Mitteln kürzen. Mindestens die Hälfte der Beihilfe ist in Dekarbonisierung zu investieren, sonst wird der Anteil mit Zinsen zurückgefordert. Der Antrag für 2026 läuft bis 31.03.2027; wer für dasselbe Jahr auch Strompreiskompensation beantragt, hat bis 15.07.2027 Zeit.
Bei mehr als 1 GWh selbst verbrauchtem Strom je Abnahmestelle lassen sich KWKG- und Offshore-Umlage oberhalb der ersten Gigawattstunde auf 15 Prozent begrenzen. Nötig sind ein anerkanntes Energiemanagement und eine Gegenleistung; der nächste Antrag läuft bis 30.06.2027 für 2028.
Strompreiskompensation für Stein- und Schlackenwolle
Hersteller von Stein- und Schlackenwolle können seit 2025 zusätzlich Strompreiskompensation beantragen, und zwar nur für den Strom dieser Produktion. Beide Beihilfen gibt es nur für unterschiedliche Mengen und zusammen nur bis zu einem gemeinsamen Höchstbetrag, das rechnen wir je Abnahmestelle durch.
Netzentgelt: Ofen plus Tagschicht
Häufig laufen Brennöfen durch, während Mischen, Pressen und Beschichten in der Tagschicht liegen. Für die atypische Netznutzung ist das eher ungünstig, weil die Tagschicht die Spitze oft in die Hochlastzeiten des Netzbetreibers legt; ob die Last dort verlässlich und deutlich unter der Jahreshöchstlast bleibt, sehen wir erst am Lastgang. Planbar ist das gestaffelte Anfahren von Pressen und Mühlen: Es senkt die abgerechnete Spitze und damit das Leistungsentgelt. Für den Verbrauch oberhalb der ersten Gigawattstunde je Abnahmestelle sinkt außerdem der Aufschlag für besondere Netznutzung, 2026 von 1,559 auf höchstens 0,050 ct je Kilowattstunde; die erste Gigawattstunde trägt den vollen Satz. Die Anzeige einer individuellen Netzentgeltvereinbarung erstatten Sie selbst, wir bereiten sie vor.
Worauf es bei der Einordnung ankommt
Einen abgeschlossenen Fall aus dieser Branche können wir noch nicht zeigen. Was wir aus Prüfungen ohne Rechnung kennen, ist die Frage der Einordnung.
Ein Hersteller von Bremsbelägen presst mineralische Reibmasse auf Stahlträger. Fertig montierte Bremsbeläge für Kraftfahrzeuge zählen in der Regel zu den Kfz-Teilen: kein Industriestrompreis, die Begrenzung der Umlagen nur nach Liste 2. Nur wer überwiegend nicht montiertes Reibmaterial herstellt, kann bei den sonstigen Mineralerzeugnissen landen. Die Einordnung wird festgestellt, nicht gewählt: Das BAFA prüft sie selbst, eine Bescheinigung des Statistischen Landesamts ist ein Beleg, aber nicht bindend.
Mehr dazu: Energiekosten Automobilzulieferer
Fristen für Schleifmittel und Mineralerzeugnisse
- 17.08.2026Ausschlussfrist
Strompreiskompensation für 2025
Mehr dazuDie Frist für 2025 ist am 17.08.2026 abgelaufen und nicht nachholbar.
- 31.12.2026
- 31.03.2027
- 30.06.2027
- 30.06.2027
Begrenzung der Umlagen: nächster Antrag für 2028
Mehr dazuDer nächste Antrag läuft bis 30.06.2027 für 2028.
- 15.07.2027
Industriestrompreis zusammen mit Strompreiskompensation
Mehr dazuWer für dasselbe Jahr auch Strompreiskompensation beantragt, hat bis 15.07.2027 Zeit.
- regelmäßig bis 31.12. des FolgejahresWiederkehrendAusschlussfrist
Energiesteuer-Entlastung für Prozessgas
Mehr dazuDie Entlastung wird nur gewährt, wenn der Antrag bis Ablauf der Festsetzungsfrist gestellt ist.
- Ende 2028Wiederkehrend
Stromnetzentgeltverordnung tritt außer Kraft
Mehr dazuDanach prüfen wir die geltenden Regeln neu.
Wann wir abraten
- Bei Schleifkörpern und Schleifmitteln auf Unterlage weisen wir weder Strompreiskompensation noch CO2-Kompensation für Brennstoffe aus.
- Bei wenigen Gigawattstunden je Abnahmestelle rechnen wir die Kosten für Nachweise und Energiemanagement gegen den Vorteil der Umlagenbegrenzung und raten auch ab.
- Liegt die Höchstlast regelmäßig in den Hochlastzeiten, bringt die atypische Netznutzung nichts, und wir sagen das.
- Läuft Ihr Ofen im EU-Emissionshandel, weisen wir dafür keine CO2-Kompensation aus.
So läuft die Prüfung ab
Rechnungen hochladen
Sie laden die Jahresrechnungen für Strom und Gas hoch, gern mit Lastgang.
Prüfung
Wir prüfen Klasse und Produkte je Abnahmestelle, Prozessgasmengen und laufende Entlastungen und nennen Ihnen das berechnete Potenzial pro Jahr, je Hebel getrennt.
| Hebel | Umsetzung |
|---|---|
| Stromsteuer-Entlastung für das Produzierende Gewerbe | Den Antrag stellen unsere Partnerkanzleien mit Ihrer Vollmacht. |
| Industriestrompreis, Strompreiskompensation, CO2-Kompensation für Brennstoffe, Begrenzung der Umlagen | Wir setzen sie gemeinsam mit unseren Partnerkanzleien um, Wirtschaftsprüfer kommen dazu, wo ein Prüfvermerk nötig ist. |
| Energiesteuer auf Gas, Stromsteuer-Prozessentlastung, Netzentgelte, Konzessionsabgabe, Rechnungsprüfung | Das setzen wir selbst um. Anzeigen zu individuellen Netzentgelten erstatten Sie, wir bereiten sie vor. |
| Rechtsberatung | bleibt bei unseren Partnerkanzleien. |
Häufige Fragen
Hersteller von Schleifkörpern und Schleifmitteln auf Unterlage gehören zu den Branchen, die ihn beantragen können, ebenso Hersteller sonstiger Mineralerzeugnisse wie Stein- und Schlackenwolle. Geprüft wird jede Abnahmestelle nach der dort überwiegenden Tätigkeit, das BAFA ordnet selbst zu. Einen Rechtsanspruch gibt es nicht, das BAFA kann bei knappen Mitteln kürzen.
Nein. Aus dieser Branchengruppe ist seit dem Abrechnungsjahr 2025 nur das Produkt Stein- und Schlackenwolle erfasst.
Bei keramisch gebundenen Schleifkörpern, mineralischen Isoliermaterialien, Graphit- und Asphaltwaren nennt das Energiesteuergesetz das Brennen, Trocknen, Schmelzen und Sintern ausdrücklich. Gehört Ihr Unternehmen zum Produzierenden Gewerbe, wird die entrichtete Steuer für diese Mengen voll erstattet, ohne Selbstbehalt.
Für sonstige Mineralerzeugnisse (23.99) kann sie greifen: mit 70 Prozent, wenn Ihr Unternehmen die Emissionsintensität nachweist, sonst mit 60 Prozent. Brennstoffe, die in einer Anlage des EU-Emissionshandels eingesetzt werden, sind ausgenommen, und ein Selbstbehalt bleibt unberücksichtigt. Für Schleifkörper und Schleifmittel auf Unterlage (23.91) gibt es sie nicht.
Eher nicht. Wer Werkzeuge herstellt, gehört in der Regel zum Produzierenden Gewerbe; bei reinen Schärfdiensten prüfen wir den Schwerpunkt Ihres Unternehmens, die Zuordnung trifft das Hauptzollamt. Der Industriestrompreis hängt dann an einer anderen Klasse.
Die Prüfung aller Hebel übernehmen wir. Den Antrag auf Stromsteuer-Entlastung für das Produzierende Gewerbe stellen unsere Partnerkanzleien mit Ihrer Vollmacht. Industriestrompreis, Strompreiskompensation, CO2-Kompensation für Brennstoffe und Begrenzung der Umlagen setzen wir gemeinsam mit unseren Partnerkanzleien um, Wirtschaftsprüfer kommen dazu, wo ein Prüfvermerk nötig ist. Energiesteuer, Stromsteuer-Prozessentlastung, Netzentgelte, Konzessionsabgabe und Rechnungsprüfung setzen wir selbst um; Anzeigen zu individuellen Netzentgelten erstatten Sie, wir bereiten sie vor.
Potenzial prüfen lassen
Das Honorar ist erfolgsabhängig, ohne Vorkasse.
Quellen
- 1Industriestrompreis: KUEBLL-Teilliste 1
- 2EnFG: Besondere Ausgleichsregelung, Anlage 2
- 3EnFG: Voraussetzungen der Umlagenbegrenzung
- 4Strompreiskompensation: Anhang I
- 5BECV: CO2-Preis-Kompensation, Anlage
- 6BECV: Selbstbehalt
- 7BECV: Gegenleistung und Frist
- 8BEHG: Brennstoffe in EU-ETS-Anlagen
- 9Energiesteuer-Entlastung § 51 EnergieStG
- 10EnergieStV: Antrag und Nachweis
- 11Stromsteuer-Prozessentlastung § 9a
- 12Energiesteuer-Entlastung § 54 EnergieStG
- 13Stromsteuer-Entlastung § 9b
- 14KAV: Konzessionsabgabe
- 15StromStG: Unternehmen in Schwierigkeiten