
Stromsteuer: Rechtsträger und Schwerpunkt zuerst
Die Entlastung beträgt 20 Euro je Megawattstunde, abzüglich 250 Euro Selbstbehalt im Jahr (§ 9b StromStG). Gerechnet wird je Unternehmen, also je Rechtsträger. Bei Betonwerken liegt die erste Frage deshalb nicht im Werk, sondern in der Gruppe: Welche Gesellschaft bezieht den Strom, und was tut sie schwerpunktmäßig?
Viele Werke gehören zu Gruppen mit Bauunternehmen, Kiesgrube und Fuhrpark. Ein Rechtsträger, der neben dem Werk auch Transporte für Dritte fährt, ist ein Mischbetrieb. Er bleibt begünstigt, wenn das Produzierende Gewerbe nach einer wählbaren Bezugsgröße den größten Anteil hat: Bruttowertschöpfung, Wertschöpfung, tätige Personen oder Umsatz (§ 15 Abs. 4 StromStV). Die Wahl trifft Ihr Unternehmen, die Zuordnung das Hauptzollamt.
Gerechnet wird je Unternehmen, also je Rechtsträger.
Rechenweg: max(0; 400 MWh × 20 € − 250 €) = 7.750 € · Überschlag ohne Gewähr; maßgeblich ist die Prüfung im Einzelfall.
Gruppe mit Transportbetonwerk, Kieswerk und Tiefbau
Bei einer Gruppe mit Transportbetonwerk, Kieswerk und Tiefbau war offen, welche Gesellschaft den Beton tatsächlich herstellt und welche den Strom bezieht.
Entscheidend ist nicht der Gesellschaftszweck im Register, sondern wer die Anlage betreibt und mischt. Verkauft eine Gesellschaft nur Beton, den eine Schwester herstellt, ist das Handel. Das klären wir vor jeder Zahl.
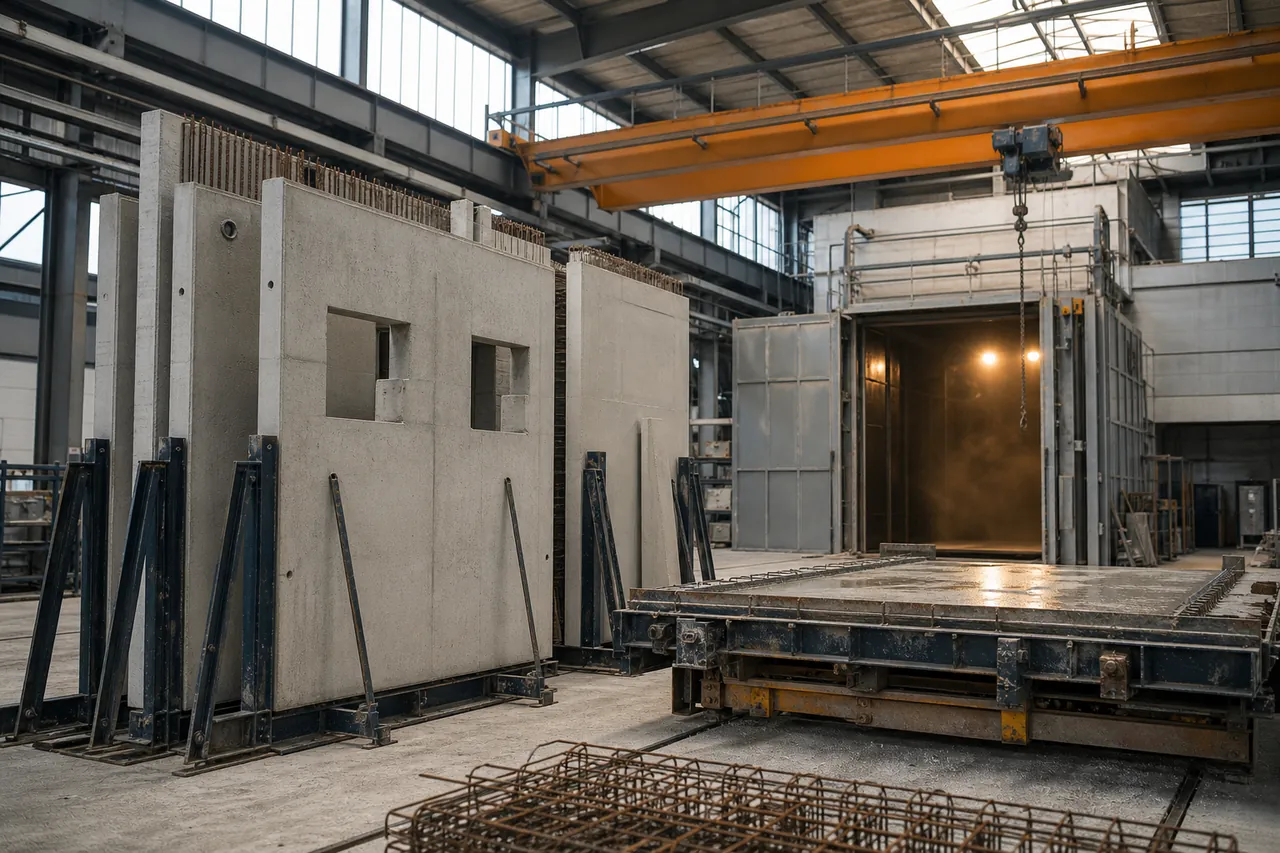
Hersteller von Stahlbetonfertigteilen, rund 600 MWh
Ein Hersteller von Stahlbetonfertigteilen mit rund 600 MWh Jahresverbrauch hat für das abgelaufene Jahr rund 12.000 Euro Entlastung beantragt.
rund 12.000 Euro Entlastung
Weil der Betrag hoch genug ist, beantragen wir zusätzlich das erste Halbjahr des laufenden Jahres. Das geht, wenn sich die Zuordnung nach dem Vorjahr richtet und schon der erste gewählte Abschnitt des Jahres mindestens 1.000 Euro Entlastung bringt (§ 17b Abs. 2 StromStV).
Prozesswärme: die volle Energiesteuer zurück
Für Fertigteilwerke mit beheizten Härtekammern und für Kalksandstein- und Porenbetonwerke kann die Energiesteuer ein unterschätzter Hebel sein. § 51 EnergieStG nennt die Herstellung von "Erzeugnissen aus Beton, Zement und Gips" und von Porenbetonerzeugnissen ausdrücklich, für das Trocknen, Erwärmen, Warmhalten und vergleichbare Prozesse, auch der zur Herstellung verwendeten Vorprodukte. Für diese Mengen erstattet das Hauptzollamt die gezahlte Energiesteuer vollständig und ohne Selbstbehalt, bei Erdgas 5,50 Euro je Megawattstunde. Typische Anwendungen sind beheizte Härtekammern, die Wärmebehandlung von Fertigteilen und der Dampf für Autoklaven, wenn er mit Gas oder Heizöl erzeugt wird. Ob auch das Erwärmen von Zuschlag oder Anmachwasser im Winter darunter fällt, klären wir vor dem Antrag mit dem Hauptzollamt.
Hallenwärme: Entlastung nach § 54
Für dieselbe Gasmenge gibt es nur eine Entlastung. Hallen- und Bürowärme läuft deshalb über die kleinere Entlastung nach § 54 EnergieStG mit 1,38 Euro je Megawattstunde und 250 Euro Selbstbehalt. Wir trennen beide Mengen nach Unterzählern oder einer nachvollziehbaren Aufteilung.
Rechenbeispiel, alle Werte frei gewählt: Ein Fertigteilwerk bezieht 1.000 MWh Erdgas, davon 700 MWh nachweislich für beheizte Härtekammern. Nach § 51: 700 x 5,50 Euro = 3.850 Euro. Die restlichen 300 MWh für Hallenwärme bringen nach § 54: 300 x 1,38 Euro = 414 Euro, abzüglich 250 Euro Selbstbehalt 164 Euro. Zusammen rund 4.000 Euro berechnetes Potenzial pro Jahr. Ohne belegte Aufteilung bliebe nur § 54: 1.000 x 1,38 Euro minus 250 Euro = 1.130 Euro.
Rechenweg: max(0; 2.000 MWh × 1,38 € − 250 €) = 2.510 € · Überschlag ohne Gewähr; maßgeblich ist die Prüfung im Einzelfall.
Trocknen mit Strom und Konzessionsabgabe auf Gas
Wird mit Strom getrocknet oder erwärmt, gibt es dafür nach § 9a StromStG die volle Stromsteuer zurück; gegenüber der allgemeinen Entlastung lohnt das nur bei großen, getrennt gemessenen Mengen. Auf der Gasrechnung prüfen wir zusätzlich den Satz der Konzessionsabgabe. Für die Energiesteuer gilt dieselbe Antragsfrist wie bei der Stromsteuer.
Netzentgelt, Messung und Konzessionsabgabe: erst rechnen, dann umstellen
Mischer, Brecher und Förderbänder erzeugen kurze, hohe Spitzen bei vergleichsweise wenigen Betriebsstunden. Ob sich Leistungsmessung lohnt, hängt an zwei Posten gleichzeitig: Mit Leistungspreis können kurze Mischerspitzen das Netzentgelt erhöhen. Zugleich kann die gemessene Leistung den niedrigeren Satz der Konzessionsabgabe öffnen. Wir rechnen beides zusammen, bevor wir eine Umstellung empfehlen.
Lieferstellen mit Leistungsmessung zahlen bei der Konzessionsabgabe meist schon den niedrigen Sondervertragssatz, dann gibt es aus der Umstufung nichts zu holen. Kleinere Werke und Außenstandorte in der Niederspannung ohne Leistungsmessung prüfen wir auf die Umstufung: Sie greift, wenn die gemessene Leistung in mindestens zwei Monaten 30 kW und der Jahresverbrauch 30.000 kWh überschreiten, nicht in der Grund- oder Ersatzversorgung. Voraussetzung ist eine Leistungsmessung; ob Werte eines intelligenten Messsystems bei Abrechnung ohne Leistungspreis anerkannt werden, ist rechtlich nicht abschließend geklärt.
Viele Motoren bedeuten oft Blindstrom. Ob der Netzbetreiber bei leistungsgemessenen Lieferstellen Blindarbeit berechnet und eine Kompensation lohnt, sehen wir auf der Rechnung.
Atypische Netznutzung: Voraussetzungen
Ein reduziertes Netzentgelt über die atypische Netznutzung (§ 19 Abs. 2 S. 1 StromNEV) setzt voraus, dass die Jahreshöchstlast mindestens 100 kW über der höchsten Last in den Hochlastzeitfenstern Ihres Netzbetreibers liegt, die Erheblichkeitsschwelle erreicht (Mittelspannung 20 Prozent, Umspannung auf Niederspannung und Niederspannung 30 Prozent der Jahreshöchstlast) und mindestens 500 Euro Vorteil bringt. Die Fenster sind je Netz und Jahreszeit verschieden.
Fertigteilwerk
Bei einem Fertigteilwerk lag die höchste Last im Fenster deutlich weniger als 100 kW unter der Jahresspitze, die Erheblichkeit unter 20 Prozent.
Am gemessenen Lastgang war damit nichts zu holen.
Aufschlag für besondere Netznutzung
Wer über 1 GWh an einer Abnahmestelle verbraucht, zahlt für die Menge darüber einen deutlich niedrigeren Aufschlag für besondere Netznutzung. Wir prüfen, ob der richtige Satz abgerechnet wird.
Mehr dazu: Konzessionsabgabe · Atypische Netznutzung · Aufschlag für besondere Netznutzung
Fristen für Betonwerke
- bis Ende des FolgejahresWiederkehrendAusschlussfrist
Stromsteuer-Antrag für das abgelaufene Jahr
Mehr dazuDie Entlastung wird nur gewährt, wenn der Antrag bis Ablauf der Festsetzungsfrist gestellt wird.
- dieselbe Antragsfrist wie bei der StromsteuerWiederkehrendAusschlussfrist
Energiesteuer-Antrag (§ 51, § 54)
Mehr dazuAntrag bis Ablauf der Festsetzungsfrist.
- 30.09.2027
Anzeige zur atypischen Netznutzung
Mehr dazuBis 30. September des Anwendungsjahres bei der Regulierungsbehörde; Ihr Unternehmen erstattet sie, wir bereiten sie vor.
- Ende 2028
Die StromNEV tritt außer Kraft
Was für Betonwerke nicht gilt
Industriestrompreis, Strompreiskompensation und die Kompensation für den nationalen CO2-Preis knüpfen an amtliche Listen. Betonwaren, Transportbeton und Faserzementwaren stehen auf keiner davon.
- Der Industriestrompreis
- Die Strompreiskompensation
- Die Kompensation für den nationalen CO2-Preis
- Die Begrenzung von KWKG- und Offshore-Umlage: gilt nur für Faserzementwaren.
So läuft die Prüfung ab
Rechnungen hochladen
Sie laden Strom- und Gasrechnungen hoch und nennen die Gesellschaften der Gruppe.
Prüfung
Wir prüfen jede Lieferstelle und jeden Hebel und nennen das berechnete Potenzial pro Jahr, getrennt nach sicher und zu prüfen.
Umsetzung
Mit Ihrer Vollmacht setzen wir um.
| Hebel | Umsetzung |
|---|---|
| Stromsteuer (§ 9b) | Vorbereitung durch uns, Antrag über unsere Partnerkanzleien. |
| Energiesteuer (§ 51, § 54), Konzessionsabgabe, Netzentgelte, Rechnungsprüfung | setzen wir selbst um. |
| Atypische Netznutzung | Anzeige durch Ihr Unternehmen, vollständig vorbereitet von uns. |
| Umlagenbegrenzung (nur Faserzement) | gemeinsam mit Partnerkanzleien und Wirtschaftsprüfern. |
Häufige Fragen
In der Regel ja: Die Herstellung von Betonwaren, Fertigteilen, Kalksandstein, Porenbeton und Transportbeton gehört zum Produzierenden Gewerbe. Entlastet werden 20 Euro je Megawattstunde, abzüglich 250 Euro Selbstbehalt im Jahr. Geprüft wird je Rechtsträger, die Zuordnung trifft das Hauptzollamt. Betreibt eine Gesellschaft neben dem Werk auch Transporte für Dritte oder Handel, muss das Produzierende Gewerbe nach der gewählten Bezugsgröße den größten Anteil haben.
Wird Gas oder Heizöl eingesetzt, um Betonerzeugnisse oder ihre Vorprodukte zu trocknen oder zu erwärmen, erstattet das Hauptzollamt nach § 51 EnergieStG die gezahlte Energiesteuer vollständig, ohne Selbstbehalt. Bei Erdgas sind das 5,50 Euro je Megawattstunde. Porenbeton steht ausdrücklich im Gesetz, Kalksandstein gehört zu den Erzeugnissen aus Beton. Für Raumwärme gilt die kleinere Entlastung nach § 54. Entscheidend ist eine saubere Mengenaufteilung.
Nein. Betonwaren, Transportbeton und Faserzementwaren stehen nicht auf der amtlichen Liste. Zement steht darauf. Geprüft wird je Abnahmestelle nach dem Tätigkeitsschwerpunkt; einen Rechtsanspruch gibt es auch für gelistete Branchen nicht.
Nur Hersteller von Faserzementwaren, und nur an Abnahmestellen mit über 1 GWh, mit Energiemanagementsystem und Gegenleistung. Betonwaren und Transportbeton sind nicht gelistet. Bei knapp über 1 GWh rechnen wir ehrlich, ob die Nachweiskosten den Vorteil auffressen.
Das hängt an der Lage Ihrer Spitzen zu den Hochlastzeitfenstern Ihres Netzbetreibers, die je Netz und Jahreszeit verschieden sind. Die Jahresspitze muss mindestens 100 kW über der höchsten Last in den Fenstern liegen, die Erheblichkeitsschwelle erreichen und mindestens 500 Euro Vorteil bringen. Ob das passt, sehen wir am Lastgang zusammen mit den Fenstern Ihres Netzbetreibers.
Nein. Die Energiesteuer-Entlastungen für das Produzierende Gewerbe gelten für Heizstoffe und Prozesswärme, nicht für Kraftstoff in Fahrzeugen und Baumaschinen.
Energiesteuer nach § 51 und § 54, Konzessionsabgabe, Netzentgelte und Rechnungsprüfung setzen wir selbst um. Den Stromsteuer-Antrag bereiten wir vor, gestellt wird er über unsere Partnerkanzleien. Die Anzeige zur atypischen Netznutzung erstattet Ihr Unternehmen, wir bereiten sie vor. Die Umlagenbegrenzung für Faserzementwaren setzen wir mit Partnerkanzleien und Wirtschaftsprüfern um.
Betonwerk prüfen lassen
Sie laden Strom- und Gasrechnungen hoch und nennen die Gesellschaften der Gruppe.
Quellen
- 1Stromsteuer-Entlastung § 9b
- 2Stromsteuersatz
- 3StromStG: Begünstigte Unternehmen
- 4Amtliches WZ-2003-Verzeichnis
- 5StromStV: Mischbetrieb
- 6StromStV: Antragsfrist und unterjährige Anträge
- 7EnergieStV: Antragsfrist § 51
- 8EnergieStV: Antragsfrist § 54
- 9Energiesteuer-Entlastung § 51 EnergieStG
- 10BFH-Beschluss VII R 25/18
- 11Energiesteuer-Entlastung § 54 EnergieStG
- 12§ 9a StromStG
- 13Industriestrompreis: Anhang I
- 14EnFG: Besondere Ausgleichsregelung, Liste
- 15EnFG: Voraussetzungen der Umlagenbegrenzung
- 16BECV: CO2-Preis-Kompensation, Anlage
- 17KAV: Konzessionsabgabe
- 18StromNEV: Atypische Netznutzung
- 19StromStG: Unternehmen in Schwierigkeiten
- 20EnergieStG: Unternehmen in Schwierigkeiten