
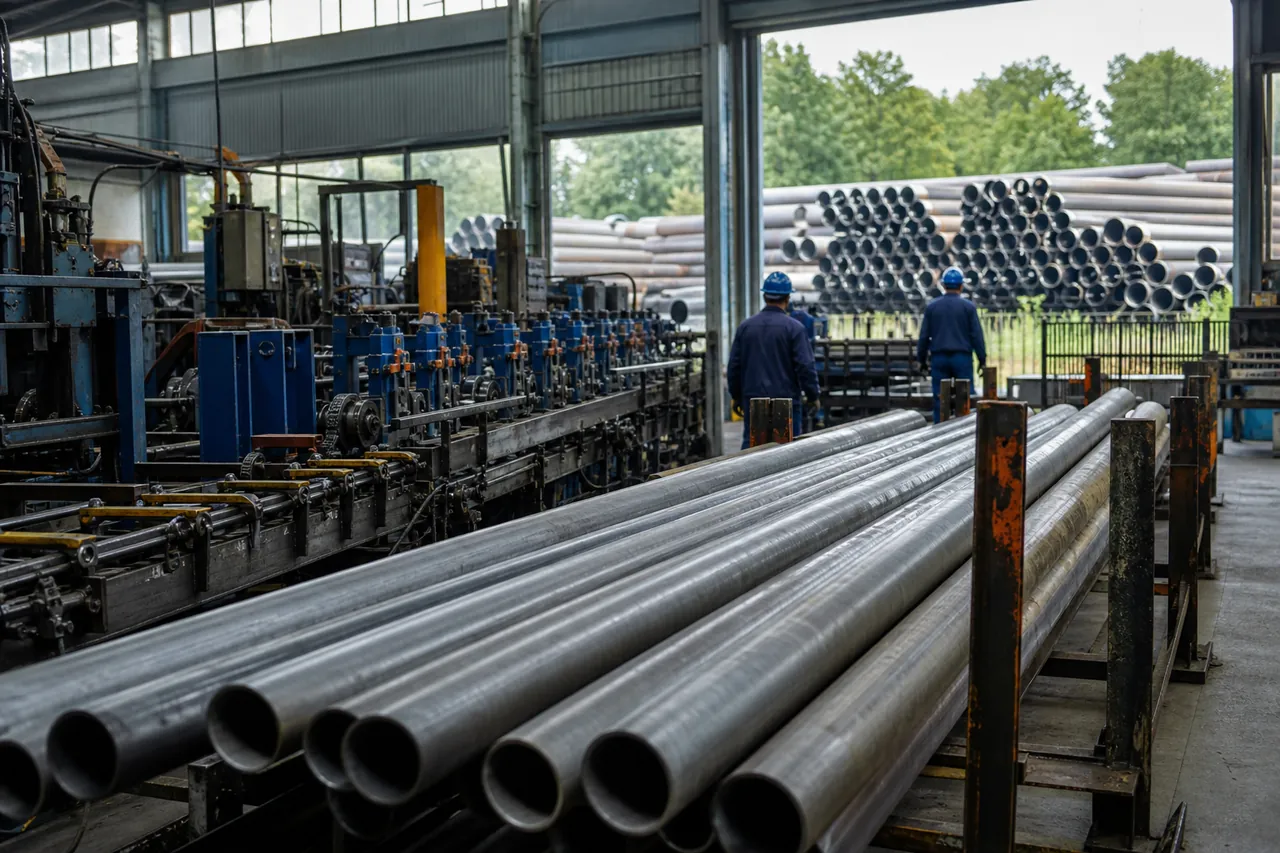
Prozessentlastung für Gas, Kohle und Strom
Für Gas in der Metallerzeugung und -bearbeitung sieht das Energiesteuergesetz die volle Entlastung vor: Erstattet wird die tatsächlich entrichtete Steuer, bei Erdgas regelmäßig 5,50 Euro je Megawattstunde, ohne Selbstbehalt. Das gilt für Wärmeöfen im Walz- und Rohrwerk ebenso wie für Glüh- und Vergütungsanlagen und für chemische Reduktionsverfahren. Die Prozessmenge muss gemessen oder in einem vom Hauptzollamt zugelassenen Verfahren ermittelt werden, die übrige Heizmenge läuft über die allgemeine Entlastung. Die Frist ist hart, regelmäßig der 31.12. des Folgejahres. Kohle und Koks, etwa im Hochofen, können mit Erlaubnis steuerfrei verwendet werden, wenn sie als Reduktionsmittel oder als Heizstoff für diese Prozesse dienen.
Bei der Stromsteuer gibt es neben der allgemeinen Entlastung von 20 Euro je Megawattstunde eine eigene Entlastung für Strom zum Schmelzen, Erwärmen und zur Wärmebehandlung in der Metallerzeugung sowie für chemische Reduktionsverfahren. Sie erstattet die volle Steuer von 20,50 Euro je Megawattstunde und kennt keine Jahresschwelle. Der Unterschied zur allgemeinen Entlastung ist je Megawattstunde klein. Lohnend ist sie vor allem dort, wo Prozessmengen bisher gar nicht entlastet werden. Dieselbe Megawattstunde wird nur einmal entlastet.
Mehr dazu: Energiesteuer-Entlastung für Prozesse · Produzierendes Gewerbe und Stromsteuer
Rechenweg: max(0; 400 MWh × 20 € − 250 €) = 7.750 € · Überschlag ohne Gewähr; maßgeblich ist die Prüfung im Einzelfall.
Industriestrompreis und Strompreiskompensation richtig kombinieren
Für 2026 ergibt sich beim Industriestrompreis rechnerisch eine Beihilfe von 18,72 Euro je Megawattstunde auf den anrechenbaren Verbrauch, vor einer möglichen Kürzung. Einen Rechtsanspruch gibt es nicht, das BAFA kann bei knappen Mitteln anteilig kürzen. Mindestens die Hälfte der Beihilfe ist in Dekarbonisierung zu investieren, sonst wird der Anteil mit Zinsen zurückgefordert. Der Antrag für 2026 läuft bis 31.03.2027; wer für dasselbe Jahr Strompreiskompensation beantragt, hat bis 15.07.2027 Zeit. Ab 10 GWh im Unternehmensantrag ist ein Prüfvermerk eines Wirtschaftsprüfers nötig.
Stahlerzeuger können zusätzlich Strompreiskompensation beantragen, nur nicht für dieselbe Megawattstunde. Für unterschiedliche Mengen gehen beide, es gilt ein gemeinsamer Höchstbetrag. Nach dem Entwurf der neuen Förderrichtlinie (Stand Mai 2026) muss für die bisherigen Sektoren ein zertifiziertes Energiemanagement ab 1. Januar des Abrechnungsjahres laufen; dazu kommt eine jährliche Gegenleistung. Die Frist für 2025 ist am 17.08.2026 abgelaufen und nicht nachholbar.
Mehr dazu: Industriestrompreis · Strompreiskompensation · Industriestrompreis und Strompreiskompensation im Vergleich
Begrenzung der Umlagen
Über 1 GWh je Abnahmestelle lassen sich KWKG- und Offshore-Umlage oberhalb der ersten Gigawattstunde auf 15 Prozent begrenzen, insgesamt gedeckelt auf einen kleinen Anteil der Bruttowertschöpfung. Voraussetzung sind ein Energiemanagementsystem und eine Gegenleistung, etwa wirtschaftliche Effizienzmaßnahmen. Der Antrag für 2028 läuft bis 30.06.2027; der Prüfungsvermerk ist dabei zwingend fristgebunden. Ob die Begrenzung schon läuft, sehen wir auf der Stromrechnung.
Mehr dazu: Besondere Ausgleichsregelung
CO2-Kompensation und Emissionshandel
Für Stahlerzeugung beträgt der Kompensationsgrad 95 Prozent, für Stahlrohre 65 Prozent. Ohne Nachweis der Emissionsintensität gilt nur 60 Prozent. Brennstoffe, die in einer Anlage des europäischen Emissionshandels eingesetzt werden, zählen für die CO2-Kompensation nicht; dazu gehören bei großen Werken viele Öfen, auch große Wärmeöfen in Rohrwerken. Prüfen lohnt sich bei Brennstoffen außerhalb der Anlagengrenze, etwa in Nebenanlagen, und bei der Frage, ob der Lieferant den nationalen CO2-Preis für Mengen aus dem Emissionshandel trotzdem berechnet. Voraussetzung für die Kompensation sind ein Energiemanagement und Investitionen in die dort als wirtschaftlich erkannten Klimaschutzmaßnahmen. Der Antrag für 2026 läuft bis 30.06.2027.
Mehr dazu: CO2-Preis
Netzentgelt bei Dauerlast, Lichtbogen und Schichtbetrieb
Das Lastprofil hängt am Verfahren. Werke mit Dauerlast, etwa auf der Hochofenroute oder bei Ferrolegierungen, kommen eher an die Schwellen des Bandlastprivilegs: mindestens 7.000 Benutzungsstunden und mehr als 10 GWh an der Abnahmestelle. Lichtbogenöfen erzeugen hohe Spitzen, dort ist das Bandlastprivileg in der Regel nicht erreichbar. Ob die atypische Netznutzung passt, zeigt nur der Lastgang: Entscheidend ist, ob die Last in den Hochlastzeitfenstern des Netzbetreibers deutlich unter der Jahreshöchstlast bleibt, und das hängt an der Fahrweise der Öfen. Rohrwerke mit Schichtbetrieb können wieder anders aussehen.
Mehr dazu: Bandlastprivileg · Atypische Netznutzung
Aufschlag für besondere Netznutzung
Gut prüfbar ist der Aufschlag für besondere Netznutzung: Für den selbst verbrauchten Strom oberhalb der ersten Gigawattstunde je Abnahmestelle sinkt er 2026 von 1,559 auf höchstens 0,050 ct je Kilowattstunde; liegen die Stromkosten im Vorjahr über 4 Prozent des Umsatzes, auf höchstens 0,025 ct. Bei Großbetrieben ist das oft schon erledigt, aber nicht immer; die Rechnung zeigt es. Die Stromnetzentgeltverordnung tritt mit Ablauf des 31.12.2028 außer Kraft; ab 2029 rechnen wir nach den dann geltenden Regeln neu.
Mehr dazu: Aufschlag für besondere Netznutzung
Was große Werke oft übersehen
Große Werke nutzen die Strompreiskompensation meist schon. Nach einer Umfirmierung oder einem Eigentümerwechsel prüfen wir, ob alle Anträge, Meldungen und Fristen nahtlos weiterlaufen. Dazu kommen nicht entlastete Prozessmengen, der Aufschlag für besondere Netznutzung und die Konzessionsabgabe: Bei sehr niedrigen Durchschnittspreisen kann sie ganz entfallen, das prüfen wir je Lieferstelle. Bei Großbetrieben finden wir selten den einen neuen Hebel, aber oft Lücken zwischen den bestehenden.
Mehr dazu: Konzessionsabgabe
Fristen für Stahl- und Rohrwerke
- regelmäßig der 31.12. des FolgejahresWiederkehrendAusschlussfrist
Energiesteuer-Entlastung für Prozessgas
Mehr dazuDie Frist ist hart, regelmäßig der 31.12. des Folgejahres.
- 17.08.2026Ausschlussfrist
Strompreiskompensation: Frist für 2025
Mehr dazuDie Frist für 2025 ist am 17.08.2026 abgelaufen und nicht nachholbar.
- 31.03.2027
- 30.06.2027
- 30.06.2027Ausschlussfrist
Begrenzung der Umlagen: Antrag für 2028
Mehr dazuDer Antrag für 2028 läuft bis 30.06.2027; der Prüfungsvermerk ist dabei zwingend fristgebunden.
- 15.07.2027
Industriestrompreis bei Strompreiskompensation für dasselbe Jahr
Mehr dazuWer für dasselbe Jahr Strompreiskompensation beantragt, hat bis 15.07.2027 Zeit.
- 31.12.2028
Die Stromnetzentgeltverordnung tritt außer Kraft
Ab 2029 rechnen wir nach den dann geltenden Regeln neu.
Wann wir abraten
- Bei der Rohrherstellung weisen wir keine Strompreiskompensation aus.
- Beim Lichtbogenofen rechnen wir das Bandlastprivileg nicht schön.
- Bei Stahl- und Rohrhandel mit Zuschnitt prüfen wir zuerst, ob die Bearbeitung im Betrieb den Schwerpunkt bildet; ist das nicht der Fall, bleiben vor allem Netzentgelte, Konzessionsabgabe und Rechnungsprüfung.
- Wenn Ihre Energieabteilung alle Hebel lückenlos bearbeitet, sagen wir Ihnen das nach der Prüfung offen.
So läuft die Prüfung
Rechnungen hochladen
Sie laden die Jahresrechnungen für Strom und Gas hoch, gern mit Lastgang und den letzten Bescheiden.
Prüfung
Wir prüfen Klasse und Produkte je Abnahmestelle, Prozessmengen, laufende Anträge und Fristen und nennen Ihnen das berechnete Potenzial pro Jahr, je Hebel getrennt.
| Hebel | Umsetzung |
|---|---|
| Stromsteuer-Entlastung, auch für Prozessstrom | Wir bereiten Mengen und Unterlagen vor, die Anträge stellen unsere Partnerkanzleien mit Ihrer Vollmacht. |
| Industriestrompreis, Strompreiskompensation, CO2-Kompensation für Brennstoffe, Begrenzung der Umlagen | Wir setzen sie gemeinsam mit unseren Partnerkanzleien um, Wirtschaftsprüfer kommen dazu, wo ein Prüfvermerk nötig ist. |
| Energiesteuer auf Gas, Netzentgelte, Konzessionsabgabe, Rechnungsprüfung | Das setzen wir selbst um. |
Häufige Fragen
Stahlerzeuger und Hersteller von Stahlrohren, Rohrform- und Verbindungsstücken stehen auf der Liste. Das BAFA ordnet jede Abnahmestelle selbst ein. Einen Rechtsanspruch gibt es nicht, und mindestens die Hälfte der Beihilfe ist in Dekarbonisierung zu investieren.
Für die Rohrherstellung nicht: Stahlrohre stehen nicht auf der Liste. Erzeugt Ihr Werk sein Vormaterial selbst, kann die Stahlerzeugung dafür in Frage kommen, denn maßgeblich ist das Produkt der jeweiligen Anlage.
Strom zum Schmelzen, Erwärmen und zur Wärmebehandlung in der Metallerzeugung kann gesondert entlastet werden, dann um die volle Stromsteuer von 20,50 Euro je Megawattstunde und ohne Jahresschwelle. Gegenüber der allgemeinen Entlastung von 20 Euro ist der Unterschied klein; er lohnt vor allem dort, wo Prozessmengen bisher gar nicht entlastet werden. Dieselbe Menge wird nur einmal entlastet.
Voraussetzung sind mindestens 7.000 Benutzungsstunden und mehr als 10 GWh an der Abnahmestelle. Werke mit Dauerlast, etwa auf der Hochofenroute oder bei Ferrolegierungen, erreichen das eher; Elektrostahlwerke mit Lichtbogenöfen haben meist zu hohe Spitzen. Sicher zeigt das erst der Lastgang. Die StromNEV tritt mit Ablauf des 31.12.2028 außer Kraft; für bestehende Vereinbarungen sieht der Festlegungsentwurf der Bundesnetzagentur einen Übergang nur unter mehreren Bedingungen vor.
Typisch sind Brüche nach Umfirmierung oder Eigentümerwechsel, nicht gemeldete Mengen beim Aufschlag für besondere Netznutzung, nicht entlastete Prozessmengen bei Gas und Strom, eine mögliche Befreiung von der Konzessionsabgabe bei sehr niedrigen Durchschnittspreisen und Abrechnungsfehler bei Leistung und Blindarbeit.
Die Prüfung aller Hebel übernehmen wir. Die Anträge auf Stromsteuer-Entlastung stellen unsere Partnerkanzleien mit Ihrer Vollmacht. Industriestrompreis, Strompreiskompensation, CO2-Kompensation für Brennstoffe und Begrenzung der Umlagen setzen wir gemeinsam mit unseren Partnerkanzleien um, Wirtschaftsprüfer kommen dazu, wo ein Prüfvermerk nötig ist. Energiesteuer, Netzentgelte, Konzessionsabgabe und Rechnungsprüfung setzen wir selbst um.
Potenzial prüfen lassen
Das Honorar ist erfolgsabhängig.
Quellen
- 1Industriestrompreis: KUEBLL-Teilliste 1
- 2EnFG: Besondere Ausgleichsregelung, Anlage 2
- 3Strompreiskompensation: Anhang I
- 4BECV: CO2-Kompensation, Anlage
- 5BECV: Emissionshandel und Ausschlüsse
- 6BECV: Gegenleistung
- 7EnergieStG: Prozessentlastung § 51
- 8EnergieStG: Steuerfreie Kohle
- 9StromStG: Prozessentlastung § 9a
- 10StromStG: Steuersatz
- 11Stromsteuer-Entlastung § 9b
- 12EnFG: Voraussetzungen der Umlagenbegrenzung
- 13EnFG: Umlagenbegrenzung, Höhe
- 14StromNEV: Bandlast und atypische Netznutzung
- 15StromStG: Unternehmen in Schwierigkeiten
- 16EnergieStG: Unternehmen in Schwierigkeiten