
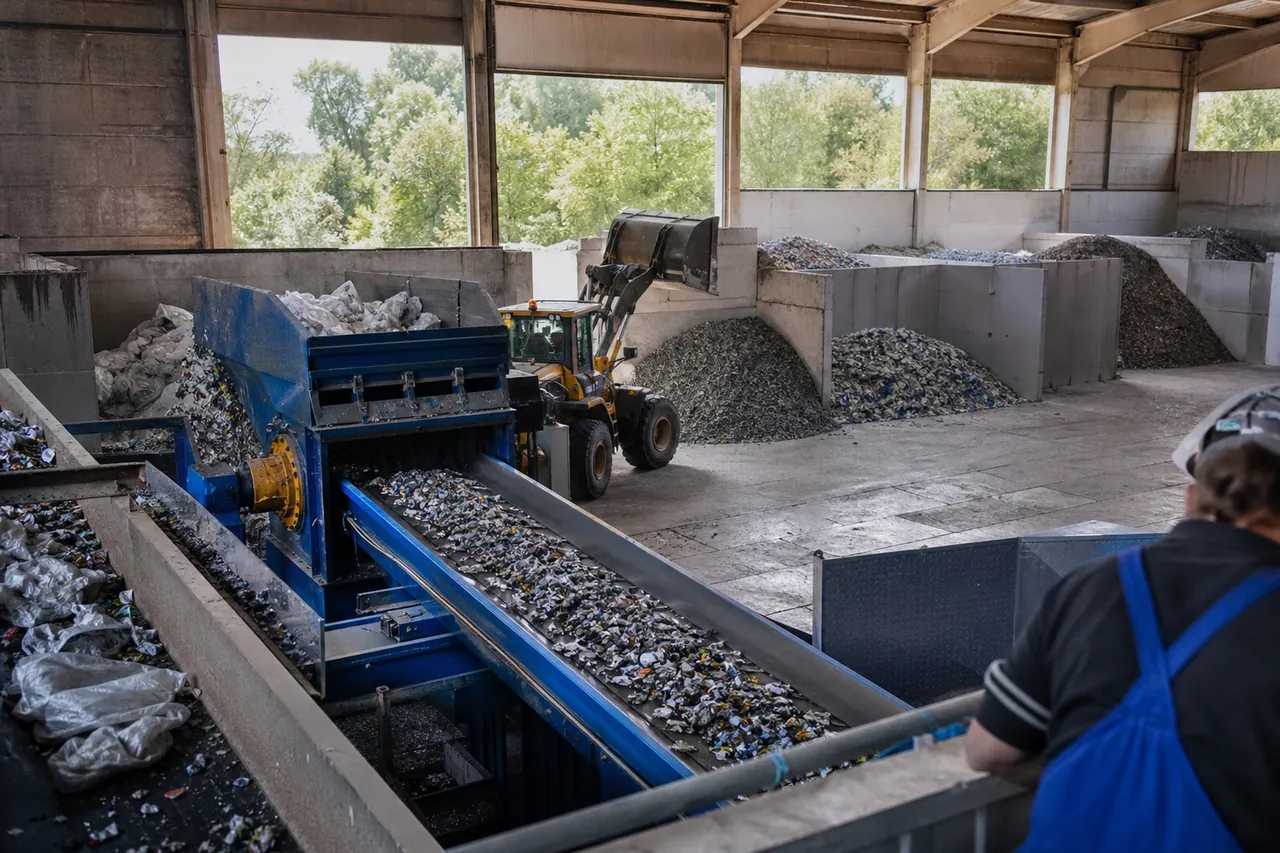
Stromsteuer für Recycler
Die Entlastung beträgt 20 Euro je Megawattstunde betrieblich entnommenen Stroms, abzüglich 250 Euro Selbstbehalt im Jahr (§ 9b StromStG). Strom für Elektromobilität und an Dritte weitergeleitete Mengen zählen nicht mit.
Die meisten Betriebe der Branche machen mehreres: sammeln, aufbereiten, verkaufen. Dann wird der Rechtsträger dem Abschnitt mit dem größten Anteil zugeordnet, maßgebend ist das Kalenderjahr vor dem Entlastungsjahr oder wahlweise das Entlastungsjahr selbst. Die Bezugsgröße wählt Ihr Unternehmen: Bruttowertschöpfung, Wertschöpfung, tätige Personen oder Umsatz (§ 15 Abs. 4 StromStV). Die Zuordnung trifft das Hauptzollamt, und es kann eine offensichtlich ungeeignete Wahl zurückweisen. Deshalb legen wir die Aufteilung so an, dass sie einer Nachfrage standhält. Für die Aufbereitung sprechen eigene Anlagen am Standort, die verarbeitete Tonnage und das Personal an den Anlagen. Ein Handelsregistereintrag "Handel mit Altmetallen" ist kein Ausschluss, aber ein Prüfpunkt.
Rechenweg: max(0; 400 MWh × 20 € − 250 €) = 7.750 € · Überschlag ohne Gewähr; maßgeblich ist die Prüfung im Einzelfall.
Entsorgung, Recycling und Baustoffherstellung, rund 350 MWh
Ein Betrieb aus Entsorgung, Recycling und Baustoffherstellung mit rund 350 MWh im Jahr.
knapp 6.800 Euro
Er erhielt die Stromsteuer-Entlastung in genau der beantragten Höhe. Zugeordnet wurde er über die Herstellung, nicht über die Entsorgung. Genau diese Zuordnung entscheidet in der Branche.
Gas: Trockner, Abluftreinigung, Hallenheizung
Für Gas, das in der thermischen Abfall- oder Abluftbehandlung verheizt wird, sieht § 51 Abs. 1 Nr. 2 EnergieStG eine eigene Entlastung vor. Nach dem Wortlaut hängt sie nicht am Produzierenden Gewerbe; ob das für Ihre Anlage trägt, klären wir mit unseren Partnerkanzleien. Die Prozessmenge wird in der Regel getrennt gemessen, eine andere Ermittlung kann das Hauptzollamt auf Antrag zulassen. Für übriges Heizgas, etwa für Trockner und Hallenheizung, gilt bei Produzierenden die Entlastung nach § 54 EnergieStG: 1,38 Euro je Megawattstunde mit 250 Euro Selbstbehalt, ein Betrag bleibt ab rund 181 MWh. Für dieselbe Menge gibt es nur eine der beiden Entlastungen.
Mehr dazu: Energiesteuer § 51 · Energiesteuer § 54
Rechenweg: max(0; 2.000 MWh × 1,38 € − 250 €) = 2.510 € · Überschlag ohne Gewähr; maßgeblich ist die Prüfung im Einzelfall.
Neue Anlage im Hochlauf
Bei einer neuen Anlage im Hochlauf lag eine Verbrauchsschätzung ohne Rechnung deutlich über der Gasmenge, die sich aus der ersten Jahresrechnung ergab, weil die Anlage erst einen Bruchteil ihrer Nennlast fuhr.
Wir nennen deshalb erst eine Zahl, wenn wir eine Jahresrechnung gesehen haben.
Schredder und Sortieranlagen: Spitzen und Netzentgelt
Schredder, Brecher und Mühlen ziehen hohe Leistung. Wird die Lieferstelle mit Leistungspreis abgerechnet, bestimmt die höchste Viertelstunde des Jahres einen großen Teil des Netzentgelts. Entscheidend ist dabei die durchschnittliche Leistung über 15 Minuten, nicht der kurze Anlaufstrom: Die Spitze entsteht vor allem, wenn mehrere Anlagen gleichzeitig unter Last laufen. Ob ein gestaffelter Betrieb die Spitze senkt, sehen wir am Lastgang.
Reduziertes Netzentgelt über atypische Netznutzung
Ein reduziertes Netzentgelt über die atypische Netznutzung (§ 19 Abs. 2 S. 1 StromNEV) ist möglich, wenn Ihre Jahreshöchstlast außerhalb der Hochlastzeitfenster des Netzbetreibers liegt: mindestens 100 kW Abstand zur höchsten Last im Fenster, eine Erheblichkeitsschwelle bezogen auf die Jahreshöchstlast von 20 Prozent in der Mittelspannung und 30 Prozent in Umspannung und Niederspannung, dazu ein Vorteil von mindestens 500 Euro im Jahr. Mindestens 20 Prozent des allgemeinen Netzentgelts bleiben in jedem Fall. Die Vereinbarung steht unter dem Vorbehalt, dass die Voraussetzungen im Ist erfüllt werden; läuft der Schredder im Fenster und werden die Schwellen dadurch verfehlt, gilt für das ganze Jahr das allgemeine Entgelt. Bei einem Stromvertrag inklusive Netznutzung braucht es die schriftliche Zustimmung des Lieferanten. Die Anzeige erstattet Ihr Unternehmen bis 30. September des Anwendungsjahres bei der Regulierungsbehörde, wir bereiten sie vor.
Aufschlag für besondere Netznutzung
Ein weiterer Prüfpunkt bei großen Abnahmestellen: Für die Menge über 1 GWh je Abnahmestelle gilt beim Aufschlag für besondere Netznutzung ein deutlich niedrigerer Satz, 2026 0,050 statt 1,559 ct/kWh. Wir prüfen, ob Ihr Lieferant die richtige Gruppe abrechnet.
Mehr dazu: Atypische Netznutzung · Hochlastzeitfenster · Leistungspreis senken · Lastgang-Check · Aufschlag besondere Netznutzung
Konzessionsabgabe auf Nebenstandorten
Wertstoffhöfe, Lager und kleinere Standorte in der Niederspannung zahlen ohne Leistungsmessung den Tarifsatz der Konzessionsabgabe von bis zu 2,39 ct/kWh. Überschreitet die gemessene Leistung in mindestens zwei Monaten des Abrechnungsjahres 30 kW und liegt der Verbrauch über 30.000 kWh, gilt höchstens 0,11 ct/kWh (§ 2 Abs. 7 KAV), außer in der Grund- oder Ersatzversorgung. Geprüft wird je Betriebsstätte oder Abnahmestelle, Schwachlaststrom zählt bei der Mengenschwelle nicht mit. Dieser Hebel gilt auch für reine Entsorger und Händler, weil er nicht an der Branche hängt.
Mehr dazu: Konzessionsabgabe · Sondervertragskunde
Fristen für Recycling und Entsorgung
- bis 31. Dezember des Folgejahres, für 2025 also bis 31.12.2026
Stromsteuer-Antrag für ein Verbrauchsjahr
Mehr dazu - bis 30. September des AnwendungsjahresWiederkehrend
Anzeige zur atypischen Netznutzung
Mehr dazuDie Anzeige erstattet Ihr Unternehmen bei der Regulierungsbehörde, wir bereiten sie vor.
- 31.12.2028
Die StromNEV tritt außer Kraft
Ab 2029 prüfen wir die dann geltenden Regeln neu.
Was für Recycling und Entsorgung nicht gilt
Industriestrompreis, Umlagenbegrenzung, Strompreiskompensation und CO2-Kompensation knüpfen an amtliche Branchenlisten. Sammlung, Behandlung und Rückgewinnung von Abfällen stehen auf keiner davon.
- Industriestrompreis
- Umlagenbegrenzung
- Strompreiskompensation
- CO2-Kompensation
So läuft die Prüfung ab
Hochladen
Sie laden Jahresrechnungen hoch und beschreiben kurz, was an welchem Standort passiert: Sammlung, Aufbereitung, Handel.
Prüfung
Wir klären die Zuordnung, prüfen jeden Hebel und nennen das berechnete Potenzial pro Jahr.
Umsetzung
Mit Ihrer Vollmacht setzen wir um: Energiesteuer, Konzessionsabgabe, Netzentgelt und Rechnungsprüfung selbst, den Stromsteuer-Antrag über unsere Partnerkanzleien. Rechtsberatung bleibt bei unseren Partnerkanzleien.
Häufige Fragen
Ja, wenn sie Abfälle selbst in einem industriellen Prozess zu Sekundärrohstoffen umwandeln, etwa durch Schreddern, Zerkleinern, Waschen oder Granulieren, und diese Aufbereitung im Unternehmen den größten Anteil hat. Sortieren allein, Sammlung, Entsorgung und Handel zählen nicht dazu. Die Entlastung beträgt 20 Euro je Megawattstunde abzüglich 250 Euro Selbstbehalt im Jahr.
Ihr Unternehmen wird dem Abschnitt mit dem größten Anteil zugeordnet, maßgebend ist das Kalenderjahr vor dem Entlastungsjahr oder wahlweise das Entlastungsjahr selbst. Die Bezugsgröße wählen Sie: Bruttowertschöpfung, Wertschöpfung, tätige Personen oder Umsatz. Die Zuordnung trifft das Hauptzollamt. Hat die Aufbereitung den größten Anteil, ist der betrieblich entnommene Strom des Rechtsträgers entlastungsfähig; ausgenommen sind Strom für Elektromobilität und an Dritte weitergeleitete Mengen.
Nein, solange der Betrieb als Recycling oder Entsorgung zugeordnet ist. Rückgewinnung, Behandlung und Sammlung von Abfällen stehen nicht auf der amtlichen Sektorliste. Auch Umlagenbegrenzung und Kompensationen gelten nicht. Wer Schrott zu Metall umschmilzt, prüfen wir gesondert.
Für Gas, das in der thermischen Abfall- oder Abluftbehandlung verheizt wird, sieht § 51 EnergieStG eine eigene Entlastung vor; die Menge wird in der Regel getrennt gemessen. Gas für Trockner und Hallenheizung fällt bei Produzierenden meist unter § 54, ab rund 181 MWh im Jahr bleibt ein Betrag. Für dieselbe Menge gibt es nur eine der beiden Entlastungen.
Hohe Spitzen kosten über den Leistungspreis. Ein reduziertes Netzentgelt ist möglich, wenn die Jahreshöchstlast außerhalb der Hochlastzeitfenster des Netzbetreibers liegt, der Abstand zur höchsten Last im Fenster mindestens 100 kW beträgt, die Erheblichkeitsschwelle erreicht wird und der Vorteil mindestens 500 Euro im Jahr ausmacht. Das sehen wir am Lastgang.
Energiesteuer, Konzessionsabgabe, Netzentgelte und Rechnungsprüfung setzen wir selbst um. Den Stromsteuer-Antrag bereiten wir vor, gestellt wird er über unsere Partnerkanzleien. Die Anzeige zur atypischen Netznutzung erstattet Ihr Unternehmen, wir bereiten sie vor. Rechtsberatung übernehmen unsere Partnerkanzleien.
Recyclingbetrieb prüfen lassen
Die Vergütung ist erfolgsabhängig, keine Vorkasse.
Quellen
- 1StromStG: Begünstigte Unternehmen
- 2Amtliches WZ-2003-Verzeichnis
- 3ISIC: Abgrenzung Recycling
- 4StromStV: Mischbetrieb
- 5Stromsteuer-Entlastung § 9b
- 6StromStV: Antragsfrist und Formulare
- 7StromStG: Unternehmen in Schwierigkeiten
- 8§ 51 EnergieStG
- 9EnergieStV: Mengennachweis § 51
- 10Energiesteuer-Entlastung § 54 EnergieStG
- 11EnFG: Besondere Ausgleichsregelung, Liste
- 12KAV: Konzessionsabgabe, Schwellen und Höchstsätze