
Konzessionsabgabe: zwei Schwellen je Lieferstelle
Die Konzessionsabgabe zahlt der Energieversorger an die Gemeinde, er gibt sie über die Stromrechnung an Sie weiter. Lieferungen in der Niederspannung gelten zunächst als Lieferungen an Tarifkunden. Der Höchstsatz liegt je nach Gemeindegröße bei 1,32 bis 2,39 ct/kWh. Überschreitet die gemessene Leistung in mindestens zwei Monaten des Abrechnungsjahres 30 kW und liegt der Jahresverbrauch über 30.000 kWh, gilt der Sondervertragssatz von höchstens 0,11 ct/kWh (§ 2 Abs. 7 KAV). Bei den genannten Höchstsätzen sinkt die Abgabe damit um mehr als 90 Prozent. Ausgenommen sind Lieferstellen in der Grund- oder Ersatzversorgung, sie bleiben Tarifkunden. Maßgeblich sind am Ende die Sätze und Schwellen im Konzessionsvertrag Ihrer Gemeinde, örtlich können die Schwellen niedriger liegen.
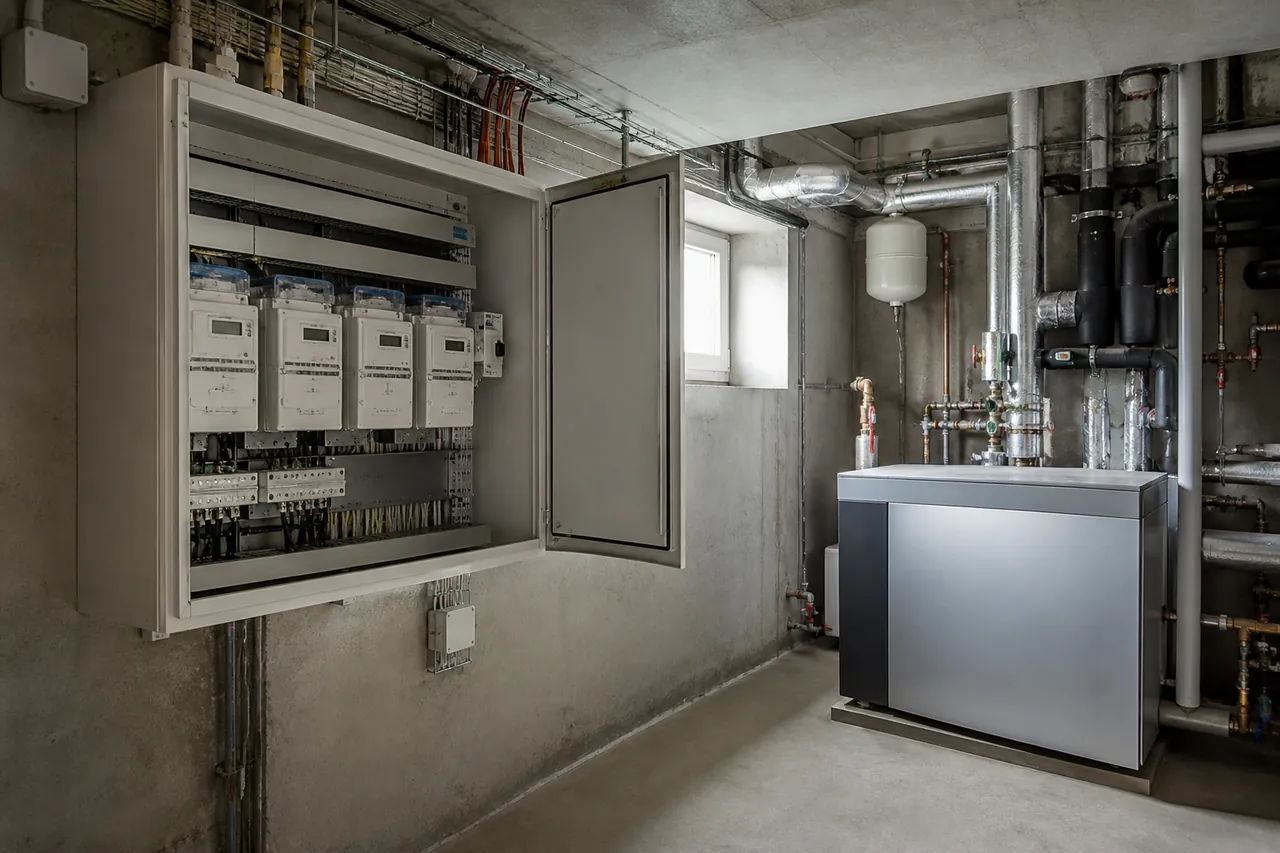
Die Verbrauchsschwelle erreichen stationäre Einrichtungen in der Regel. Spannend ist die Leistung. Großküche, Spülmaschinen, Wäscherei, Aufzüge und im Sommer die Klimatisierung treiben die Spitze. Ob sie in zwei Monaten über 30 kW liegt, zeigt nur die Messung. Geprüft wird je Betriebsstätte oder Abnahmestelle. Spitzen verschiedener Zähler, die zu unterschiedlichen Zeiten auftreten, werden nicht zusammengezählt; welche Zähler zusammengehören, klären wir am Messkonzept.
Rechenbeispiel
Rechenbeispiel, alle Werte frei gewählt, weil wir noch keinen abgeschlossenen Pflegeheim-Fall haben: Eine kleinere Einrichtung mit 80.000 kWh im Jahr in einer Gemeinde bis 100.000 Einwohnern zahlt als Tarifkunde höchstens 1,59 ct/kWh. Als Sondervertragskunde wären es höchstens 0,11 ct/kWh. Die Differenz von 1,48 ct/kWh ergibt rund 1.180 Euro Konzessionsabgabe pro Jahr. Davon gehen gegebenenfalls Kosten für Messung und Umstellung ab.
Mehr dazu: Konzessionsabgabe · Sondervertragskunde
Messung: ohne Messwerte kein Nachweis
Hat ein Heim einen Zähler ohne Leistungsmessung, gibt es keinen Nachweis. Zuerst prüfen wir, ob der vorhandene Zähler Monatshöchstwerte speichert. Sonst ist ein intelligentes Messsystem der erste Schritt. Der Einbau auf Verlangen ist eine Zusatzleistung des Messstellenbetreibers, bis einmalig 100 Euro brutto wird das Entgelt nach dem Gesetz als angemessen vermutet. Ob Werte eines intelligenten Messsystems bei Abrechnung nach Standardlastprofil anerkannt werden, ist rechtlich nicht abschließend geklärt. Wir klären das vorher schriftlich mit Netzbetreiber und Lieferant und rechnen vorher gegen, ob eine Änderung der Messung an anderer Stelle Kosten auslöst, etwa beim Netzentgelt. Für Zeiträume ohne Messung gibt es keine Erstattung. Ob aus gemessenen Werten der Vergangenheit eine durchsetzbare Erstattung folgt, hängt von Vertrag, Abrechnung und Verjährung ab. Die Rechtsprechung dazu ist nach unserem Recherchestand obergerichtlich uneinheitlich, höchstrichterlich nicht entschieden.
Mehr dazu: Intelligentes Messsystem · Konzessionsabgabe zurückfordern
Träger mit vielen Einrichtungen: Lieferstelle für Lieferstelle
Bei Trägern mit mehreren Häusern, Tagespflege und Verwaltung kommen schnell Dutzende Lieferstellen zusammen, oft bei verschiedenen Lieferanten. Wir erstellen eine Übersicht aller Lieferstellen mit Verbrauch, Messart und abgerechnetem Satz. Gerechnet wird nur, was beide Schwellen erfüllt, getrennt nach sicher belegt und noch zu prüfen. So wird aus einer Hochrechnung eine belastbare Zahl je Haus.
Mehr dazu: Lieferstellenübersicht
Einen abgeschlossenen Pflegeheim-Fall haben wir noch nicht. Fälle aus anderen Bereichen zeigen, worauf es ankommt.
Filialbetrieb, rund ein Dutzend Lieferstellen
Bei einem Filialbetrieb mit rund einem Dutzend geprüfter Lieferstellen.
rund 12.000 Euro Konzessionsabgabe pro Jahr
Es ergab sich zusammen ein berechnetes Potenzial von rund 12.000 Euro Konzessionsabgabe pro Jahr, jede Lieferstelle einzeln mit eigenen Messwerten belegt.
Anderer Filialbetrieb
Ein anderer Filialbetrieb, geprüft auf beide Schwellen.
weniger als die Hälfte des ersten Schätzwerts
Nach Prüfung beider Schwellen blieb weniger als die Hälfte des ersten Schätzwerts, und nachweislich gesichert war davon zunächst nur eine einzelne Filiale mit intelligentem Messsystem. Der Rest blieb prüfbedürftig, bis Messwerte vorliegen.
Eigenes BHKW: Steuern unabhängig von der Branche
Viele Heime erzeugen Wärme und Strom in einem Blockheizkraftwerk. Strom aus einer hocheffizienten Anlage bis 2 MW, den das Heim im räumlichen Zusammenhang selbst verbraucht, kann von der Stromsteuer befreit sein (§ 9 Abs. 1 Nr. 3 StromStG). Für den eingesetzten Brennstoff gibt es bei einem Nutzungsgrad von mindestens 70 Prozent eine teilweise Energiesteuer-Entlastung (§ 53a EnergieStG). Beides knüpft nicht an die Branche an. Ob die Voraussetzungen erfüllt sind und welche Nachweise das Hauptzollamt verlangt, prüfen wir am Anlagennachweis und an den Messwerten.
Warum Netzentgelt-Rabatte selten passen
Ein reduziertes Netzentgelt über die atypische Netznutzung (§ 19 Abs. 2 S. 1 StromNEV) setzt voraus, dass die höchste Last in den Hochlastzeitfenstern des Netzbetreibers mindestens 100 kW unter der Jahreshöchstlast liegt und die Erheblichkeitsschwelle erreicht. Liegt die Jahreshöchstlast eines Heims unter 100 kW, ist das ausgeschlossen. Bei größeren Häusern mit gleichmäßiger Last rund um die Uhr reicht der Abstand nach unserer Erfahrung selten. Wir prüfen es am Lastgang, wenn einer vorliegt, und sagen offen, wenn es nicht passt. Ein Praxisbeispiel aus einem Krankenhaus zeigen wir auf der Seite zu Kliniken. Dort steht auch der ermäßigte Aufschlag für besondere Netznutzung, den Abnahmestellen über 1 GWh im Jahr branchenunabhängig prüfen sollten.
Was für Pflegeheime nicht gilt
Die Stromsteuer-Entlastung nach § 9b StromStG und die Energiesteuer-Entlastung nach § 54 EnergieStG gelten nur für das Produzierende Gewerbe sowie die Land- und Forstwirtschaft. Pflegeheime gehören in der maßgeblichen Klassifikation WZ 2003 zum Gesundheits- und Sozialwesen. Industriestrompreis, Umlagenbegrenzung und Kompensationen knüpfen an amtliche Branchenlisten, auf denen Pflegeheime nicht stehen.
Mehr dazu: Produzierendes Gewerbe und Stromsteuer
- Stromsteuer-Entlastung nach § 9b StromStG
- Energiesteuer-Entlastung nach § 54 EnergieStG
- Industriestrompreis
- Umlagenbegrenzung
- Kompensationen
So läuft die Prüfung ab
Hochladen
Sie laden die Stromrechnungen je Einrichtung hoch, bei einem BHKW auch die Gasrechnungen.
Prüfung
Wir prüfen jede Lieferstelle auf Konzessionsabgabe, Messung und Abrechnung, dazu ein vorhandenes BHKW, und nennen das berechnete Potenzial pro Jahr, getrennt nach sicher und zu prüfen.
Umsetzung
Mit Ihrer Vollmacht setzen wir selbst um: Messung beauftragen, Netzbetreiber und Lieferant anschreiben, Abrechnung kontrollieren. Rechtsberatung bleibt bei unseren Partnerkanzleien.
Häufige Fragen
Nein. Die Entlastung nach § 9b StromStG gilt nur für das Produzierende Gewerbe sowie die Land- und Forstwirtschaft. Pflegeheime gehören in der maßgeblichen Klassifikation WZ 2003 zum Gesundheits- und Sozialwesen. Die Gemeinnützigkeit eines Trägers ändert daran nichts. Dasselbe gilt für Industriestrompreis und Umlagenbegrenzung. Eine Ausnahme ist Strom aus einem eigenen BHKW: Er kann unabhängig von der Branche von der Stromsteuer befreit sein.
Strom aus einem hocheffizienten Blockheizkraftwerk bis 2 MW, den das Heim im räumlichen Zusammenhang selbst verbraucht, kann von der Stromsteuer befreit sein (§ 9 Abs. 1 Nr. 3 StromStG). Für das eingesetzte Erdgas oder Heizöl gibt es bei einem Nutzungsgrad von mindestens 70 Prozent eine teilweise Energiesteuer-Entlastung (§ 53a EnergieStG). Beides hängt nicht an der Branche. Ob die Voraussetzungen erfüllt sind, prüfen wir am Anlagennachweis und an den Messwerten.
Heime, die in der Niederspannung beliefert werden, zahlen zunächst den Tarifsatz von je nach Gemeindegröße bis zu 2,39 ct/kWh. Liegt die gemessene Leistung in mindestens zwei Monaten des Abrechnungsjahres über 30 kW und der Jahresverbrauch über 30.000 kWh, gilt der Sondervertragssatz von höchstens 0,11 ct/kWh. Ausgenommen ist die Belieferung in der Grund- oder Ersatzversorgung. Großküche, Wäscherei, Aufzüge und Lüftung können ein Heim über 30 kW bringen, belegen lässt sich das nur mit Messwerten.
Durch eine Umstufung dann nicht. Bei sehr großen Abnahmestellen prüfen wir die Grenzpreisbefreiung, außerdem Leistungspreis und Abrechnung, und sagen offen, wenn kein Hebel bleibt.
Jede Lieferstelle wird einzeln geprüft, mit eigenem Verbrauch, eigener Leistung und eigenem Satz. Wir erstellen eine Übersicht aller Lieferstellen und rechnen nur die ein, die beide Schwellen erfüllen, getrennt nach sicher belegt und noch zu prüfen. Der Rest wird getrennt ausgewiesen.
Selten. Die atypische Netznutzung verlangt, dass die höchste Last in den Hochlastzeitfenstern des Netzbetreibers mindestens 100 kW unter der Jahreshöchstlast liegt. Liegt die Jahreshöchstlast unter 100 kW, ist das ausgeschlossen. Größere Häuser mit gleichmäßiger Last und Mittagsspitze aus der Küche erreichen es nach unserer Erfahrung kaum, sicher zeigt es nur der Lastgang.
Konzessionsabgabe, Messung, Netzentgelt, Energiesteuer und Rechnungsprüfung setzen wir selbst um, mit Ihrer Vollmacht und einschließlich der Korrespondenz mit Netzbetreiber, Messstellenbetreiber und Lieferant. Rechtsberatung übernehmen unsere Partnerkanzleien.
Die Stromrechnungen des letzten Jahres je Einrichtung und eine Liste der Lieferstellen mit Zählernummern, bei einem BHKW zusätzlich Anlagendaten und Gasrechnungen. Liegt ein Lastgang vor, beschleunigt er die Prüfung.
Einrichtungen prüfen lassen
Die Vergütung ist erfolgsabhängig, keine Vorkasse.
Quellen
- 1Amtliches WZ-2003-Verzeichnis
- 2StromStG: Begünstigte Unternehmen
- 3Stromsteuer-Entlastung § 9b
- 4Energiesteuer-Entlastung § 54 EnergieStG
- 5StromStG: Steuerbefreiung für BHKW-Strom
- 6EnergieStG: Entlastung für KWK
- 7StromNEV: Atypische Netznutzung
- 8KAV: Konzessionsabgabe, Schwellen und Höchstsätze
- 9KAV: Schuldner, Grund- und Ersatzversorgung
- 10MsbG: Messvorgaben
- 11MsbG: Einbau intelligenter Messsysteme auf Verlangen
- 12BGB: Verjährung
- 13BGB: Verjährungsbeginn